
Une prestation facturée au bon prix en apparence peut-elle finalement réduire votre résultat ? C’est fréquent lorsque le temps de préparation, les déplacements ou les frais de structure restent hors du calcul. Pour passer d’une estimation approximative à un suivi régulier, notre méthode de pilotage de la rentabilité s’appuie sur les coûts réels et les données de l’entreprise.
La rentabilité par prestation aide les dirigeants d’entreprises de services, artisans et TPE à comprendre quelles missions contribuent réellement à couvrir leurs charges et à dégager un résultat. Elle ne se résume pas au chiffre d’affaires encaissé : il faut rapprocher le prix facturé des dépenses engagées, du temps consommé et de la rémunération que l’activité doit financer.
Que signifie réellement la rentabilité d’une prestation ?
Une intervention facturée 700 euros peut sembler intéressante, mais ce montant ne dit pas ce qu’elle rapporte une fois les dépenses et le temps de travail pris en compte. Deux missions au même prix peuvent mobiliser des heures très différentes, exiger des achats ou de la sous-traitance inégaux, et contribuer différemment aux frais de structure.
Pour chaque type de service, distinguez donc le chiffre d’affaires de la marge et du résultat. Le chiffre d’affaires correspond au prix facturé, hors taxes lorsque l’entreprise est assujettie à la TVA. La marge après coûts directs indique ce qu’il reste après les dépenses directement liées à la réalisation. Le résultat par prestation s’obtient ensuite en prenant aussi en compte la part des coûts indirects affectée à cette mission.
Cette lecture révèle des situations que le chiffre d’affaires seul masque : une prestation courte et bien organisée peut dégager davantage de marge qu’une mission plus importante, mais longue à réaliser ou fortement consommatrice de ressources. Elle aide aussi à décider quels services développer, lesquels réorganiser et lesquels revoir dans le devis.
Quelles données réunir pour chaque mission ?
Disposez-vous, pour chaque prestation, d’une estimation fiable du temps passé et de ses dépenses ? Commencez par rapprocher le devis et la facture des achats, frais de déplacement, fournitures, commissions et éventuels coûts de sous-traitance associés. Ajoutez le temps de préparation, de réalisation, de déplacement et de reprise, ainsi que les échanges ou démarches qui sont nécessaires mais ne sont pas facturés séparément.
Classez ensuite les coûts de structure à répartir : assurances, loyer, abonnements, frais comptables, équipements et rémunération du dirigeant, selon la manière dont votre modèle de calcul est construit. Certaines dépenses sont mixtes. Dans ce cas, définissez une règle cohérente, par exemple la part liée au temps consacré ou à l’usage d’un équipement, puis conservez la même méthode pour comparer les missions.
Un espace de travail ponctuel peut aussi entrer dans le calcul des frais liés à l’activité. Selon vos besoins et votre localisation, une option telle qu’un espace coworking paris gratuit peut être un point de comparaison pour estimer ce poste, sans le traiter comme une dépense qui s’applique à toutes les prestations.
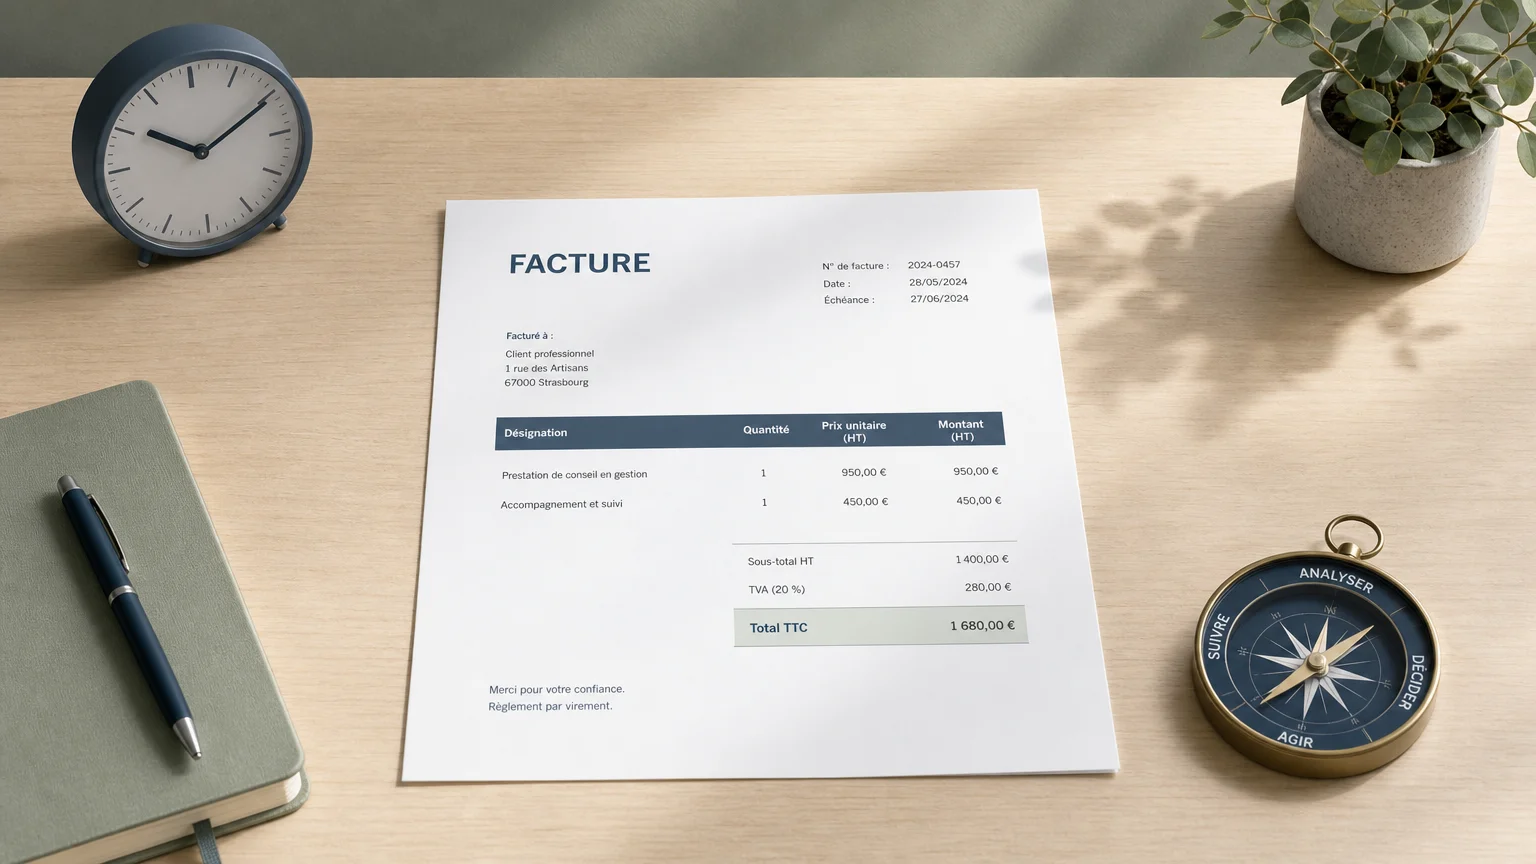
Les pièces de facturation facilitent ce rapprochement entre la mission prévue et le montant réellement facturé. Pour organiser ce suivi, suivre les factures et la rentabilité permet de relier les informations commerciales aux données de gestion.
Comment calculer le coût horaire et la marge ?
Imaginons une prestation facturée 720 euros hors taxes, avec 120 euros de coûts directs et 8 heures de travail. Si les coûts indirects annuels à couvrir représentent 48 000 euros et que l’entreprise dispose de 1 200 heures réellement facturables par an, le coût indirect de référence est de 40 euros par heure. La part de structure imputée à cette prestation est donc de 320 euros.
La formule de base est la suivante : marge après coûts complets = prix HT − coûts directs − heures consommées × coût horaire imputé. Dans cet exemple, il reste 720 − 120 − 320, soit 280 euros, avant impôt. Ce solde représente environ 39 % du prix hors taxes. L’exemple suppose que les coûts indirects incluent bien les charges retenues pour la rémunération cible et qu’aucun coût de main-d’œuvre déjà comptabilisé n’est ajouté une seconde fois.
Pour calculer le coût horaire, divisez les coûts annuels à couvrir par le nombre d’heures réellement facturables, et non par toutes les heures travaillées. Les heures de devis, d’administration, de formation, de congés ou de service après-vente non facturé réduisent la capacité de facturation. Les omettre ferait baisser artificiellement le coût horaire et donnerait une marge trop optimiste.
Pour l’équilibre global de l’entreprise, le calcul est différent. Le seuil de rentabilité se détermine à partir des charges fixes et du taux de marge sur coûts variables. Bpifrance Création rappelle que cet indicateur correspond au chiffre d’affaires nécessaire pour couvrir les charges, et que les hypothèses doivent être actualisées lorsque les prix ou les coûts évoluent. Le seuil de l’entreprise complète donc l’analyse par prestation, mais ne remplace pas le calcul de la marge de chaque mission.
Comment interpréter le résultat sans le confondre avec la trésorerie ?
Une prestation dégage-t-elle un résultat satisfaisant, ou semble-t-elle seulement intéressante parce que son chiffre d’affaires est élevé ? Comparez les missions selon plusieurs critères : marge en euros, marge rapportée au prix, temps total consommé et régularité des coûts. Une mission peut avoir une marge positive mais mobiliser trop de temps pour le résultat obtenu, tandis qu’une autre contribue rapidement aux charges de structure.
La rentabilité ne garantit pas non plus la disponibilité immédiate de l’argent. Une facture non encaissée peut améliorer le résultat comptable sans alimenter la trésorerie au moment où les salaires, fournisseurs ou cotisations doivent être payés. Suivez donc séparément le résultat de la prestation, la date d’émission de la facture et la date de paiement.
Le rapport de l’ARPE publié le 24 avril 2026 analyse des indicateurs du secteur de la livraison à partir des données 2021 à 2025, notamment le revenu par prestation, le revenu horaire, la durée des missions et le temps d’attente. Ce périmètre ne constitue pas un tarif de référence pour les autres services, mais il illustre l’intérêt de distinguer le montant par mission du temps mobilisé. L’analyse de l’ARPE souligne ainsi des indicateurs complémentaires à examiner plutôt qu’un chiffre isolé.
Pour relier ces données au résultat d’exploitation et identifier les missions qui pèsent le plus dans l’activité, suivre la rentabilité de chaque prestation s’inscrit dans un pilotage régulier, plutôt que dans une vérification faite uniquement au moment du bilan.
Quelles décisions prendre à partir des calculs ?
Supposons qu’un service reste rentable, mais que sa réalisation dépasse systématiquement le temps prévu. Vérifiez d’abord si le dépassement vient d’un devis trop serré, d’une préparation insuffisante, d’un trajet mal estimé ou d’une étape répétée. Corriger la cause permet de protéger la marge sans réduire la qualité du service.
Si les coûts et le temps sont bien suivis mais que la marge reste faible, examinez le prix, les conditions d’intervention et les achats associés. Un ajustement tarifaire doit tenir compte de la valeur fournie au client et des conditions du marché ; une hausse uniforme n’est pas toujours la bonne réponse. Vous pouvez aussi revoir le périmètre de la prestation, limiter les reprises évitables ou proposer séparément des tâches qui étaient jusque-là incluses.
Analysez également le portefeuille d’offres plutôt que de décider à partir d’une mission isolée. Dans un guide consacré à la restauration, France Num indique que le chiffre d’affaires et la masse salariale peuvent être croisés pour évaluer la rentabilité d’un service ou d’un créneau horaire. Le principe se transpose à d’autres activités : comparer les missions par catégorie, clientèle ou période aide à repérer les écarts sans confondre une exception avec une tendance.
Recalculez vos coûts lorsque changent les prix d’achat, les salaires, les temps de réalisation, le volume d’heures facturables ou l’organisation. Notre méthode E.G.A.D.I.A.® associe calcul du coût horaire réel, analyse des marges par chantier ou prestation et suivi mensuel du résultat d’exploitation. Cette démarche donne au dirigeant des repères concrets pour ajuster ses devis et ses priorités.
À retenir pour piloter vos prestations
La rentabilité réelle de chaque prestation apparaît lorsque le prix facturé est rapproché des coûts directs, du temps réellement consommé et d’une part cohérente des charges indirectes. Suivez aussi les encaissements, car résultat et trésorerie répondent à des questions différentes. En révisant régulièrement vos calculs et en comparant des prestations de même nature, vous pouvez décider plus précisément quels prix, processus ou services ajuster.
Pilotez la rentabilité de votre entreprise
Lorsque les devis semblent rentables mais que le résultat ne suit pas, il devient utile de relier le coût horaire, les marges par prestation et les chiffres de l’entreprise. Chez EGADIA, notre accompagnement digital et humain aide les artisans, TPE et PME à analyser ces éléments et à suivre leur résultat mensuel. Il est proposé en Alsace et dans le Grand Est, ainsi qu’à distance partout en France.
Pour disposer d’un premier repère sur le pilotage de votre activité, téléchargez notre guide sur le pilotage d’entreprise. Vous pouvez également commencer par un échange gratuit et sans engagement afin de clarifier votre situation et vos objectifs de gestion.
Questions fréquemment posées
Quelle formule utiliser pour calculer la rentabilité d’une prestation ?
Soustrayez du prix hors taxes les coûts directs, puis la part des coûts indirects imputée à la prestation. Pour estimer cette dernière, vous pouvez multiplier les heures consommées par un coût horaire calculé à partir des heures réellement facturables.
Quelles charges faut-il inclure ?
Comptez les dépenses directement associées à la mission, comme les fournitures, déplacements ou frais de sous-traitance, puis répartissez les charges de structure selon une règle cohérente. Intégrez la rémunération et les cotisations correspondantes dans le modèle, sans compter deux fois une charge déjà affectée.
Pourquoi le temps non facturé change-t-il le calcul ?
Le temps consacré aux devis, à l’administration, aux déplacements ou aux reprises réduit les heures disponibles pour les clients. Si ces heures ne sont pas prises en compte, le coût horaire paraît plus bas qu’il ne l’est réellement.
Une prestation rentable améliore-t-elle forcément la trésorerie ?
Non, car une prestation peut être rentable sur le plan du résultat avant que son règlement soit encaissé. Suivez donc les marges et les dates de paiement avec des indicateurs distincts.
Comment EGADIA accompagne-t-il l’analyse des prestations ?
Notre méthode E.G.A.D.I.A.® comprend le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Un premier échange gratuit et sans engagement sert à clarifier la situation et les objectifs du dirigeant.