
Une facture envoyée suffit-elle réellement à protéger votre trésorerie ? Pour répondre à cette question, vous devez regarder au-delà de l’émission du document. Vos factures doivent soutenir votre notre pilotage d'activité, depuis le devis jusqu’à l’encaissement, tout en révélant la rentabilité réelle de vos ventes ou prestations.
En France, la réforme de la facturation électronique ajoute une échéance importante à cette organisation. À partir du 1er septembre 2026, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques. Le ministère de l’Économie présente cette évolution comme un moyen d’améliorer le suivi des factures et des délais de paiement.
Pourquoi vos factures sont-elles essentielles à l’entreprise ?
Une facture remplit plusieurs fonctions à la fois. Elle formalise une vente ou une prestation, justifie une créance et sert de support à votre comptabilité. Elle contribue également au calcul de la TVA lorsque votre entreprise y est assujettie.
Son utilité dépasse donc la simple demande de règlement. Une facture correctement établie facilite le rapprochement avec votre devis, votre bon de commande et votre bon de livraison. Elle permet aussi de retrouver rapidement l’origine d’un montant lorsque vous analysez vos ventes ou vos charges.
Pour une entreprise artisanale, cette traçabilité devient particulièrement importante lorsque plusieurs chantiers avancent en parallèle. Vous devez pouvoir distinguer une facture d’acompte, une facture de solde, un avoir ou une facture correspondant à une prestation récurrente.
Le classement ne suffit toutefois pas. Vous devez également suivre le statut de chaque document, sa date d’échéance, les relances effectuées et le paiement reçu. Sans cette vision, votre chiffre d’affaires peut progresser tandis que votre trésorerie reste fragile.
Quelles mentions devez-vous vérifier avant l’envoi ?
Imaginez une facture avec le bon montant, mais sans numéro unique ou sans date d’échéance. Elle peut sembler professionnelle tout en créant une difficulté comptable, commerciale ou fiscale.
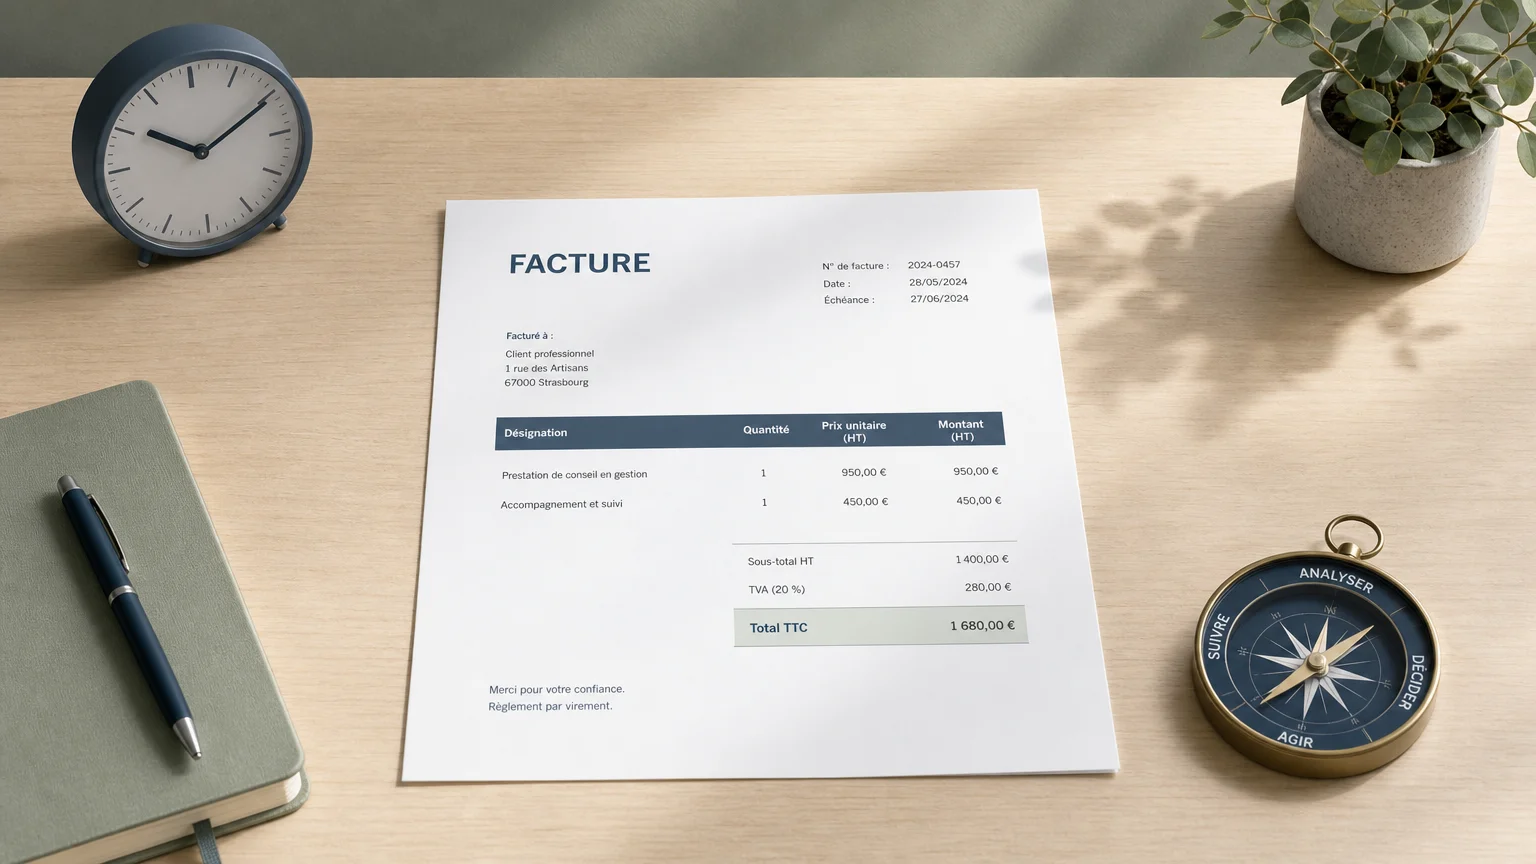
Avant l’envoi, vérifiez l’identité complète de votre entreprise et celle du client. Contrôlez notamment les dénominations, adresses, numéros d’identification et adresse de facturation lorsqu’elle diffère.
Votre document doit aussi préciser la date d’émission, la date de livraison ou d’exécution, ainsi que la nature exacte des produits ou services. Chaque ligne doit présenter une désignation compréhensible, une quantité lorsque cela s’applique et un prix unitaire hors taxe.
Ajoutez les remises, le taux de TVA, les montants hors taxe et toutes taxes comprises. Si vous bénéficiez d’une franchise en base, la mention fiscale correspondante doit apparaître sur vos factures.
Les conditions de règlement méritent une attention particulière. Indiquez la date d’échéance, les pénalités de retard et l’indemnité forfaitaire pour frais de recouvrement. Pour vérifier les exigences applicables, consultez la DGFiP.
Enfin, attribuez à chaque facture un numéro unique, suivant une séquence chronologique continue. Cette règle vous aide à éviter les doublons et à repérer plus facilement une omission dans votre série de documents.
Que change la facturation électronique en 2026 et 2027 ?
Le changement ne concerne pas toutes les obligations au même moment. Le calendrier officiel distingue la réception des factures, leur émission et la transmission de certaines données à l’administration.
À partir du 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA devront être capables de recevoir des factures électroniques. Cette obligation concerne donc aussi les petites structures, même si elles ne sont pas encore soumises à l’émission électronique dans tous leurs échanges.
À la même date, les grandes entreprises et les entreprises de taille intermédiaire devront émettre leurs factures électroniques dans le cadre prévu par la réforme. Les PME et les microentreprises disposeront d’un délai supplémentaire pour l’émission, avec une échéance fixée au 1er septembre 2027.
Cette distinction est importante pour éviter deux erreurs. La première consiste à croire qu’un simple PDF joint à un courriel répond toujours à la définition d’une facture électronique. La seconde consiste à attendre 2027 pour préparer la réception des documents, alors que cette capacité devient nécessaire dès septembre 2026.
Vous devez donc identifier vos flux actuels, vérifier les outils utilisés et déterminer comment vos factures seront reçues, transmises, archivées et rapprochées avec les paiements. Cette préparation concerne aussi vos fournisseurs, votre cabinet comptable et vos principaux clients professionnels.
Un PDF envoyé par courriel est-il toujours suffisant ?
Un PDF peut rester utile pour la lecture et l’archivage, mais il ne constitue pas automatiquement une facture électronique au sens de la réforme. Le format et le canal de transmission doivent permettre un traitement conforme des données.
Une facture électronique repose sur des informations structurées et transmissibles par l’intermédiaire du dispositif adapté. Elle doit préserver l’authenticité de son origine, l’intégrité de son contenu et sa lisibilité.
Vous devez également distinguer les opérations concernées. Les factures entre entreprises assujetties à la TVA et établies en France relèvent du périmètre B2B domestique. Les ventes aux particuliers et certaines opérations internationales obéissent à des règles différentes, notamment pour la transmission des données de transaction.
La bonne question n’est donc pas seulement « quel logiciel utilisez-vous ? ». Vous devez plutôt vous demander si votre chaîne de facturation permet de créer un document conforme, de l’adresser au bon destinataire, de suivre son statut et de conserver une preuve exploitable.
Cette organisation réduit les ressaisies et facilite les contrôles internes. Elle vous donne aussi une meilleure visibilité sur les factures en attente, les paiements reçus et les anomalies à traiter.
Comment organiser le suivi des factures et des règlements ?
Supposons que vous émettiez dix factures chaque semaine. Sans procédure claire, certaines peuvent rester sans relance, d’autres être rapprochées du mauvais client, et plusieurs échéances peuvent passer inaperçues.
Commencez par attribuer un statut à chaque document. Vous pouvez utiliser les catégories suivantes :
- facture préparée, mais non envoyée ;
- facture envoyée et en attente de règlement ;
- facture partiellement réglée ;
- facture payée ;
- facture en retard ou contestée.
Associez ensuite chaque facture à une date d’action. Une facture échue doit déclencher une relance, même si le montant vous semble faible. Les retards répétés sur plusieurs clients peuvent rapidement créer un besoin de financement important.
Votre suivi doit aussi intégrer les acomptes et les avoirs. Un acompte reçu ne correspond pas toujours au chiffre d’affaires définitivement réalisé. De même, un avoir doit être rattaché à la facture concernée pour éviter de surestimer vos ventes.
Chaque semaine, consacrez un temps court à quatre contrôles. Vérifiez les factures émises, les montants échus, les règlements reçus et les litiges ouverts. Vous obtiendrez une vision plus fiable que celle donnée par votre solde bancaire seul.
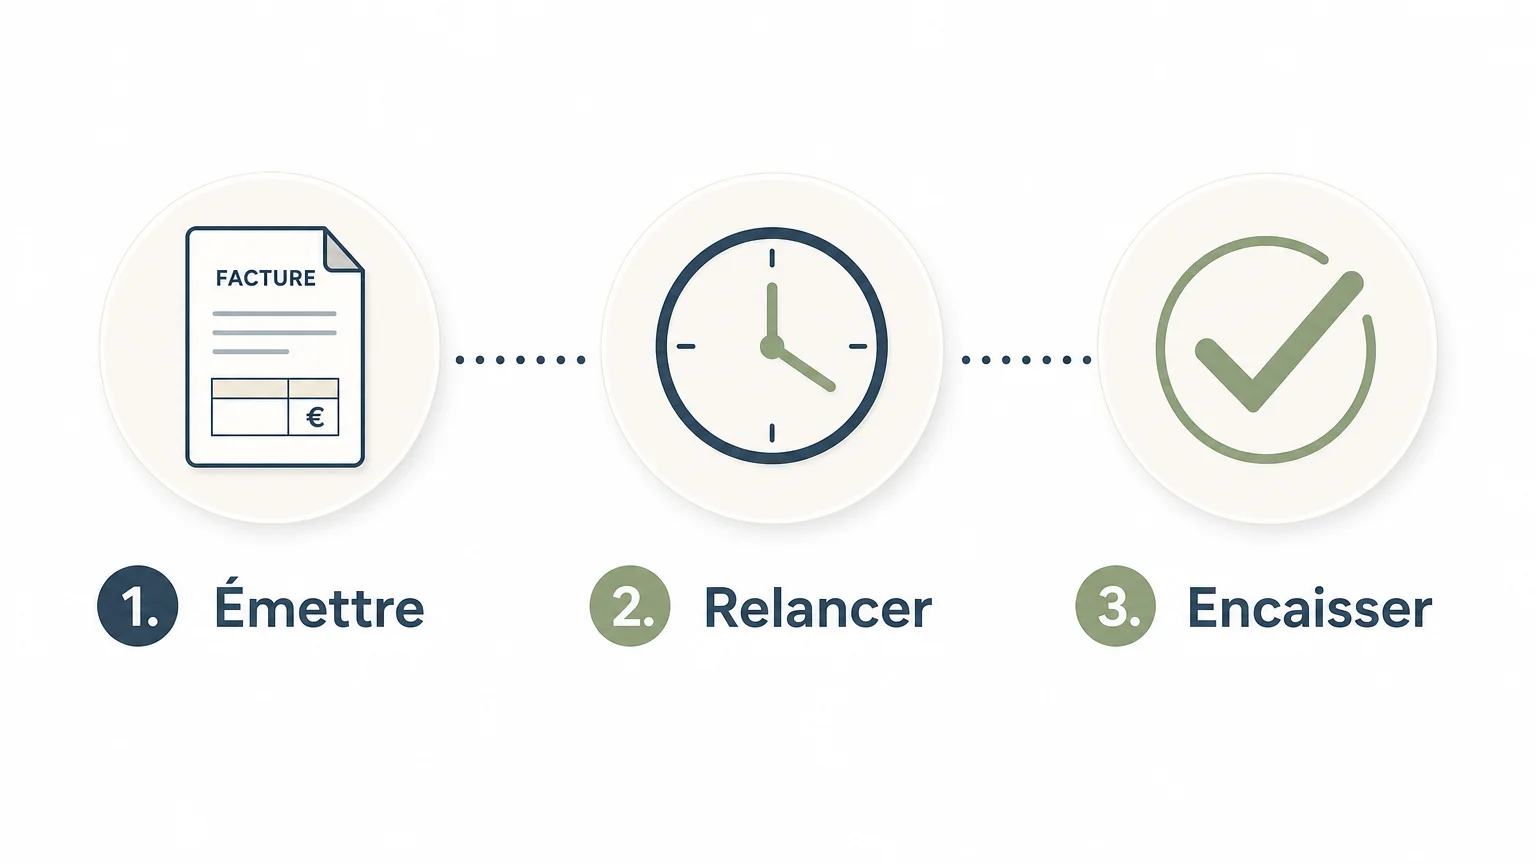
Pourquoi les retards de paiement fragilisent-ils votre trésorerie ?
Un retard de règlement ne réduit pas seulement votre confort administratif. Il peut vous obliger à financer des salaires, des achats ou des charges alors que la prestation est déjà terminée.
Selon le rapport de la Banque, le retard moyen de paiement en France atteignait 13,6 jours au quatrième trimestre 2024. Cette donnée concerne une année passée, mais elle rappelle l’importance d’un suivi régulier des échéances.
Pour limiter l’impact, indiquez vos conditions de règlement dès le devis. Reprenez-les clairement sur la facture, puis envoyez une relance courtoise dès que l’échéance est dépassée.
Vous pouvez organiser vos relances en plusieurs niveaux. Un premier message rappelle la facture et son échéance. Un appel permet ensuite de vérifier l’existence d’un litige. Une mise en demeure devient pertinente lorsque le retard persiste et que la créance n’est pas contestée.
Ne confondez toutefois pas relance et pression commerciale. Votre objectif consiste d’abord à obtenir une information fiable. Le client a-t-il oublié la facture, rencontré une difficulté administrative ou contesté une partie de la prestation ? La réponse détermine l’action suivante.
Le suivi des règlements doit enfin être rapproché de vos prévisions. Une facture importante encaissée avec trois semaines de retard peut modifier vos décisions d’achat, de recrutement ou d’investissement.
Comment relier vos factures à la rentabilité réelle ?
Une facture confirme un montant vendu, mais elle ne prouve pas que l’opération est rentable. Pour le savoir, vous devez rapprocher le chiffre facturé des heures mobilisées, des achats, des sous-traitants et des charges indirectes.
Cette analyse est essentielle dans le bâtiment, la maintenance, la production et les services. Deux prestations affichant le même prix peuvent générer des marges très différentes selon le temps passé et les ressources utilisées.
Calculez votre coût horaire réel en intégrant les charges directement liées à l’activité et les charges nécessaires au fonctionnement de l’entreprise. Comparez ensuite ce coût avec le temps réellement consacré à chaque chantier ou prestation.
Vous pourrez ainsi repérer les factures qui semblent élevées, mais couvrent mal vos coûts. Vous identifierez aussi les clients, prestations ou types de chantiers qui contribuent réellement à votre résultat.
Pour aller plus loin, vous pouvez structurer cette analyse avec notre pilotage opérationnel. L’objectif est de transformer les données de facturation en indicateurs utilisables pour décider rapidement.
Vous pouvez suivre la marge par affaire, le chiffre d’affaires encaissé, le montant restant dû et l’écart entre le temps prévu et le temps consommé. Ces indicateurs deviennent utiles lorsqu’ils sont comparés régulièrement, avec des règles simples et des données fiables.
Quelle méthode adopter pour fiabiliser vos décisions ?
Si vos factures sont conformes, mais restent isolées dans plusieurs fichiers, votre gestion demeure incomplète. Vous devez relier la facturation à la trésorerie, aux coûts et au résultat d’exploitation.
Une méthode efficace commence par une base documentaire propre. Chaque client doit disposer d’une fiche à jour. Chaque facture doit être rattachée à une prestation, une affaire ou une commande identifiable.
La deuxième étape consiste à suivre les flux financiers. Vous devez connaître les montants facturés, les montants encaissés et les montants en retard. Cette distinction vous aide à éviter la confusion entre chiffre d’affaires réalisé et trésorerie disponible.
La troisième étape porte sur l’analyse. Examinez vos marges par chantier ou par prestation. Cherchez les écarts entre vos prévisions et vos résultats. Interrogez-vous sur les causes, comme un prix trop bas, un temps sous-estimé ou des achats mal maîtrisés.
Nous pouvons vous aider à relier ces informations avec notre accompagnement pour améliorer la rentabilité de l'entreprise. Cette approche s’adresse notamment aux dirigeants qui travaillent beaucoup, mais manquent de visibilité sur leur résultat.
Votre objectif n’est pas de produire davantage de tableaux. Il consiste à disposer de chiffres compréhensibles, consultés au bon moment et reliés à des décisions concrètes.
Transformez vos factures en décisions utiles
Vos factures doivent garantir la conformité de vos échanges, mais aussi soutenir votre trésorerie et votre rentabilité. En 2026, la préparation à la facturation électronique renforce l’intérêt d’une organisation structurée. En reliant les échéances, les encaissements, les coûts et les marges, vous construisez un pilotage financier plus fiable et plus réactif.
Passez à l'action avec EGADIA
Lorsque vos factures s’accumulent sans vous donner une vision claire, vous risquez de subir les retards, les marges insuffisantes et les décisions prises dans l’urgence. Un accompagnement structuré vous aide à clarifier vos coûts, vos encaissements et votre résultat d’exploitation.
Nous vous aidons à passer d’une gestion approximative à un pilotage fondé sur des chiffres concrets. Découvrez nos outils de pilotage pour suivre les factures, analyser vos marges et soutenir vos décisions de gestion.
Questions fréquentes
Quelles informations devez-vous mettre sur une facture ?
Vous devez notamment indiquer l’identité des parties, la date, le numéro unique, la description des produits ou services, les montants, la TVA et les conditions de règlement. Des mentions supplémentaires peuvent s’appliquer selon votre statut, votre activité ou la situation du client.
Un particulier doit-il toujours recevoir une facture ?
La facture n’est pas systématiquement obligatoire pour toutes les ventes réalisées auprès d’un particulier. Elle devient notamment nécessaire dans certaines situations, comme une demande du client, une vente à distance ou certaines prestations de services.
Quelle différence existe-t-il entre une facture et un devis ?
Le devis présente une proposition commerciale avant la vente ou la prestation. La facture intervient après la réalisation de l’opération et sert à demander le règlement, à justifier l’écriture comptable et à formaliser la créance.
Comment réduire les retards de paiement sur vos factures ?
Indiquez clairement l’échéance dès le devis, reprenez-la sur la facture et suivez chaque règlement avec un statut. Une relance rapide et régulière vous permet aussi d’identifier plus tôt les oublis, les litiges et les difficultés de paiement.
Comment améliorer le pilotage de votre facturation ?
Vous pouvez rapprocher vos factures des encaissements, des coûts et des marges par affaire. Pour structurer cette démarche, téléchargez notre guide sur le pilotage d’entreprise avec le guide du pilotage d’entreprise.