
Votre entreprise peut-elle travailler davantage sans dégager plus de résultat ? Oui, si les prix ne couvrent pas les coûts réels, si des heures ou des frais passent inaperçus, ou si les affaires rentables compensent les autres sans que vous le sachiez. Le pilotage de la rentabilité consiste à éclairer ces écarts pour agir avant la clôture. Pour relier les marges et les décisions au résultat global, vous pouvez aussi piloter le résultat d’exploitation.
Pour un artisan, une TPE ou une PME, le sujet n’est pas de produire toujours plus de chiffres. Il s’agit de savoir ce que rapporte réellement chaque chantier, prestation ou activité, puis de comparer cette lecture au résultat d’ensemble et à la trésorerie. Une gestion efficace transforme ces informations en décisions concrètes : revoir un prix, cadrer un devis, réduire une perte ou réorienter les ressources.
Que faut-il mesurer pour connaître la rentabilité réelle ?
Un chiffre d’affaires en hausse ne suffit pas à démontrer qu’une activité est rentable. Il faut mettre en regard les ventes et les coûts qu’elles entraînent, puis observer ce qui reste pour couvrir les frais de structure et contribuer au résultat. Cette distinction est importante : une marge calculée uniquement sur les coûts directs n’est pas la même chose qu’une marge après affectation des charges indirectes.
Commencez par définir la question à laquelle vous voulez répondre. Cherchez-vous à savoir si un chantier couvre ses matériaux et sa main-d’œuvre, si une prestation contribue suffisamment aux frais fixes, ou si l’entreprise dégage un résultat d’exploitation conforme à ses objectifs ? La réponse détermine les coûts à intégrer et le niveau de détail pertinent. Sans ce cadrage, il est facile de comparer des marges calculées différemment.
Les chiffres nationaux peuvent fournir un repère de contexte, mais pas une cible universelle pour chaque entreprise. En 2025, le taux de marge des sociétés non financières s’est établi à 31,4 % de leur valeur ajoutée, selon la note de conjoncture de l’Insee. Ce ratio macroéconomique ne se compare pas directement à la marge d’un chantier ou d’une prestation : le périmètre et le dénominateur ne sont pas les mêmes.
Calculer un coût horaire qui reflète le travail réel
Un devis peut sembler profitable tant que le coût de la main-d’œuvre est estimé à partir du salaire brut ou du temps passé chez le client seulement. Pour obtenir un taux horaire réel, il faut déterminer les charges de personnel réellement supportées et les rapprocher des heures effectivement disponibles pour produire ou facturer. Les congés, les absences, la préparation, les déplacements ou les tâches administratives peuvent réduire le nombre d’heures productives.
Intégrez ensuite les charges directes et indirectes selon une méthode cohérente. Les charges directes sont attribuables à une affaire, comme les matériaux ou le temps passé sur un chantier. Les charges indirectes, comme le loyer, les assurances ou une partie des frais administratifs, doivent être réparties selon une clé adaptée à l’activité. Évitez de les compter deux fois ou de mélanger des coûts qui ne couvrent pas la même période.
Le résultat sert à vérifier si le prix facturé couvre les moyens engagés et contribue aux charges communes. Il aide également à expliquer pourquoi deux prestations au chiffre d’affaires similaire peuvent laisser des contributions différentes. Notre méthode E.G.A.D.I.A.® suit cette logique, du calcul du coût horaire réel à l’analyse des marges par affaire, puis au suivi mensuel du résultat d’exploitation.
Analyser la marge par chantier ou prestation
Un chantier en cours peut dériver alors que le devis initial paraît équilibré. Comparez donc les quantités et les coûts prévus aux heures réalisées, aux matériaux consommés et aux éventuels frais supplémentaires. Une différence entre le prévisionnel et le réalisé peut révéler un temps de travail sous-estimé, un achat imprévu ou une prestation supplémentaire qui doit être chiffrée.
Pour lire ces écarts avec justesse, distinguez la marge par affaire avant frais de structure de la contribution obtenue après affectation de ces frais. Cette double lecture évite de conclure trop vite qu’une affaire est rentable parce qu’elle couvre ses seuls coûts directs, ou de pénaliser une prestation en lui imputant arbitrairement une part excessive des coûts communs. La règle d’allocation doit être stable et compréhensible.
Le suivi n’a pas besoin d’être complexe pour être utile. Pour chaque affaire importante, consignez le prix vendu, les coûts prévus, les dépenses et les heures réellement engagées, puis notez les écarts qui appellent une action. Dans le bâtiment, cela peut conduire à corriger un prochain devis ; dans les services, à revoir le périmètre ou le temps vendu ; en production, à examiner les coûts liés aux rebuts ou aux reprises.
Choisir des indicateurs qui déclenchent une décision
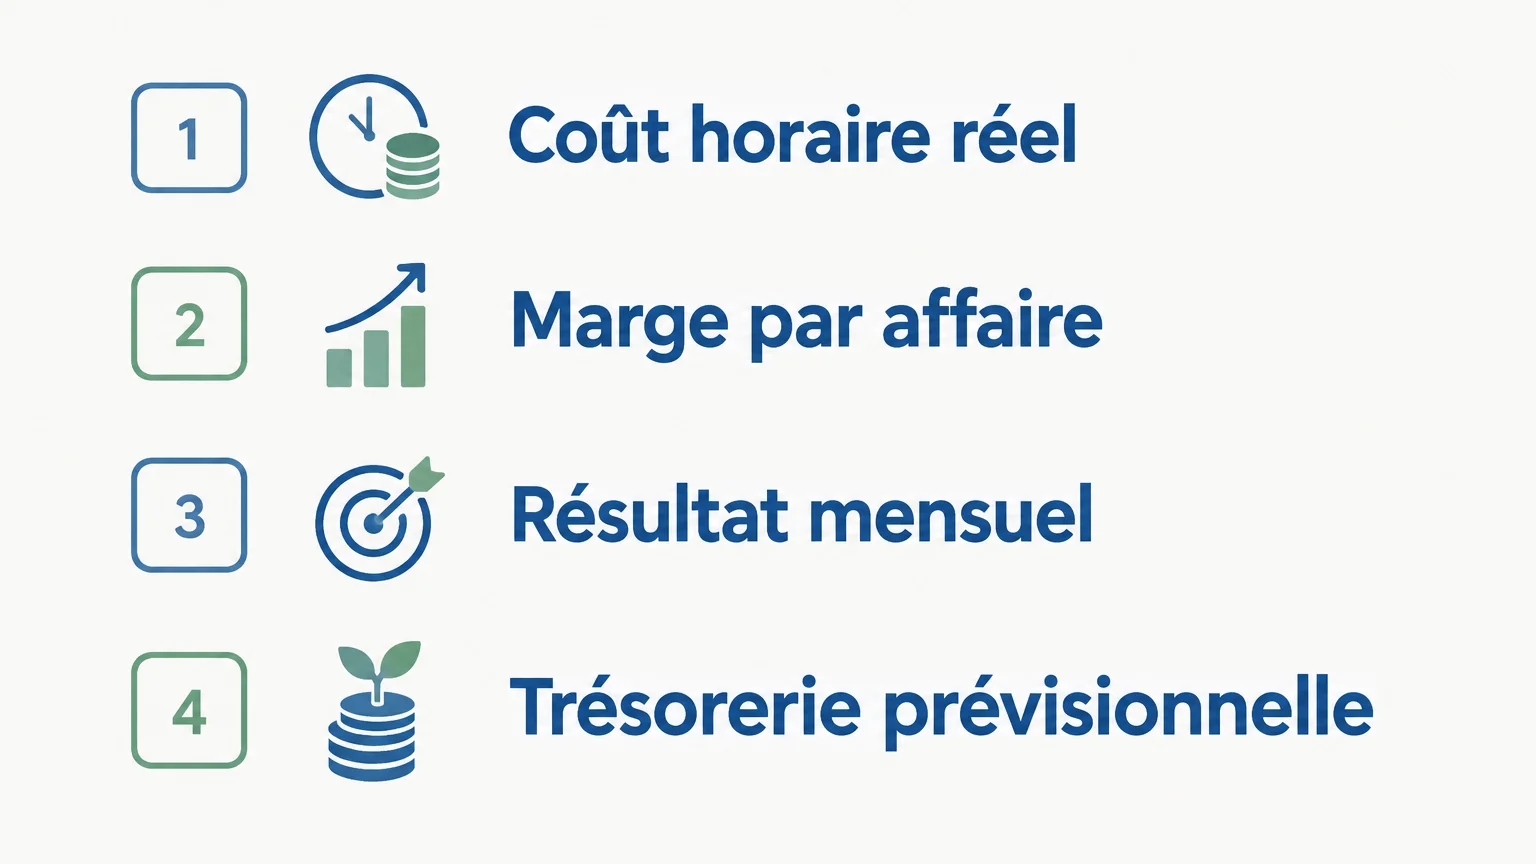
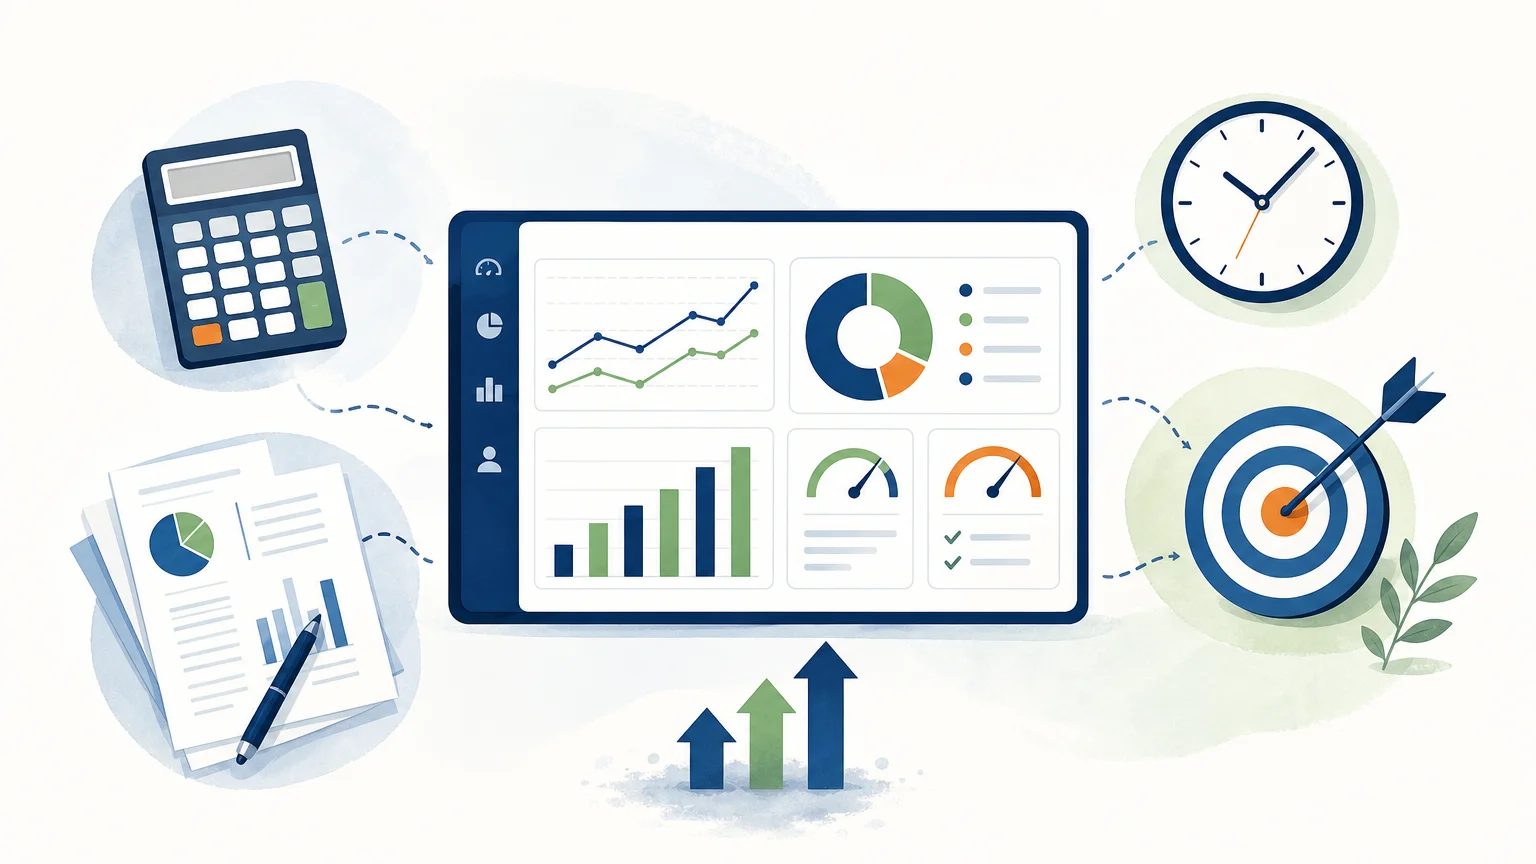
Un tableau de bord de rentabilité doit aider le dirigeant à agir, pas seulement à constater. Une sélection de quelques indicateurs actionnables peut réunir le coût horaire réel, les marges par chantier ou prestation, le résultat d’exploitation comparé à l’objectif et la trésorerie disponible ou prévisionnelle. Selon le métier, ajoutez un indicateur opérationnel qui explique la marge, par exemple le temps vendu par rapport au temps réalisé.
Posez une question de décision pour chaque indicateur : que feriez-vous si sa valeur se dégrade ? Si la réponse est claire, l’indicateur peut être utile. Sinon, il risque de produire du reporting sans orienter l’action. Pour sélectionner et organiser ces repères, consultez aussi les outils de pilotage de la performance.
La rentabilité doit être lue avec la trésorerie, car un bénéfice comptable ne signifie pas que les encaissements sont déjà disponibles. Une enquête de Bpifrance Le Lab et Rexecode, menée auprès de dirigeants du 13 au 26 avril 2026, indique que 62 % des TPE-PME interrogées observaient déjà des conséquences négatives du conflit au Moyen-Orient sur leur trésorerie ou leurs résultats, selon le baromètre du deuxième trimestre 2026. Ce résultat daté rappelle pourquoi l’analyse des marges ne remplace pas le suivi des encaissements et décaissements.
Installer un rythme de suivi et corriger les écarts
Un suivi mensuel permet de rapprocher les données réalisées, les prévisions et les objectifs, puis de décider des corrections nécessaires. Selon la tension sur le cash ou la durée des affaires, certains éléments méritent une vérification plus fréquente, comme les encaissements attendus ou les heures consommées sur un chantier. L’essentiel est de choisir un rythme que l’entreprise peut tenir et qui laisse le temps d’intervenir avant que l’écart ne devienne difficile à rattraper.
Un écart n’est pas une explication en soi. Si la marge recule, recherchez sa cause : hausse d’un coût d’achat, durée supérieure au devis, remise commerciale, baisse du volume ou répartition des charges modifiée. Décidez ensuite d’une action, attribuez-lui un responsable et vérifiez au point suivant si elle a produit l’effet attendu. Ce cycle de mesure, d’analyse et d’action donne son utilité au tableau de bord.
Les données agrégées montrent également qu’une tendance générale ne décrit pas chaque entreprise. La Banque de France, dans une étude publiée en août 2026, s’appuie sur 1,5 million de liasses fiscales de 2025 et relève une progression lente de l’activité des PME et ETI pour la deuxième année consécutive, ainsi qu’une dégradation de leur capacité de remboursement. Ces résultats nationaux, présentés dans son analyse de la situation financière des PME et ETI, confortent l’intérêt d’examiner les chiffres propres à son activité plutôt que de se fier à une moyenne générale.
Adapter la méthode à la taille et au métier
Une petite entreprise peut commencer avec un fichier simple, si les données sont fiables, les calculs documentés et la mise à jour régulière. Lorsque les chantiers se multiplient, que plusieurs activités coexistent ou que les données proviennent de différents outils, une organisation plus structurée peut faciliter les rapprochements et l’analyse. L’outil vient après les questions de gestion, pas avant.
Le niveau de détail dépend aussi du modèle économique. Un artisan du bâtiment a intérêt à suivre les coûts et les heures affaire par affaire ; une entreprise de services peut comparer le temps vendu et le temps consommé par mission ; un commerce peut examiner la marge par famille de produits. Dans tous les cas, les indicateurs retenus doivent correspondre à des leviers sur lesquels le dirigeant peut agir.
La rentabilité guide aussi les choix de développement : accepter davantage de commandes n’est pas toujours préférable si les capacités, les prix ou les marges ne suivent pas. Pour réfléchir à cet arbitrage, vous pouvez choisir entre croissance et rentabilité en fonction de vos chiffres et de vos priorités.
Faire des chiffres un outil de décision
Un pilotage utile relie le coût horaire réel, les marges par affaire, le résultat d’exploitation et la trésorerie. Commencez par fiabiliser ces données, choisissez quelques indicateurs adaptés à votre métier et examinez régulièrement les écarts pour décider d’actions concrètes. Le pilotage de la rentabilité devient alors une pratique de gestion, plutôt qu’un simple constat comptable.
Télécharger notre guide de pilotage d’entreprise
Quand les marges restent floues ou que le résultat ne reflète pas l’activité fournie, un cadre de lecture clair peut aider à mieux orienter les décisions. L’enjeu est de comprendre les coûts, les affaires et le résultat global en tenant compte de la réalité de votre entreprise.
Notre accompagnement digital et humain aide les dirigeants d’artisans, de TPE et de PME à calculer leur coût horaire réel, analyser leurs marges par chantier ou prestation et suivre leur résultat mensuel. Pour avancer à votre rythme, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Qu’est-ce que le pilotage de la rentabilité ?
C’est une démarche qui relie les coûts, les marges et le résultat pour éclairer les décisions de gestion. Elle s’appuie sur des données adaptées à l’activité et sur leur suivi dans le temps.
Comment calculer le coût horaire réel d’une entreprise ?
Il faut rapprocher les coûts de main-d’œuvre et les charges retenues du nombre d’heures réellement disponibles pour produire ou facturer. La méthode doit tenir compte des temps non productifs et expliquer comment les charges indirectes sont réparties.
Quels indicateurs suivre pour mesurer la rentabilité d’un chantier ?
Comparez le prix vendu aux coûts prévus et réalisés, notamment les matériaux, les heures et les frais attribuables au chantier. Suivez les écarts afin de corriger les affaires en cours ou de mieux chiffrer les devis suivants.
À quelle fréquence actualiser le suivi de rentabilité ?
Une revue mensuelle constitue un rythme utile pour comparer le réalisé aux objectifs et décider d’actions correctives. Si la trésorerie est tendue ou si les affaires évoluent rapidement, certains éléments peuvent nécessiter un contrôle plus fréquent.
Comment EGADIA accompagne-t-elle les dirigeants ?
Notre méthode E.G.A.D.I.A.® associe le calcul du coût horaire réel, l’analyse de la rentabilité des chantiers ou prestations et le suivi mensuel du résultat d’exploitation. L’accompagnement est proposé en présentiel en Alsace et dans le Grand Est, ainsi qu’à distance partout en France.