
Une entreprise peut travailler davantage, facturer plus et pourtant dégrader sa rentabilité. Le pilotage du résultat d'exploitation sert précisément à éviter ce décalage en reliant les données comptables aux décisions quotidiennes. Pour structurer cette lecture, nous vous invitons à consulter notre page consacrée au pilotage opérationnel et indicateurs de performance, notamment pour relier objectifs, actions et résultats.
Le résultat d'exploitation ne se limite pas à une ligne du compte annuel. Il mesure la performance de l'activité courante, avant la prise en compte du résultat financier et des éléments exceptionnels. Le compte de résultat permet ainsi de distinguer ce que l'entreprise crée grâce à son activité de ce qui dépend de son financement ou d'événements ponctuels.
Que mesure réellement le résultat d'exploitation ?
La première question à se poser est simple : l'entreprise gagne-t-elle de l'argent grâce à son activité habituelle ? Le résultat d'exploitation répond à cette question en rapprochant les produits d'exploitation et les charges d'exploitation.
La formule de base peut être présentée ainsi : produits d'exploitation moins charges d'exploitation égal résultat d'exploitation. Les produits correspondent notamment aux ventes et prestations réalisées. Les charges comprennent les achats, les salaires, les loyers, les assurances, les frais de fonctionnement ainsi que les dotations aux amortissements et provisions liées à l'activité.
Un résultat positif indique que l'activité couvre ses charges d'exploitation. Il ne signifie pas pour autant que la trésorerie est confortable. Les délais d'encaissement, les stocks, les investissements, les remboursements d'emprunt et les dettes à court terme peuvent créer un décalage entre rentabilité comptable et argent disponible.
Il faut également distinguer trois niveaux de lecture :
- la marge, qui mesure ce que chaque vente contribue à financer ;
- l'excédent brut d'exploitation, qui renseigne sur la performance avant amortissements et éléments financiers ;
- le résultat d'exploitation, qui intègre notamment les amortissements et donne une vision plus complète de l'activité courante.
Le résultat net reste utile pour connaître la performance globale de l'entreprise, mais il arrive trop tard pour piloter une affaire, modifier un prix ou corriger une dérive de coûts. Le résultat d'exploitation devient réellement utile lorsqu'il est suivi par période, par activité, par chantier ou par prestation.
Pourquoi le chiffre d'affaires ne suffit-il pas ?
Imaginez un artisan qui augmente son chiffre d'affaires de 15 % tout en accordant davantage de remises, en sous-estimant les heures de chantier et en absorbant une hausse du coût des matériaux. Son activité progresse, mais sa marge se contracte. Le chiffre d'affaires donne une indication sur le volume vendu, pas sur la valeur réellement créée.
Le même phénomène existe dans les services. Une prestation facturée au forfait peut sembler rentable jusqu'à ce que l'on comptabilise les réunions, les déplacements, les corrections, l'administration et le temps commercial non facturé. La marge affichée devient alors différente de la marge réellement obtenue.
Pour piloter correctement, chaque dirigeant doit pouvoir répondre à quatre questions :
- Quelle activité génère le plus de marge en euros ?
- Quelles affaires ou prestations détruisent de la valeur ?
- Quel niveau de chiffre d'affaires couvre les charges fixes ?
- Quelle part du résultat comptable se transforme réellement en trésorerie ?
Cette approche évite deux erreurs fréquentes. La première consiste à poursuivre la croissance sans vérifier sa rentabilité. La seconde consiste à réduire les coûts de manière uniforme, y compris ceux qui soutiennent les ventes ou la qualité. L'objectif n'est pas de dépenser moins à tout prix, mais de mieux relier chaque dépense à la valeur produite.
Quels indicateurs relier dans un tableau de bord ?
Un bon tableau de bord ne cherche pas à tout montrer. Il doit répondre à des questions de gestion précises et déclencher une décision. Pour une TPE ou une PME française, quelques indicateurs régulièrement actualisés peuvent suffire à repérer une dérive avant la clôture annuelle.
| Indicateur | Question à poser | Cadence utile | Décision possible |
|---|---|---|---|
| Chiffre d'affaires | Le niveau d'activité suit-il l'objectif ? | Hebdomadaire ou mensuelle | Renforcer, ajuster ou ralentir l'action commerciale |
| Marge brute | Chaque vente contribue-t-elle suffisamment aux charges fixes ? | Mensuelle | Revoir les prix, les achats ou le périmètre de l'offre |
| Résultat d'exploitation | L'activité courante crée-t-elle de la valeur ? | Mensuelle | Corriger la structure de coûts et prioriser les activités rentables |
| Seuil de rentabilité | Quel chiffre d'affaires minimum faut-il atteindre ? | À chaque changement de structure | Mesurer l'impact d'une embauche ou d'un investissement |
| Trésorerie prévisionnelle | Les encaissements couvriront-ils les décaissements à venir ? | Hebdomadaire | Relancer, négocier, reporter ou financer |
La fréquence dépend du rythme de l'activité. Une entreprise saisonnière, un restaurant, un commerce ou une entreprise du bâtiment peut avoir besoin d'une lecture hebdomadaire de certains indicateurs. Une activité plus régulière peut organiser un suivi mensuel, à condition que les données soient disponibles assez rapidement.
Pour éviter les tableaux trop complexes, nous recommandons de partir des décisions à prendre, puis de sélectionner les indicateurs nécessaires. Notre ressource consacrée aux outils de pilotage de la performance peut aider à choisir une organisation adaptée à la taille, au secteur et au niveau de maturité de l'entreprise.
Pourquoi calculer le coût horaire réel ?
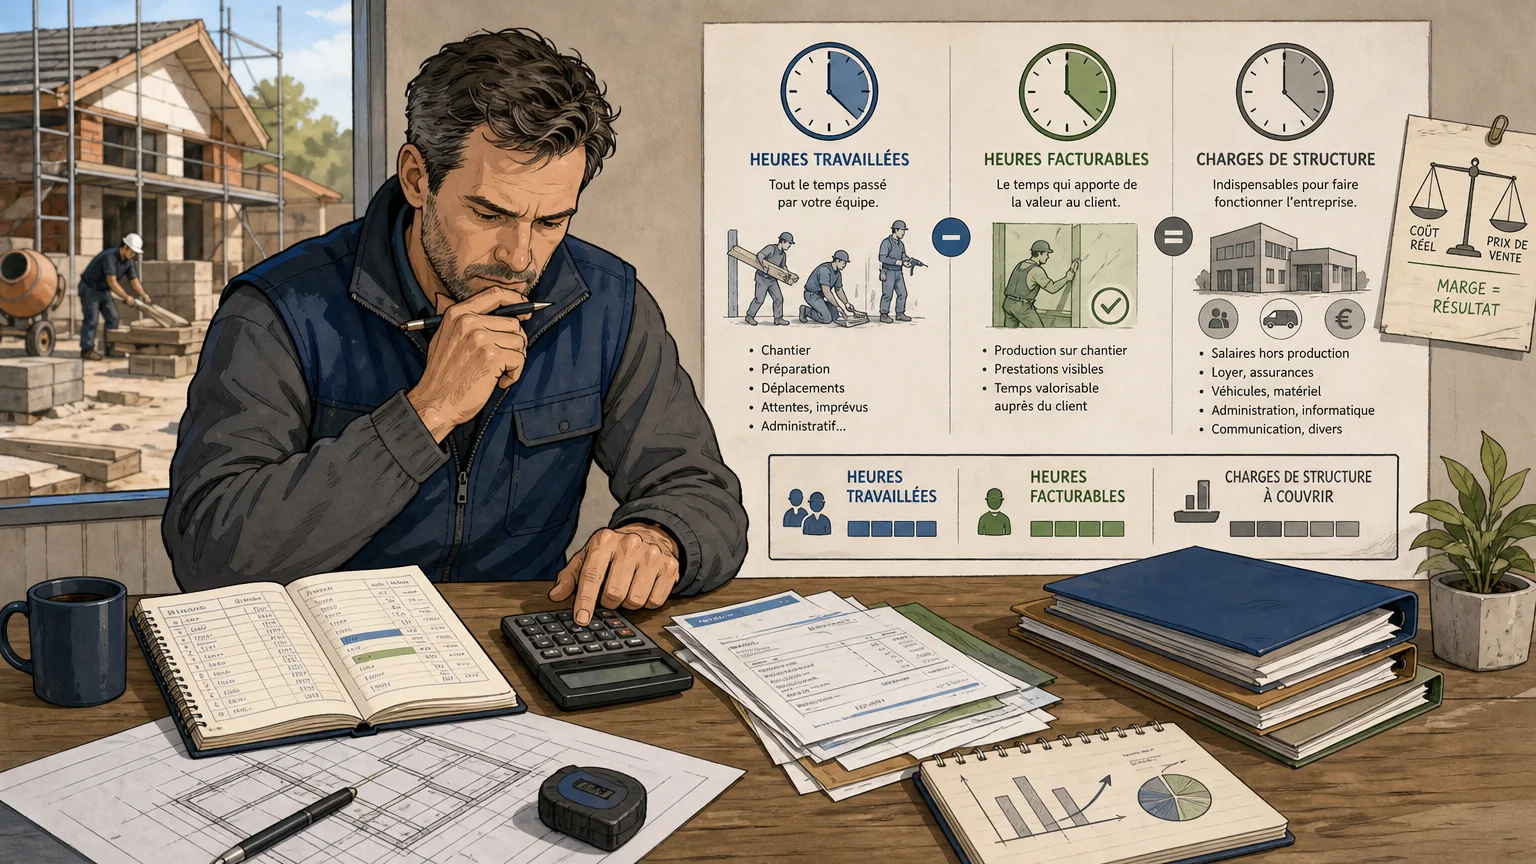
Un devis peut être accepté, facturé et pourtant ne pas couvrir le coût réel du travail fourni. Le calcul du coût horaire réel permet de rendre visibles les heures productives, les heures administratives, les déplacements, les congés, les périodes creuses et les charges qui ne figurent pas directement sur le chantier.
Le calcul commence par l'identification des charges directes, comme les matières, la sous-traitance ou le temps directement affecté à une affaire. Il faut ensuite intégrer les charges indirectes, notamment le loyer, les assurances, les véhicules, les logiciels, la comptabilité, les salaires administratifs et les frais de fonctionnement.
Une formule simplifiée consiste à rapporter les charges annuelles à la capacité réellement facturable. Le nombre d'heures travaillées ne doit pas être confondu avec le nombre d'heures vendues. Si une entreprise dispose de 1 600 heures de présence mais ne peut facturer que 1 100 heures, le coût doit être réparti sur les heures facturables, et non sur l'ensemble des heures théoriques.
Cette distinction améliore directement la qualité des devis. Elle permet aussi de comparer la rentabilité des affaires, d'identifier les prestations trop consommatrices de temps et de comprendre pourquoi une activité très chargée ne produit pas toujours un résultat satisfaisant.
Pour une entreprise de services, le même raisonnement peut porter sur le coût d'un dossier, d'une intervention ou d'une journée de travail. Pour un artisan, il peut s'appliquer à chaque chantier. Pour un commerce, il peut être complété par l'analyse de la rotation des stocks et des coûts de distribution.
Comment relier résultat d'exploitation et trésorerie ?
Une entreprise peut être rentable sur le papier et manquer de liquidités. Une facture enregistrée crée un produit, mais l'encaissement peut intervenir plusieurs semaines plus tard. Dans l'intervalle, l'entreprise doit payer ses salariés, ses fournisseurs, ses charges sociales et ses impôts.
Le dirigeant doit donc suivre séparément le résultat d'exploitation et la trésorerie prévisionnelle. Le premier mesure la performance de l'activité sur une période. La seconde indique si les ressources disponibles permettront de faire face aux décaissements futurs.
Le besoin en fonds de roulement joue ici un rôle central. Il augmente lorsque les stocks progressent, lorsque les clients paient plus tard ou lorsque l'entreprise doit financer une activité avant d'être encaissée. Une croissance commerciale peut donc augmenter le besoin de financement, même si la marge reste positive.
Les données françaises disponibles en 2026 rappellent l'importance de cette vigilance. Les données Banque de France, mises à jour le 29 septembre 2026, indiquent 70 605 défaillances cumulées sur douze mois à juillet 2026. Ce chiffre ne permet pas d'attribuer chaque défaillance à un problème de trésorerie, mais il confirme l'intérêt d'un suivi régulier des risques financiers et de la capacité de l'entreprise à absorber ses échéances.
Un suivi simple peut associer le solde bancaire, les encaissements attendus, les décaissements prévus, les factures échues et les principales échéances fiscales et sociales. L'objectif n'est pas de produire une prévision parfaite, mais de détecter assez tôt une tension pour agir alors que plusieurs options restent ouvertes.
Comment transformer les chiffres en décisions mensuelles ?
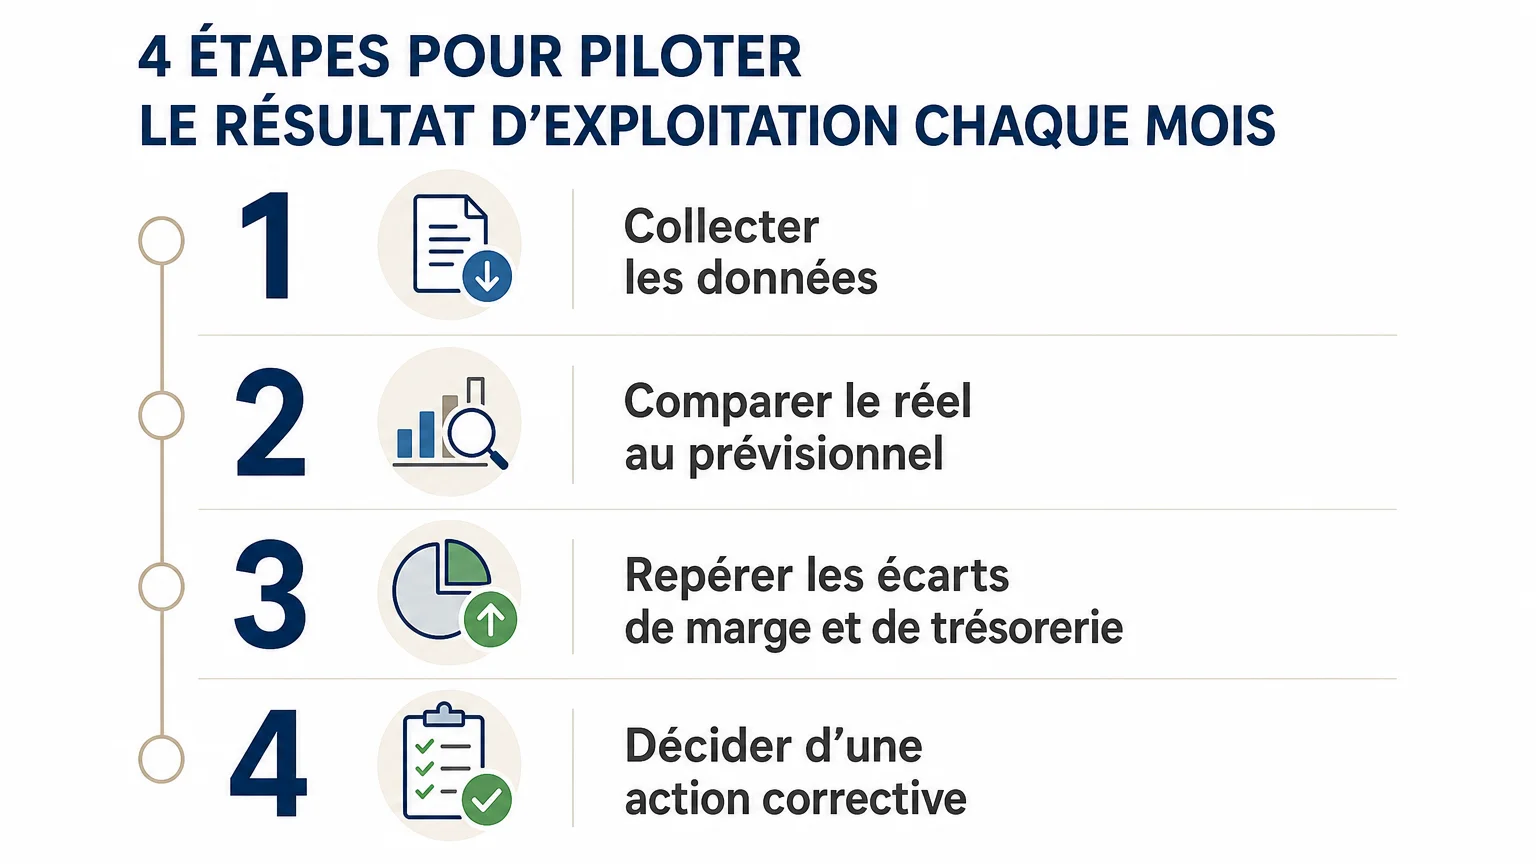
Le pilotage devient utile lorsqu'il installe une routine. Une fois par mois, le dirigeant doit disposer de chiffres suffisamment récents pour comparer le réalisé, le prévisionnel et la trajectoire attendue.
- Collecter les données : chiffre d'affaires, achats, salaires, charges, heures consommées, factures émises et encaissements.
- Comparer le réel au prévisionnel : mesurer les écarts de chiffre d'affaires, de marge, de charges et de trésorerie.
- Identifier la cause : hausse d'un coût, prix mal positionné, temps sous-estimé, impayé, baisse de productivité ou activité moins rentable.
- Décider d'une action : ajuster un devis, relancer un client, renégocier un achat, modifier une organisation ou arrêter une prestation déficitaire.
Chaque indicateur doit être associé à un seuil d'alerte et à une action possible. Une marge qui diminue pendant deux mois ne doit pas seulement être commentée. Elle doit conduire à vérifier les prix, les achats, les temps passés et les conditions commerciales.
La qualité des décisions dépend aussi de la fiabilité des données. Un tableau rempli avec des chiffres trop anciens ou des charges mal réparties peut donner une fausse impression de précision. Il est préférable de suivre cinq indicateurs cohérents chaque mois plutôt que plusieurs dizaines d'indicateurs impossibles à actualiser.
Enfin, le tableau de bord doit rester compréhensible par le dirigeant et les personnes qui participent aux décisions. Les chiffres doivent montrer ce qui s'est passé, mais aussi ce qu'il faut faire ensuite. C'est cette dimension opérationnelle qui transforme un reporting comptable en véritable outil de pilotage.
Un pilotage fondé sur la rentabilité réelle
Le pilotage du résultat d'exploitation repose sur une lecture combinée de l'activité, des marges, du coût horaire, des charges et de la trésorerie. Le chiffre d'affaires ne suffit pas à mesurer la performance. Pour décider avec plus de sécurité, il faut suivre la rentabilité par affaire ou prestation, comparer le réel au prévisionnel et organiser un rituel mensuel. Cette méthode permet d'identifier les écarts plus tôt et de transformer les chiffres en actions concrètes.
Téléchargez notre guide sur le pilotage d'entreprise
Lorsque les chiffres sont dispersés ou difficiles à interpréter, il devient compliqué de savoir quelle décision prendre en priorité. Un guide structuré peut aider à clarifier les indicateurs, les rythmes de suivi et les questions à poser avant d'agir.
Pour approfondir ces principes et disposer d'une base de travail concrète, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle est la différence entre résultat d'exploitation et résultat net ?
Le résultat d'exploitation mesure la performance de l'activité courante. Le résultat net intègre également le résultat financier, les éléments exceptionnels et l'impôt.
Peut-on avoir un résultat d'exploitation positif et une trésorerie tendue ?
Oui, notamment lorsque les clients paient tard, que les stocks augmentent ou que les décaissements interviennent avant les encaissements. Le résultat et la trésorerie doivent donc être suivis séparément.
À quelle fréquence faut-il suivre le résultat d'exploitation ?
Un suivi mensuel constitue une base utile pour la plupart des TPE et PME. Certaines activités soumises à de fortes variations de coûts ou d'encaissements nécessitent un suivi plus fréquent de la trésorerie et des marges.
Quels indicateurs suivre en priorité ?
Commencez par le chiffre d'affaires, la marge, le coût horaire réel, le résultat d'exploitation, le seuil de rentabilité et la trésorerie prévisionnelle. Chaque indicateur doit répondre à une question de gestion et conduire à une décision.
Comment EGADIA peut-il aider à structurer ce suivi ?
Nous accompagnons les artisans, TPE et PME dans le calcul du coût horaire réel, l'analyse des marges par affaire ou prestation et le suivi mensuel du résultat. Notre méthode E.G.A.D.I.A.® associe une approche digitale et humaine à des chiffres destinés à soutenir des décisions concrètes.