
Une entreprise peut multiplier les devis et les heures de travail sans dégager le résultat attendu. Le pilotage de la rentabilité en France commence donc par une question concrète : que reste-t-il après les dépenses nécessaires à chaque chantier, prestation ou vente ? Pour structurer cette démarche, notre méthode de pilotage de la rentabilité relie les coûts, les marges et le résultat dans une même lecture.
Le chiffre d’affaires ne dit pas, à lui seul, si les prix couvrent les charges, si les affaires sont bien facturées ou si les encaissements arrivent à temps. Un pilotage utile transforme les données de l’activité en décisions opérationnelles : revoir un devis, suivre un chantier, corriger un coût ou anticiper un besoin de trésorerie.
Pourquoi le chiffre d’affaires ne suffit-il pas ?
Une hausse des ventes peut masquer une marge qui se resserre. C’est le cas, par exemple, lorsque les achats, les heures de main-d’œuvre ou les frais de déplacement progressent plus vite que les prix facturés. Pour comprendre la performance, il faut donc distinguer l’activité réalisée de ce qu’elle rapporte après ses coûts.
Les données françaises confirment l’intérêt de regarder au-delà du chiffre d’affaires. Dans une étude publiée en août 2026, fondée sur 1,5 million de liasses fiscales de 2025, la Banque de France indique que le chiffre d’affaires des PME hors microentreprises a progressé de 1,5 % en 2025, tandis que celui des ETI a augmenté de 1,2 %. Ces moyennes nationales ne décrivent pas chaque entreprise, mais elles rappellent qu’une croissance modérée de l’activité ne renseigne pas, à elle seule, sur la rentabilité d’une affaire. (banque-france.fr)
Pour une TPE, la question pratique est donc moins « combien avons-nous vendu ? » que « quelles ventes contribuent réellement aux frais fixes et au résultat ? ». Une réponse fiable suppose de connaître le coût complet, de comparer le prix de vente à ce coût et de suivre les dépenses qui ne sont pas affectées directement à une prestation.
Quels indicateurs suivre pour lire la rentabilité ?
Imaginez un artisan dont le carnet de commandes se remplit, mais dont le compte bancaire reste tendu. Pour comprendre cet écart, suivez un petit ensemble d’indicateurs complémentaires : le chiffre d’affaires, la marge par activité, le coût horaire réel, le résultat d’exploitation et la trésorerie. Chacun répond à une question différente, et aucun ne remplace les autres.
La marge permet d’évaluer ce qui reste après les coûts associés à une vente, un chantier ou une prestation. Le résultat d’exploitation donne une vue plus large de l’activité après ses charges d’exploitation. La trésorerie, elle, renseigne sur les fonds disponibles et les mouvements à venir. Une entreprise peut ainsi afficher une activité rentable tout en devant anticiper un décalage entre ses factures et ses encaissements.
Les références générales doivent être interprétées avec prudence. Selon l’Insee, les taux de marge observés en 2023 varient notamment selon la taille et le secteur des entreprises. Cette différence justifie de construire un suivi adapté à son métier et à sa structure, plutôt que de se comparer à une valeur uniforme. (insee.fr)
Un tableau de bord reste lisible lorsqu’il répond à des questions de gestion concrètes. Par exemple : quelles prestations dégagent une marge par affaire suffisante ? Le taux horaire couvre-t-il les charges directes et indirectes ? Le résultat évolue-t-il comme prévu ? Les encaissements à venir couvrent-ils les échéances ? Si un indicateur n’aide ni à repérer un écart ni à décider d’une action, il n’a probablement pas besoin d’occuper une place centrale dans le suivi.
Comment relier coût horaire, devis et marge réelle ?
Prenons l’exemple d’une entreprise de services qui chiffre une mission. Un tarif calculé uniquement à partir du temps passé sur place risque d’oublier la préparation, les déplacements, les périodes non facturées ou les charges de structure. Pour établir un prix cohérent, il faut intégrer au calcul les coûts associés à l’activité, puis les comparer aux heures qui peuvent réellement être facturées.
Le coût horaire réel sert de base au chiffrage : rapportez les coûts à l’ensemble des heures réellement productives et facturables, en tenant compte des charges directes et indirectes. Ensuite, comparez le montant prévu au devis avec les dépenses et le temps réellement constatés. Cet écart devis-réalisé permet de voir si la marge attendue tient dans la pratique, ou si une sous-estimation des heures, des achats ou des frais a réduit le résultat.
Pour une entreprise de services, analyser chaque mission évite de confondre le volume de travail avec sa contribution économique. Nous détaillons cette démarche pour calculer la rentabilité de chaque prestation. Pour le bâtiment, le même raisonnement s’applique chantier par chantier, en rapprochant le devis, les coûts engagés et les éventuels travaux supplémentaires.
À quelle fréquence analyser ses chiffres ?
La fréquence dépend du rythme de l’activité et du risque à surveiller. Une entreprise confrontée à des retards de paiement ou à une trésorerie saisonnière tendue a intérêt à regarder régulièrement les encaissements, les décaissements et les commandes. Pour les autres indicateurs, une revue mensuelle permet de confronter les résultats aux objectifs et de repérer les écarts sans attendre la clôture annuelle.
Les tableaux de bord de gestion présentés par Bpifrance Création illustrent cette logique : les indicateurs se choisissent selon l’activité, et certains, comme les encaissements ou les retards de paiement, peuvent être suivis chaque semaine en période de tension. À chaque revue mensuelle, comparez le réalisé à l’objectif, identifiez un écart significatif, puis associez-lui une action et un responsable. Cette routine rend le tableau de bord utile à la décision plutôt qu’à la seule production de chiffres.
Pour compléter le suivi, reliez les indicateurs passés à une prévision simple. Si les heures facturables diminuent ou si le coût d’un achat augmente, estimez l’effet sur la marge des prochaines affaires. Si des paiements clients sont attendus en retard, mettez à jour les encaissements prévus et les échéances. Le pilotage mensuel aide ainsi à agir sur les prix, les achats, le planning ou la facturation avec des éléments concrets.
Quand un accompagnement spécialisé devient-il utile ?
Un accompagnement devient pertinent lorsque les chiffres existent mais restent difficiles à relier aux décisions : devis dont la marge paraît incertaine, activité soutenue sans résultat suffisant, ou manque de visibilité sur les dépenses à venir. Au deuxième trimestre 2026, 34 % des TPE et PME interrogées par Bpifrance Le Lab jugeaient leur situation de trésorerie difficile. Ce résultat décrit le ressenti des entreprises sondées pendant cette période, et non la situation de chaque entreprise française. (presse.bpifrance.fr)
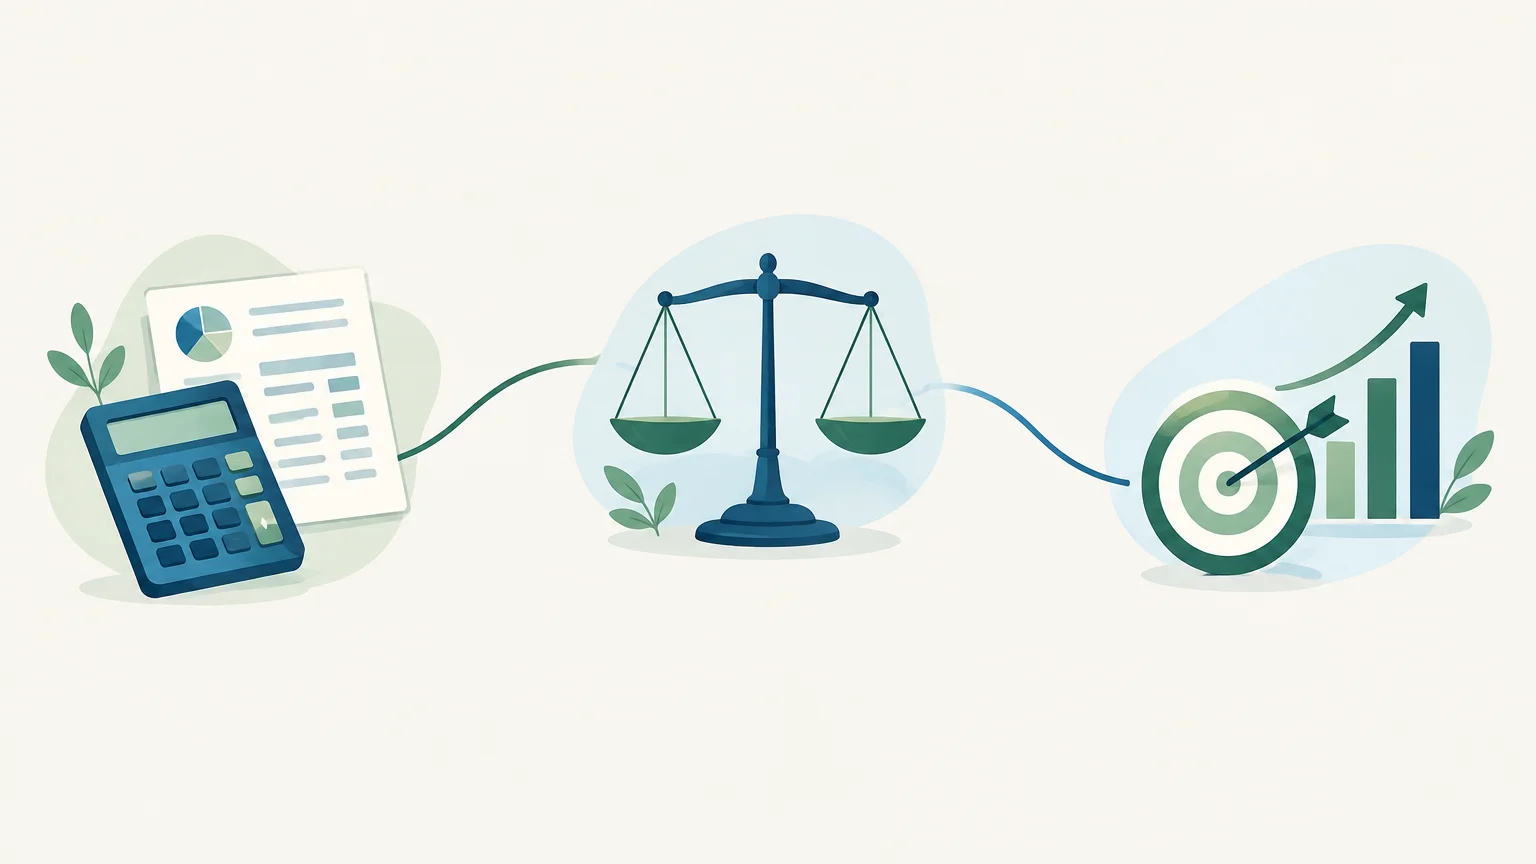
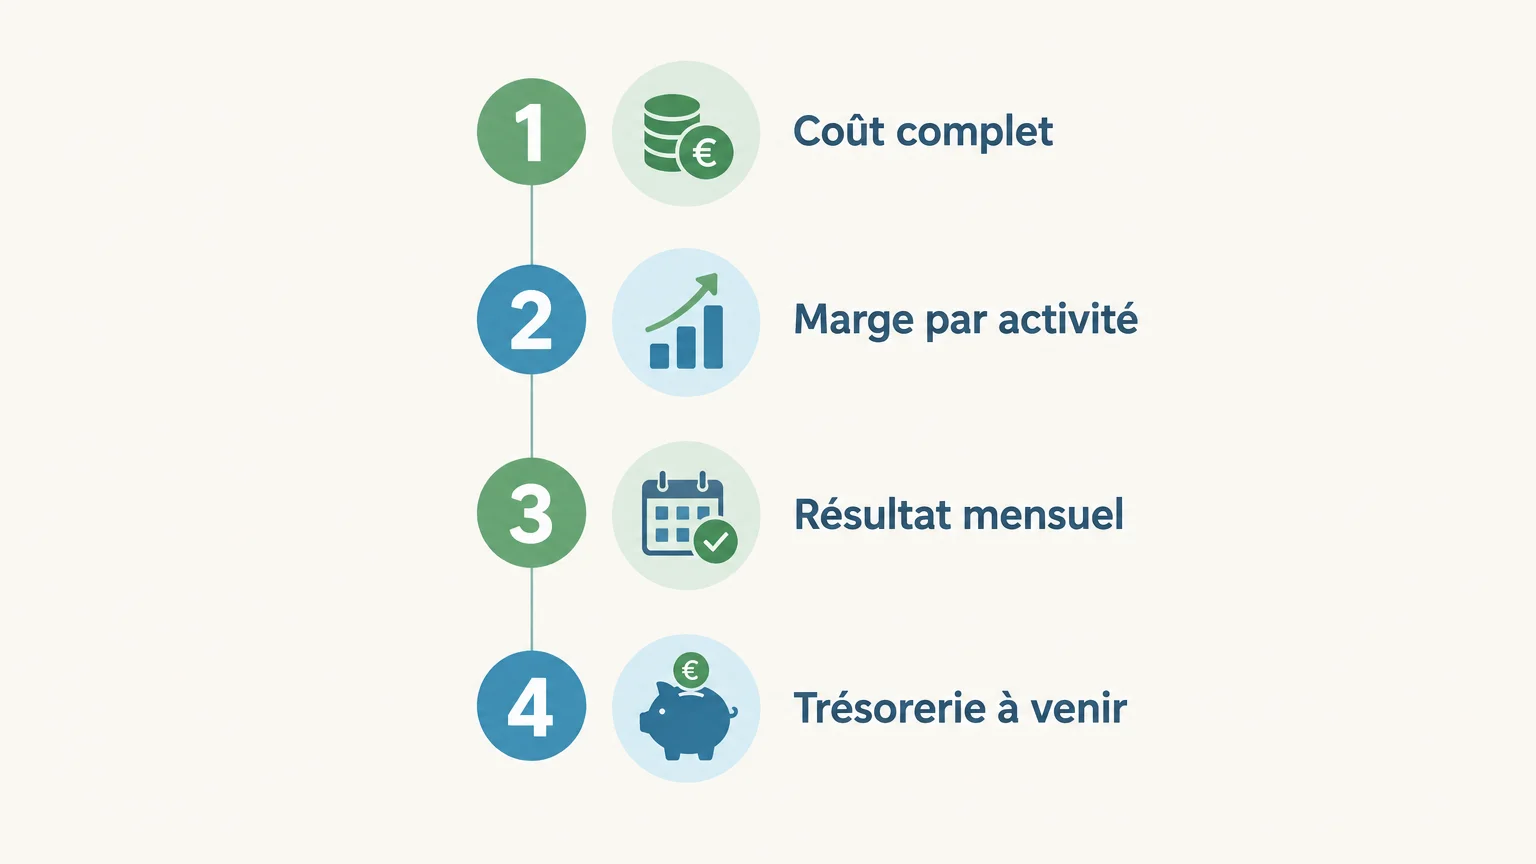
Nous structurons notre approche autour de trois étapes : calculer le coût horaire réel, analyser les marges par affaire ou prestation, puis suivre le résultat d’exploitation et la trésorerie. Ce suivi sert à relier les écarts observés aux décisions de gestion. Pour approfondir le dernier volet, consultez notre méthode pour piloter le résultat d’exploitation.
Un accompagnement digital et humain peut aider les artisans, TPE et PME à rendre ces indicateurs compréhensibles et à les utiliser dans leur activité quotidienne. Chez EGADIA, le premier échange est gratuit et sans engagement. Il permet de clarifier les objectifs du dirigeant avant de déterminer si un accompagnement correspond à ses besoins, en Alsace et dans le Grand Est ou à distance partout en France.
Faire de la rentabilité un repère de gestion
Un pilotage de la rentabilité utile relie le coût réel du travail, la marge de chaque activité, le résultat d’exploitation et la trésorerie. Choisissez des indicateurs adaptés à votre entreprise, examinez-les à une fréquence régulière et associez chaque écart à une décision concrète. Cette discipline permet de mieux comprendre ce qui contribue au résultat et d’ajuster l’activité avant que les difficultés ne s’installent.
Télécharger le guide de pilotage d’entreprise
Lorsque les devis, les charges et les encaissements sont suivis séparément, il devient difficile de savoir quelle action aura le plus d’effet sur le résultat. Un cadre de pilotage clair aide à organiser les chiffres utiles et à les relier aux décisions de gestion.
Notre accompagnement associe le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Il s’adresse aux dirigeants d’artisans, de TPE et de PME, en présentiel en Alsace et dans le Grand Est ou à distance partout en France. Pour commencer par des repères pratiques, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle différence entre chiffre d’affaires et rentabilité ?
Le chiffre d’affaires mesure les ventes réalisées, tandis que la rentabilité tient compte des coûts engagés pour les obtenir. Une activité qui vend davantage n’améliore donc pas nécessairement son résultat si ses coûts augmentent aussi.
Quel indicateur regarder en premier ?
Commencez par le coût complet et la marge des principales activités ou affaires. Ces repères aident à vérifier si les prix facturés couvrent les coûts avant d’élargir l’analyse au résultat et à la trésorerie.
Comment calculer un coût horaire réel ?
Recensez les charges directes et indirectes à couvrir, puis rapportez-les aux heures réellement productives et facturables. Vérifiez ensuite le calcul avec le temps constaté sur les missions ou chantiers terminés.
À quelle fréquence faut-il suivre la rentabilité ?
Une revue mensuelle convient à de nombreux indicateurs de rentabilité et de résultat. La trésorerie et les retards de paiement peuvent nécessiter un examen plus rapproché lorsque la situation l’exige.
EGADIA peut-il accompagner le suivi de la rentabilité ?
Oui, notre accompagnement traite le coût horaire réel, les marges par chantier ou prestation et le résultat d’exploitation. Un premier échange gratuit et sans engagement permet de clarifier la situation et les objectifs du dirigeant.