
Combien vous reste-t-il réellement lorsqu’une heure de travail est facturée ? Pour le savoir, il faut rapporter les dépenses de l’entreprise aux heures vendues, et non à toutes les heures passées à travailler. Un calcul du coût horaire d’un artisan fondé sur vos chiffres évite de fixer un tarif uniquement à partir des prix observés autour de vous. Pour examiner les charges de l’activité et les heures retenues dans ce calcul, nous détaillons aussi la méthode pour calculer le coût horaire réel dans le bâtiment.
Le principe est le même partout en France, mais les dépenses et l’organisation diffèrent selon le métier, le statut et la taille de l’entreprise. Une heure facturée doit contribuer aux frais de fonctionnement, à la rémunération et aux charges de la structure. Le bon taux se construit donc à partir de données comptables réelles, d’un volume d’heures réaliste et d’une marge définie séparément.
Quelles dépenses intégrer au coût horaire ?
Commencez par distinguer les coûts liés directement à la production des frais nécessaires au fonctionnement de l’entreprise. Cette séparation évite de répartir deux fois une même dépense, ou d’en oublier une dans le devis.
Pour une entreprise employant des salariés, le coût direct de main-d’œuvre comprend notamment le salaire brut et les charges patronales associées. Le coût du travail salarié englobe aussi d’autres dépenses liées à l’emploi. L’définition du coût du travail de l’Insee répertorie notamment les cotisations patronales, les frais de formation et certaines taxes. Ce périmètre concerne le travail salarié : il ne suffit pas à calculer le prix de vente d’une prestation artisanale.
Ajoutez ensuite les frais généraux qui ne se rattachent pas à un chantier précis : assurances, comptabilité, téléphone, logiciels, local, entretien du véhicule et de l’outillage, frais bancaires ou dépenses administratives. Basez-vous sur le compte de résultat et les factures de l’entreprise, en utilisant une période complète et des montants cohérents avec l’activité prévue.
Pour un artisan qui travaille seul, incluez également l’objectif de rémunération et les cotisations correspondant à son activité et à son statut. Leur calcul n’est pas identique pour toutes les structures : reprenez vos données réelles et vérifiez les postes nécessaires avec votre comptable. Les matériaux, la sous-traitance ou la location ponctuelle d’un équipement sont généralement chiffrés à part lorsqu’ils sont propres à un chantier.
Pourquoi compter uniquement les heures facturables ?
Un artisan peut travailler une journée entière sans passer toutes ses heures sur un chantier facturé. La préparation des devis, les commandes, les trajets, la facturation, les relances, l’entretien du matériel et la prospection prennent aussi du temps. Si vous divisez vos charges par toutes les heures de présence, vous sous-estimez le coût de chaque heure réellement vendue.
Établissez votre estimation sur une année, puis retirez les congés, jours fériés, absences et périodes sans intervention facturée. Pensez aussi aux heures consacrées aux tâches de gestion. Si vous suivez déjà le temps passé, utilisez vos relevés. Sinon, partez d’une estimation prudente et comparez-la régulièrement avec les heures réellement facturées.
La Fédération française du bâtiment indique que son outil MonSuiviProFFB, actualisé le 13 mai 2026, sert notamment à calculer un taux horaire moyen et à suivre les heures réalisées et facturées. Cette logique rappelle l’intérêt de confronter le prévisionnel aux données de terrain, plutôt que d’adopter un nombre d’heures type sans vérifier qu’il correspond à votre organisation.
Pour rendre ce suivi utile, notez les heures par chantier et par catégorie de tâche. Au bout de quelques mois, vous verrez si les déplacements, les commandes ou les devis occupent davantage de temps que prévu. Ajustez alors votre estimation annuelle, au lieu de compenser une hypothèse trop optimiste en augmentant arbitrairement chaque devis.
Comment faire le calcul avec un exemple ?
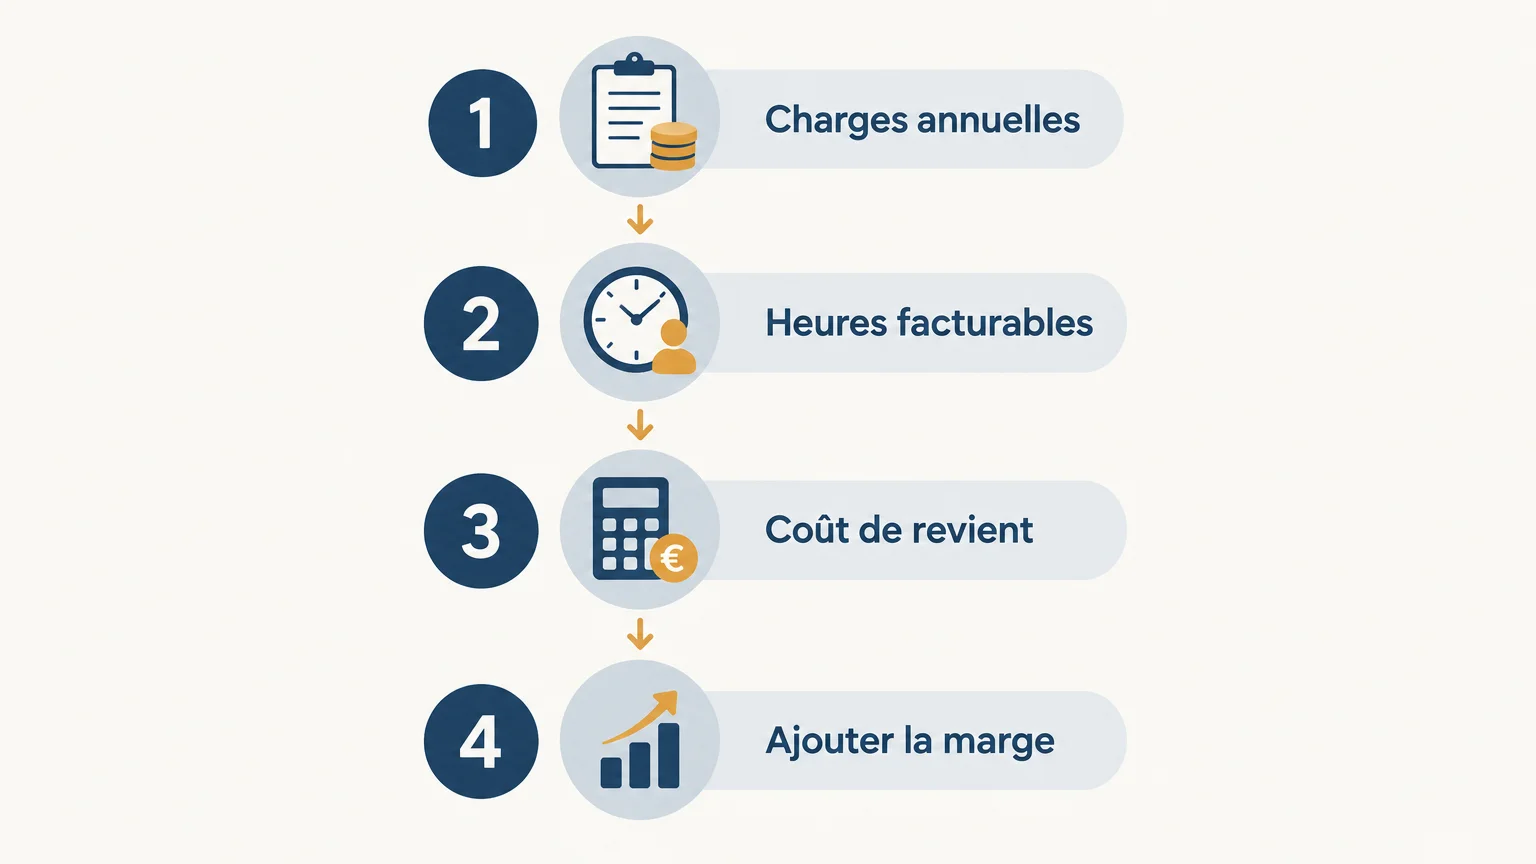
Supposons qu’une entreprise doive couvrir 18 000 € de frais généraux annuels et 42 000 € pour la rémunération visée et les charges associées. Son besoin annuel à financer atteint alors 60 000 €. Ces montants sont fictifs et servent uniquement à illustrer la formule.
Si l’artisan prévoit 1 200 heures facturables sur l’année, le calcul est le suivant :
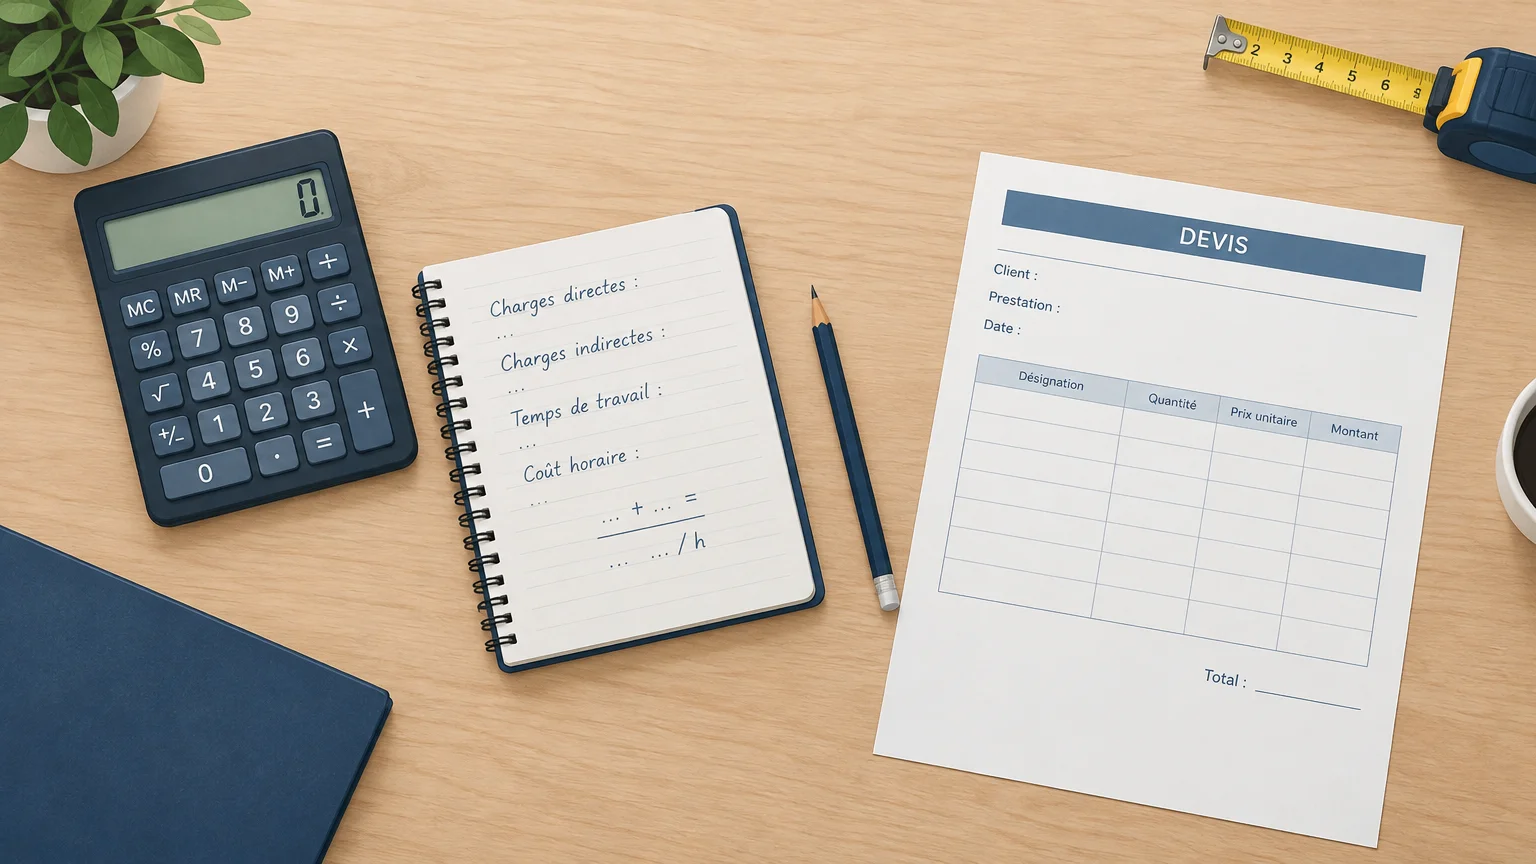
Coût horaire de base = 60 000 € ÷ 1 200 heures = 50 € par heure.
Ce résultat correspond au montant à couvrir par heure vendue avant le bénéfice visé, dans cet exemple simplifié. Il ne constitue pas un tarif universel : le résultat dépend des frais retenus, de la rémunération prise en compte et des heures réellement vendables.
Pour viser ensuite une marge égale à 20 % du prix de vente hors taxes, divisez le coût par 1 moins le taux de marge : 50 € ÷ (1 − 0,20) = 62,50 € HT par heure. Ajouter simplement 20 % au coût donnerait 60 € : la marge représenterait alors 10 € sur un prix de vente de 60 €, soit 16,7 % du prix, et non 20 %.
Cette distinction entre coût de revient horaire et prix vendu est essentielle. Pour une intervention, le prix total doit aussi tenir compte des matériaux, des fournitures, des frais propres au chantier et du temps nécessaire à sa réalisation. Si vous souhaitez prolonger le calcul jusqu’à la rentabilité de chaque affaire, nous expliquons comment calculer la marge d’un chantier.
Comment vérifier que le taux reste cohérent ?
Un taux calculé une fois ne reste pas forcément adapté lorsque les coûts ou l’organisation évoluent. Actualisez les charges et confrontez les heures prévues aux heures facturées. Après chaque chantier, comparez le temps réel, les achats et les frais engagés avec le devis initial ; ces écarts vous aideront à corriger vos prochains chiffrages.
Les chiffres publiés à l’échelle nationale ne remplacent pas ce calcul interne. En octobre 2026, Rexecode estimait le coût horaire moyen du travail à 45,7 € en France dans les secteurs marchands au deuxième trimestre 2026, à partir de données d’enquête et d’indices d’Eurostat. Cette mesure concerne le coût du travail salarié, pas le tarif de vente d’un artisan indépendant ni le taux à appliquer à votre entreprise : les estimations du deuxième trimestre ne constituent donc pas un tarif de référence pour vos devis.
Si vous passez beaucoup de temps à recalculer vos frais ou si les marges de vos chantiers restent difficiles à lire, nous aidons les dirigeants à organiser le suivi du coût horaire, des affaires et du résultat. Notre démarche de pilotage d’entreprise pour artisans relie ces données à des décisions de gestion concrètes.
À retenir pour vos prochains devis
Pour obtenir un taux pertinent, recensez les charges à financer, estimez les heures réellement facturables, puis séparez le coût de revient de la marge souhaitée. Contrôlez ensuite les écarts entre devis et résultats réels. Vous disposerez ainsi d’une base de calcul propre à votre entreprise, plus utile qu’un tarif moyen pris hors contexte.
Structurez le pilotage de votre entreprise
Un coût horaire fiable prend tout son sens lorsqu’il est relié à la marge des chantiers et au résultat global. Pour les artisans qui souhaitent clarifier leurs chiffres et leurs décisions de gestion, notre accompagnement associe le calcul du coût horaire réel, l’analyse de la rentabilité des affaires et le suivi mensuel du résultat d’exploitation.
Téléchargez notre guide pour découvrir des repères utiles au pilotage de votre activité et mieux structurer vos décisions : télécharger le guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle formule utiliser pour calculer un coût horaire ?
Divisez le montant annuel que l’entreprise doit couvrir par le nombre d’heures réellement facturables. Distinguez ensuite ce coût de revient du tarif de vente, qui intègre la marge recherchée.
Quelles charges faut-il intégrer au calcul ?
Incluez les frais généraux, les coûts de main-d’œuvre et, pour un artisan seul, les éléments nécessaires à sa rémunération et aux cotisations liées à son statut. Chiffrez séparément les dépenses propres à chaque chantier lorsqu’elles ne concernent pas toute l’activité.
Faut-il compter les heures de déplacement ?
Oui, le temps de déplacement mobilise l’artisan même s’il n’est pas toujours facturé séparément. Intégrez-le à votre organisation du temps et vérifiez que vos devis couvrent les frais de trajet associés.
Le coût horaire est-il le tarif à inscrire sur le devis ?
Pas nécessairement : le coût horaire indique ce que l’entreprise doit couvrir, tandis que le tarif de vente doit intégrer la marge visée. Le devis tient aussi compte du temps nécessaire et des autres coûts propres aux travaux.
Comment EGADIA peut-il accompagner ce calcul ?
Notre accompagnement en gestion aide à établir le coût horaire réel, à analyser la rentabilité des chantiers et à suivre le résultat d’exploitation. Un premier échange gratuit et sans engagement permet de clarifier la situation et les objectifs du dirigeant.