
Un carnet de commandes bien rempli ne garantit ni une marge suffisante ni une trésorerie disponible. Pour un artisan, la différence se joue souvent dans les heures réellement productives, les achats oubliés, les déplacements, les retards d’encaissement ou les travaux supplémentaires non facturés. Pour suivre précisément vos chantiers, notre suivi d'affaire BTP pour artisans permet de relier l’activité de terrain aux résultats économiques.
La situation des petites entreprises françaises confirme l’intérêt d’un pilotage régulier. Au deuxième trimestre 2026, 37 % des dirigeants de TPE et PME interrogés signalaient une dégradation de leur trésorerie, tandis que 34 % jugeaient leur situation actuelle difficile, selon le baromètre TPE PME de Bpifrance Le Lab et Rexecode. Le pilotage d’entreprise pour artisans doit donc transformer les chiffres en décisions concrètes, sans ajouter une couche administrative inutile.
Pourquoi le pilotage est indispensable à un artisan
Que se passe-t-il lorsque vous regardez uniquement le solde bancaire ou le chiffre d’affaires du mois ? Vous disposez d’une information réelle, mais incomplète. Le solde bancaire ne montre pas toujours les factures qui doivent être encaissées, les salaires à venir, les achats déjà engagés ou les échéances fiscales. De son côté, le chiffre d’affaires ne dit pas quelles prestations créent réellement de la valeur.
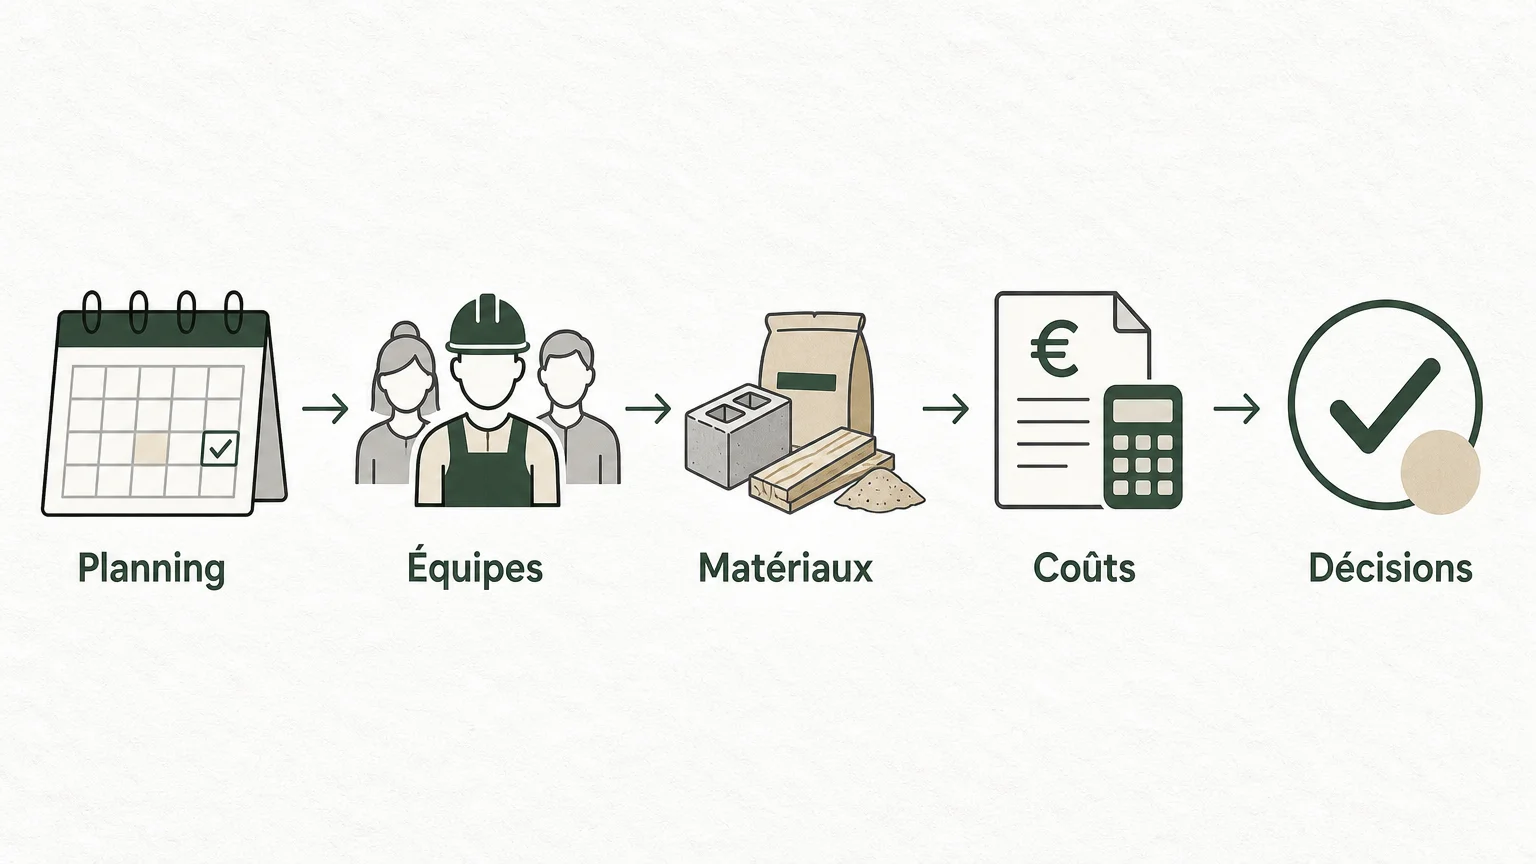
Le rôle du pilotage consiste à rapprocher trois dimensions. La première est l’activité, avec les devis, les commandes, les heures vendues et les chantiers en cours. La deuxième est la rentabilité, avec le coût des matériaux, de la main d’œuvre, des sous traitants et des charges fixes. La troisième est la trésorerie, qui mesure la capacité à régler les dépenses au moment où elles arrivent.
Cette approche ne demande pas forcément un système complexe. Elle exige surtout des indicateurs adaptés à votre métier, une mise à jour régulière et une règle simple : chaque chiffre doit aider à prendre une décision. Si une donnée ne permet ni de corriger un prix, ni de sécuriser un encaissement, ni d’arbitrer une dépense, elle ne mérite pas forcément une place centrale dans votre tableau de bord.
Les indicateurs à suivre pour garder une vision claire
Imaginez que vous deviez prendre une décision importante lundi matin, investir dans un véhicule, embaucher, accepter un chantier ou revoir vos tarifs. Quelles informations vous faut-il réellement ? Dans la plupart des entreprises artisanales, quelques indicateurs suffisent pour obtenir une première réponse fiable.
| Indicateur | Question à laquelle il répond | Fréquence utile | Décision possible |
|---|---|---|---|
| Coût horaire réel | Quel est le coût d’une heure productive ? | À chaque évolution importante des charges | Revoir les prix et les devis |
| Marge par affaire | Quels chantiers ou prestations sont rentables ? | À la clôture de chaque affaire | Corriger le chiffrage ou les méthodes |
| Trésorerie prévisionnelle | Les encaissements couvrent-ils les sorties à venir ? | Chaque semaine | Relancer, demander un acompte ou décaler une dépense |
| Résultat mensuel | L’activité crée-t-elle assez de résultat ? | Chaque mois | Ajuster les charges et les objectifs |
| Écart prévu, réalisé | Pourquoi la réalité s’éloigne-t-elle du budget ? | Chaque mois | Mettre en place une action corrective |
Ces indicateurs doivent rester lisibles. Un tableau de bord trop détaillé risque de devenir un document que personne ne consulte. À l’inverse, un suivi limité au chiffre d’affaires ou au compte bancaire masque les écarts qui réduisent progressivement la rentabilité.
Calculer un coût horaire réellement rentable
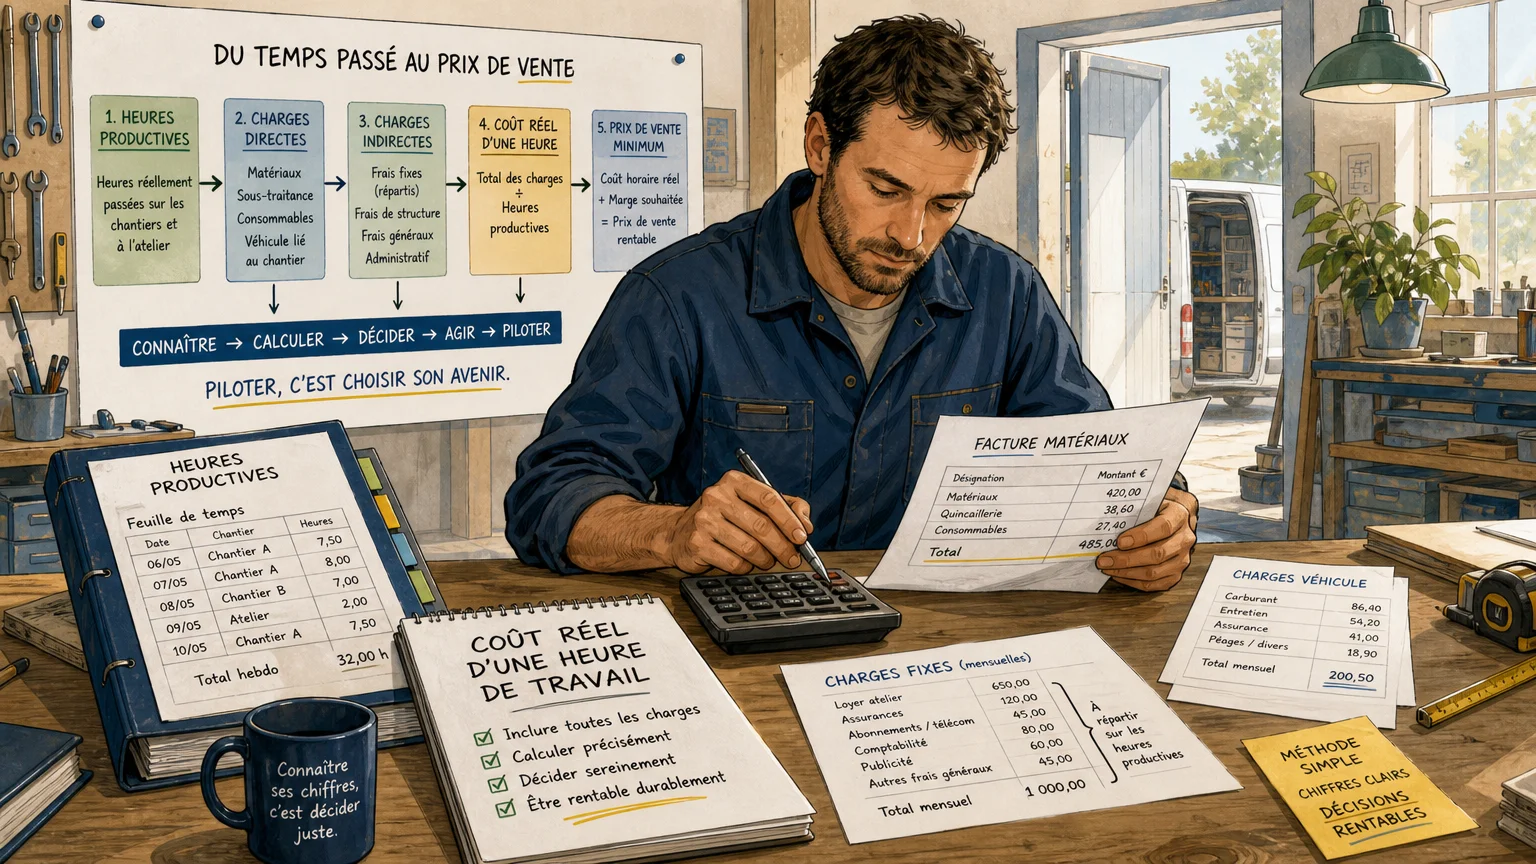
Pourquoi un devis apparemment correct peut-il laisser une marge insuffisante ? Parce que le taux horaire utilisé ne couvre pas toujours l’ensemble des coûts supportés par l’entreprise. Il faut intégrer la rémunération et les charges liées à la main d’œuvre, mais aussi les temps non facturés, les déplacements, les congés, les périodes improductives, les assurances, le local, les véhicules, les outils et les frais administratifs.
Le calcul doit partir des heures réellement disponibles pour produire ou intervenir, et non du nombre théorique d’heures dans une année. Une partie du temps est consacrée aux devis, aux achats, à la préparation, aux trajets, à la gestion ou au service après vente. Si ces heures sont ignorées, le prix de vente paraît compétitif, mais chaque chantier contribue insuffisamment aux charges fixes.
Pour les entreprises artisanales du bâtiment, la FFB met à disposition l’outil MonSuiviProFFB, actualisé le 13 mai 2026. Il permet notamment de calculer un taux horaire moyen, d’intégrer les charges prévisionnelles et de suivre l’activité et la rentabilité dans un tableau de bord mensuel. Cet outil peut constituer une base de travail, à condition d’être adapté à vos données réelles et à votre organisation.
Dans la pratique, votre coût horaire doit servir à trois usages. Il doit aider à établir des devis cohérents, à comparer le temps prévu au temps réellement consommé et à repérer les prestations qui mobilisent beaucoup de ressources pour une marge faible. Le bon indicateur n’est donc pas seulement le taux affiché sur le devis, mais l’écart entre ce qui a été vendu, réalisé et réellement gagné.
Mesurer la rentabilité de chaque chantier ou prestation
Un chantier peut-il être rentable sur le papier et déficitaire dans les faits ? Oui, notamment lorsque les heures supplémentaires, les achats additionnels, les retours sur site ou les modifications demandées par le client ne sont pas suivis séparément.
Le suivi commence avant la signature. Pour chaque affaire, estimez les heures de préparation, de production, de pose, de déplacement et de finition. Ajoutez les matériaux, la sous traitance, la location de matériel et les frais spécifiques. La marge prévisionnelle devient alors une hypothèse que vous pourrez comparer à la marge réellement obtenue.
Pendant l’exécution, concentrez votre attention sur les écarts. Un dépassement de temps peut venir d’un chiffrage trop optimiste, d’un problème d’organisation, d’une difficulté technique ou d’une demande supplémentaire du client. La cause compte autant que le montant, car elle détermine l’action à prendre. Il faudra parfois revoir le devis type, mieux cadrer les travaux supplémentaires ou modifier la planification.
Pour les activités du bâtiment, notre suivi de chantier et contrôle des marges aide à relier l’avancement opérationnel aux coûts engagés. Cette lecture évite d’attendre la fin de l’exercice comptable pour découvrir qu’une affaire a consommé plus de ressources que prévu.
À la clôture, comparez au minimum quatre éléments : le montant vendu, le coût des achats, les heures consommées et la marge finale. Cette comparaison doit alimenter les prochains devis. Un chantier déficitaire n’est utile à l’entreprise que s’il permet de comprendre ce qui doit être corrigé dans le chiffrage, la production ou les conditions commerciales.
Suivre la trésorerie au delà du solde bancaire
Votre compte bancaire est positif aujourd’hui, mais le restera-t-il après les prochains salaires, règlements fournisseurs, charges sociales et remboursements ? La trésorerie se pilote dans le temps, pas seulement à un instant donné.
Construisez une projection simple en recensant les encaissements attendus et les décaissements prévus. Pour chaque facture client, indiquez une date d’encaissement réaliste. Pour chaque dépense, ajoutez l’échéance, le montant et le caractère prioritaire ou reportable. Cette méthode permet de distinguer une tension temporaire d’un déséquilibre durable.
Les acomptes, les relances et les délais de paiement ont un effet direct sur votre besoin de financement. Dans le bâtiment et les métiers de l’intervention, vous pouvez parfois engager des achats et des heures plusieurs semaines avant le règlement du client. Le pilotage doit donc relier le calendrier du chantier au calendrier des flux financiers.
En 2026, la Banque de France a analysé les comptes annuels 2025 de 1,5 million d’unités légales, couvrant environ 85 % de la valeur ajoutée produite par les PME et ETI françaises. L’étude Banque de France souligne des fondamentaux encore robustes à fin 2025, tout en relevant une progression lente de l’activité et une dégradation de la capacité de remboursement. Ces données concernent un périmètre plus large que l’artisanat, mais elles rappellent l’importance de surveiller simultanément résultat, endettement et liquidité.
Une routine hebdomadaire de quinze à trente minutes peut suffire pour commencer. Vérifiez ce qui est entré, ce qui doit entrer, ce qui doit sortir et la décision urgente à prendre. Vous pouvez alors relancer un client, demander un acompte, négocier un délai ou reporter un achat avant que la tension ne devienne critique.
Construire un tableau de bord simple et actionnable
À quoi reconnaît-on un tableau de bord utile ? Il permet de comprendre la situation en quelques minutes et de savoir quelle action engager. Il ne cherche pas à reproduire toute la comptabilité. Il sélectionne les données nécessaires à vos décisions quotidiennes et les présente avec des définitions stables.
Commencez par une page de synthèse. Elle peut réunir le chiffre d’affaires réalisé, la marge, la trésorerie disponible, la trésorerie projetée, les factures en retard et les principaux écarts par rapport au budget. Ajoutez ensuite un niveau de détail par chantier, prestation, salarié ou activité uniquement si cette information déclenche une action.
La fréquence dépend de l’indicateur. La trésorerie mérite un suivi hebdomadaire, tandis que la marge par chantier peut être analysée à chaque étape importante. Le résultat d’exploitation et les charges fixes peuvent être examinés mensuellement. L’essentiel est de ne pas mélanger des données mises à jour à des rythmes très différents sans l’indiquer clairement.
Notre page consacrée aux outils de pilotage d'entreprise présente les critères à examiner avant de choisir un support. Un tableur peut convenir à une petite structure si ses données sont fiables et régulièrement actualisées. Lorsque les affaires se multiplient, un outil accompagné d’une méthode devient souvent plus pertinent qu’un fichier isolé difficile à maintenir.
Enfin, associez chaque écart à une action et à un responsable. Une marge inférieure à l’objectif doit conduire à une vérification du temps passé, des achats ou du prix. Une trésorerie projetée insuffisante doit déclencher une relance, une négociation ou une décision de financement. Sans cette dernière étape, le tableau de bord reste descriptif et ne devient pas un véritable outil de pilotage.
Se faire accompagner sans perdre la maîtrise de ses chiffres
Faut-il tout faire seul pour rester maître de son entreprise ? Pas nécessairement. Le dirigeant conserve la décision, mais peut gagner du temps en s’appuyant sur une méthode, des chiffres structurés et un regard extérieur.
Un accompagnement pertinent doit partir de vos données réelles. Il doit clarifier le coût horaire, les marges par affaire, les charges indirectes, les échéances de trésorerie et le résultat attendu. Il doit également traduire les analyses en décisions compréhensibles, sans vous enfermer dans une succession de tableaux difficiles à utiliser.
Chez nous, la méthode E.G.A.D.I.A.® s’organise autour de trois étapes : calculer le coût horaire réel, analyser la rentabilité des chantiers ou prestations, puis suivre le résultat d’exploitation. Notre pilotage d'activité associe un accompagnement digital et humain pour aider les artisans, les TPE et les PME à travailler avec des chiffres clairs et une vision projetée.
Le premier échange est gratuit et sans engagement. Il permet de préciser votre situation, vos objectifs et les indicateurs prioritaires avant d’envisager un accompagnement. Cette étape est particulièrement utile si vous travaillez beaucoup sans comprendre pourquoi la marge reste faible, si vos devis sont difficiles à fiabiliser ou si votre trésorerie est régulièrement sous tension.
Le pilotage artisanal commence par des chiffres utiles
Pour piloter une entreprise artisanale, il n’est pas nécessaire de suivre des dizaines d’indicateurs. Commencez par fiabiliser le coût horaire, la marge de chaque affaire, la trésorerie à venir et le résultat mensuel. Mettez ces données à jour selon une routine réaliste, analysez les écarts et reliez chaque constat à une décision. Cette discipline vous aide à mieux chiffrer, à protéger vos marges et à anticiper les périodes difficiles. Un pilotage d’entreprise pour artisans efficace reste simple, régulier et directement relié à la réalité du terrain.
Téléchargez notre guide sur le pilotage d’entreprise
Lorsque les chiffres sont dispersés entre les devis, les factures, les relevés bancaires et les suivis de chantier, il devient difficile de décider rapidement. Une méthode structurée vous aide à retrouver une lecture commune de votre rentabilité, de votre trésorerie et de votre résultat.
Pour avancer avec des repères concrets, nous avons préparé un guide consacré au pilotage d’entreprise. Il vous aidera à identifier les indicateurs prioritaires, à organiser votre suivi et à préparer vos prochaines décisions. Téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quels indicateurs un artisan doit-il suivre en priorité ?
Commencez par le coût horaire réel, la marge par chantier ou prestation, la trésorerie prévisionnelle et le résultat mensuel. Ces indicateurs couvrent les principaux risques liés au prix, à la rentabilité et aux encaissements.
Quelle différence existe-t-il entre chiffre d’affaires et rentabilité ?
Le chiffre d’affaires mesure ce que l’entreprise vend, tandis que la rentabilité mesure ce qu’il reste après les coûts directs et indirects. Une activité élevée peut donc masquer des prestations peu rémunératrices.
À quelle fréquence faut-il suivre sa trésorerie ?
Un suivi hebdomadaire est généralement adapté aux petites entreprises, surtout lorsque les délais de paiement sont variables ou que les achats sont engagés avant les encaissements. Le tableau doit être actualisé dès qu’une facture importante est payée, retardée ou modifiée.
Un tableur suffit-il pour piloter une entreprise artisanale ?
Oui, si l’entreprise reste simple, que les données sont fiables et que le fichier est réellement mis à jour. Lorsque les chantiers, les salariés ou les activités se multiplient, un outil structuré et un accompagnement humain peuvent limiter les erreurs et faciliter l’analyse.
Comment EGADIA peut-il aider un artisan à mieux piloter son activité ?
Nous vous accompagnons dans le calcul du coût horaire réel, l’analyse des marges par affaire et le suivi mensuel du résultat d’exploitation. L’approche combine des outils et un accompagnement humain afin de relier les chiffres aux décisions de gestion.