
Un devis rentable peut perdre une grande partie de sa marge lorsque les heures dépassent le budget ou qu’une dépense n’est pas affectée au bon chantier. Pour calculer et piloter la marge de vos chantiers, partez d’un périmètre de coûts clair et confrontez-le régulièrement à la réalité du terrain. Votre résultat dépend-il encore du chiffre facturé, ou savez-vous ce que chaque affaire rapporte réellement ?
Le calcul de la marge par chantier éclaire cette question à l’échelle d’un projet, tandis que les ratios nationaux décrivent des ensembles d’entreprises. À titre de contexte, les dernières données annuelles de l’Insee disponibles pour la construction portent sur 2023 : elles évaluent le taux de marge sectoriel à 22,8 %, selon une définition fondée sur la valeur ajoutée aux coûts des facteurs. Ce chiffre n’est pas la marge nette d’un chantier individuel et ne doit pas servir de taux cible pour un devis. Les ratios de la construction rappellent surtout que les périmètres de calcul comptent.
Quelle formule utiliser pour calculer la marge d’un chantier ?
Un chantier facturé 12 000 € hors taxes ne rapporte pas nécessairement 12 000 € à l’entreprise. La formule de base est : marge du chantier = chiffre d’affaires HT − coût de revient du chantier. Le chiffre d’affaires retenu correspond au montant réellement facturable, en intégrant les avenants acceptés et en excluant la TVA.
Pour obtenir un résultat utile au pilotage, distinguez deux niveaux. La marge sur coûts directs soustrait du chiffre d’affaires les dépenses directement liées aux travaux. Le coût de revient ajoute la quote-part de frais généraux de l’entreprise, comme le loyer, les assurances ou la gestion administrative. La marge calculée après cette répartition donne une vision plus complète, sans pour autant représenter le bénéfice net comptable de l’entreprise.
Précisez aussi la base de votre pourcentage. Le taux de rentabilité rapporté au chiffre d’affaires se calcule ainsi : marge du chantier ÷ chiffre d’affaires HT × 100. Le taux de marge rapporté au coût de revient utilise une autre base : marge du chantier ÷ coût de revient × 100. Dans un devis ou un tableau de suivi, nommez l’indicateur et sa base pour éviter de comparer des pourcentages qui ne mesurent pas la même chose.
Quels coûts intégrer pour éviter une marge trompeuse ?
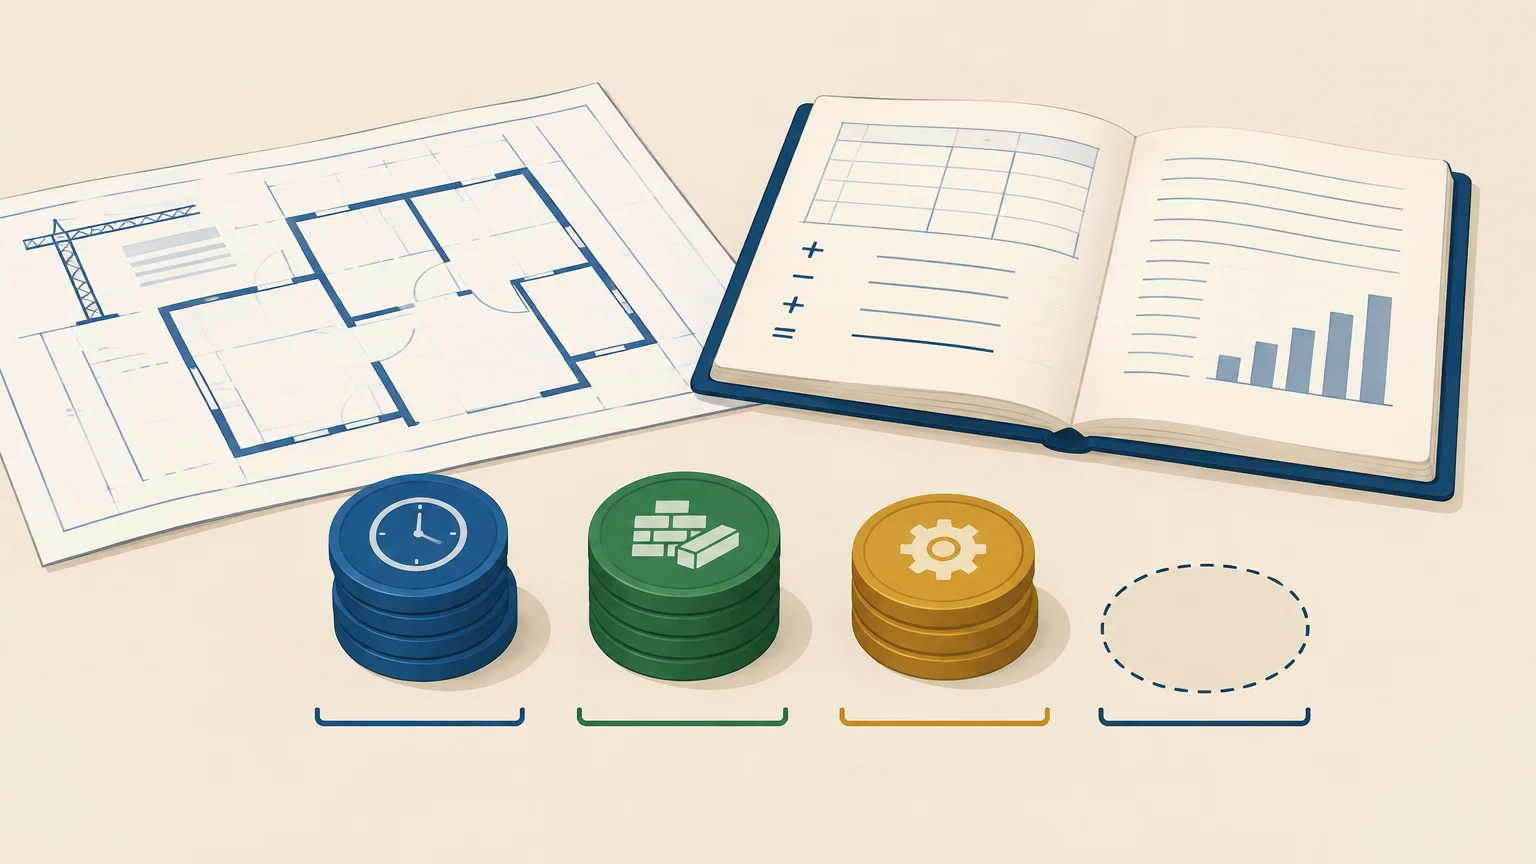
Un devis de rénovation mobilise généralement des fournitures, de la main-d’œuvre et du matériel. Pour établir le déboursé sec, additionnez les coûts directs nécessaires à l’exécution : matériaux réellement utilisés, main-d’œuvre valorisée au coût horaire chargé, location ou utilisation du matériel affecté au chantier, sous-traitance et autres dépenses directement attribuables.
Pour les matériaux, retenez les prix d’achat et les quantités prévues, en intégrant les consommables, les frais de livraison et les pertes raisonnablement anticipées. Pour la main-d’œuvre, partez des heures prévues et d’un coût horaire réel tenant compte des charges liées au salarié. Affectez également au chantier les temps de préparation ou de déplacement lorsqu’ils sont imputables à cette affaire. Compter les heures uniquement sur la pose sous-estime fréquemment le temps consommé.
Les frais généraux ne doivent ni être oubliés ni être comptés deux fois. Ils comprennent, par exemple, les assurances de l’entreprise, le loyer, les outils de gestion et le temps administratif partagé entre plusieurs chantiers. Répartissez-les selon une règle cohérente avec votre activité, puis appliquez cette règle de façon constante. Les dépenses propres au chantier restent, elles, affectées directement à celui-ci.
Comment suivre le prévu et le réalisé pendant les travaux ?
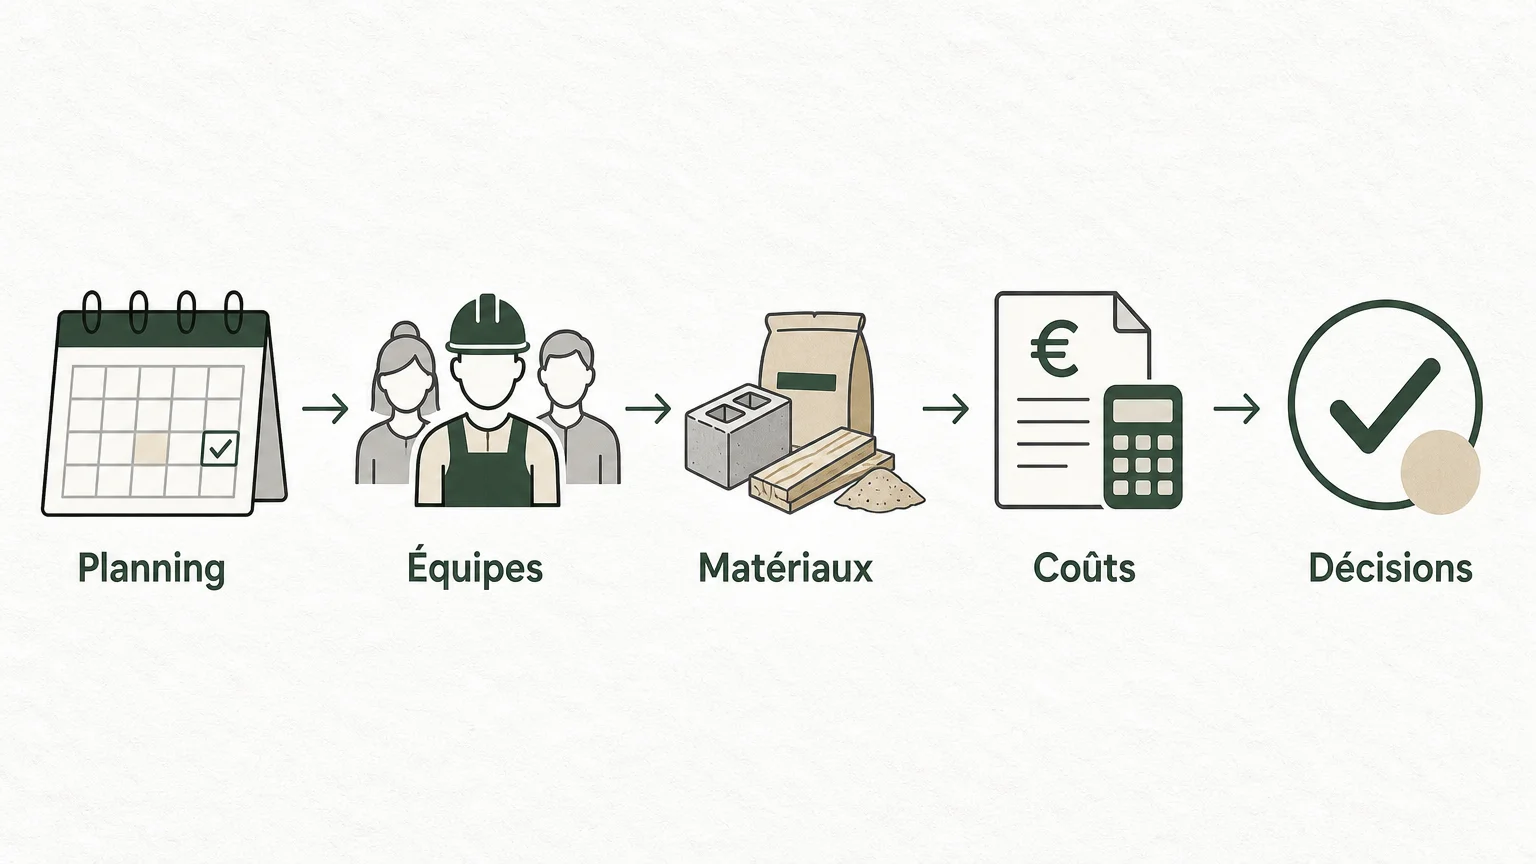
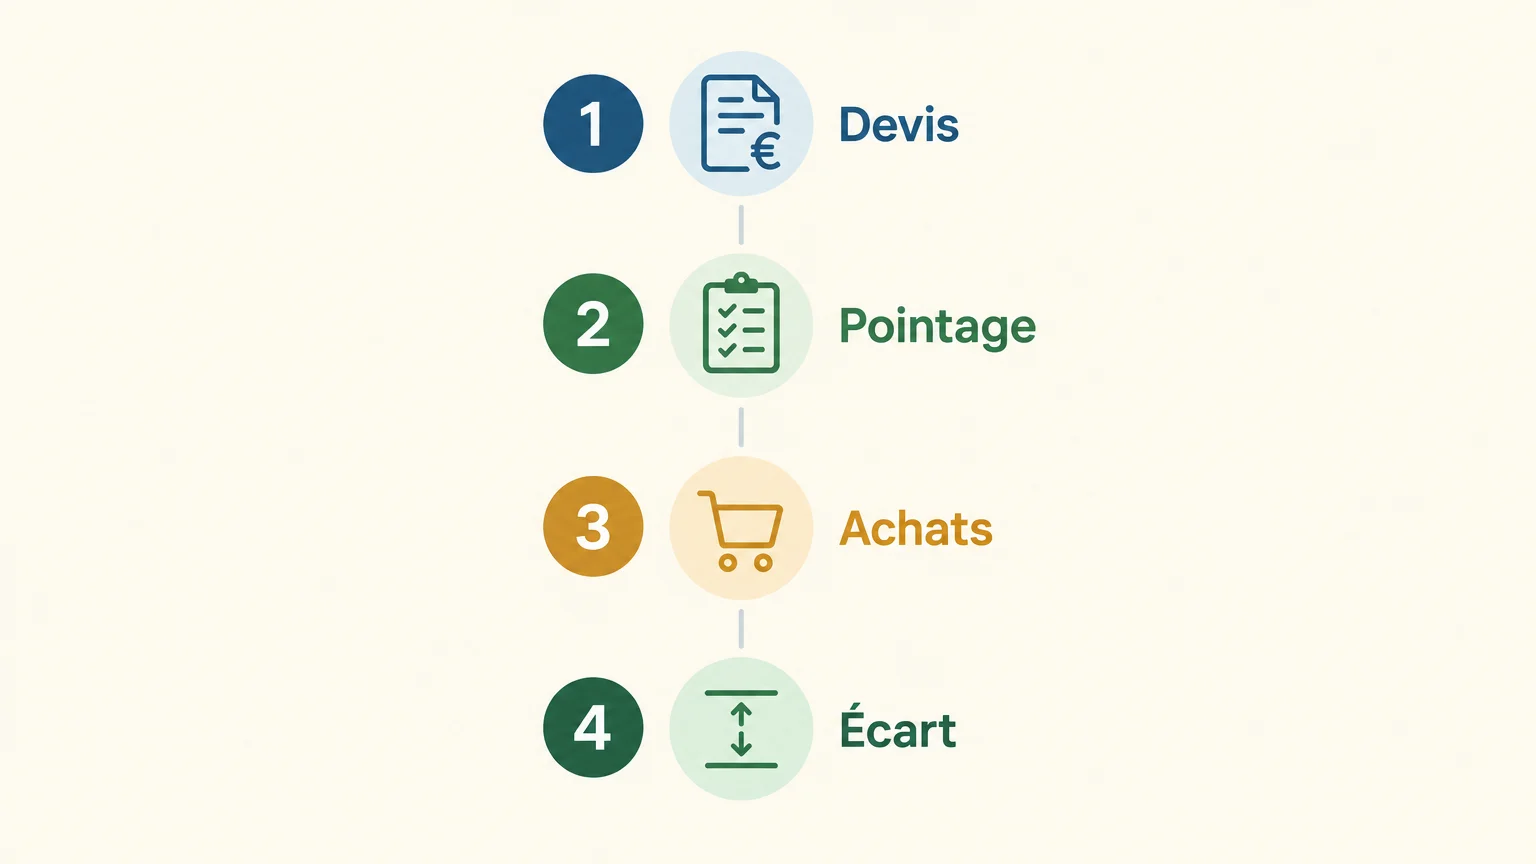
Le calcul réalisé au moment du devis n’est qu’un point de départ. Pendant les travaux, comparez les coûts estimés aux heures pointées, aux achats reçus et aux dépenses engagées. Ce suivi fait apparaître les dérives assez tôt pour vérifier leur cause : temps de pose sous-estimé, livraison supplémentaire, matériel loué plus longtemps ou intervention imprévue.
Sur un chantier actif, mettez à jour les données chaque semaine ou à chaque étape importante. Suivez quatre éléments : le chiffre d’affaires prévu, les coûts réellement engagés, les coûts restant à prévoir et les heures consommées par rapport au budget. Distinguez les factures déjà reçues des dépenses simplement engagées, afin de ne pas compter deux fois la même charge. À chaque actualisation, estimez le coût final et la marge attendue, plutôt que de regarder uniquement la dépense déjà payée.
Pour structurer ce contrôle, suivre les marges de chantier consiste notamment à rapprocher les prévisions des données du terrain. Chez EGADIA, notre méthode de pilotage associe l’analyse par chantier au suivi mensuel du résultat d’exploitation, afin de relier les écarts d’une affaire à la situation globale de l’entreprise.
Pour comparer les résultats de votre entreprise à des repères sectoriels, la Banque de France publie des ratios financiers pour le secteur de la construction de bâtiments, avec un millésime 2024. Ces données portent sur des entreprises, pas sur la rentabilité de chaque chantier : elles complètent l’analyse de gestion, mais ne remplacent pas le suivi affaire par affaire. Les ratios sectoriels 2024 donnent ainsi un contexte national, distinct du calcul opérationnel.
Exemple chiffré : mesurer l’effet d’un dépassement d’heures
Imaginez un chantier vendu 12 000 € HT. Au devis, les coûts directs prévus s’élèvent à 8 136 € : 3 200 € de matériaux, 72 heures de travail à 38 € de coût horaire chargé, 1 500 € de sous-traitance, 400 € de matériel et 300 € de frais directement affectés. Pour illustrer le calcul, supposons que l’entreprise répartisse sur ce chantier 12 % de frais généraux, sans présenter ce pourcentage comme une norme sectorielle.
La quote-part de frais généraux prévue est de 976,32 €. Le coût de revient prévisionnel atteint donc 9 112,32 € et la marge prévisionnelle est de 2 887,68 €. Le taux de rentabilité rapporté au chiffre d’affaires est de 24,1 %. Rapportée au coût de revient, la même marge représente 31,7 % : les deux pourcentages sont corrects, mais ils ne répondent pas à la même question.
À la fin du chantier, les dépenses directes atteignent 9 080 € : les heures passent à 85, les matériaux coûtent 3 500 € et le matériel 550 €, les autres postes restant inchangés. Avec la même règle de répartition, les frais généraux s’élèvent à 1 089,60 €. Le coût de revient réel atteint 10 169,60 €, pour une marge de 1 830,40 €, soit 15,3 % du chiffre d’affaires. Le chantier reste bénéficiaire dans cet exemple, mais son résultat baisse de 1 057,28 € par rapport au prévisionnel.
Cette comparaison permet de chercher une cause précise plutôt que de conclure que « le chantier a coûté plus cher ». Ici, le dépassement des heures représente 13 heures supplémentaires, soit 494 € au coût retenu. Examinez ensuite les écarts de matériaux et de matériel, puis vérifiez s’ils viennent d’une erreur de métré, d’un aléa, d’une reprise ou d’un changement demandé par le client. Un guide spécialisé présente également la chaîne de calcul entre dépenses directes, frais généraux et marge dans le prix de revient. La méthode de calcul des coûts doit toutefois rester adaptée aux données réelles de votre entreprise.
Comment transformer les écarts en décisions utiles ?
Un écart est utile lorsqu’il mène à une action. Si les heures dérivent, examinez les temps estimés par tâche et la préparation du chantier. Si les matériaux dépassent le budget, contrôlez les quantités, les pertes, les livraisons et les éventuelles reprises. Si les frais de location augmentent, vérifiez la durée réelle d’utilisation et l’organisation des interventions.
Pour chaque écart significatif, consignez le montant, la cause, la personne chargée du suivi et la décision prise. Lorsque le client demande des travaux supplémentaires, vérifiez leur coût et leur facturation avant de les intégrer au chiffre d’affaires réalisé. Cette discipline évite de traiter comme une recette acquise une prestation qui n’a pas encore été validée ou facturée.
La qualité du calcul dépend aussi du taux horaire employé. Si celui-ci repose sur un salaire incomplet ou ignore les charges directes et indirectes, l’écart entre devis et réalité sera faussé dès le départ. Pour revoir cette base, notre ressource aide à calculer le coût horaire réel dans le bâtiment, puis à l’utiliser dans l’analyse des affaires.
Enfin, capitalisez sur les chantiers terminés. Comparez les temps unitaires et les quantités prévues aux données réelles, puis ajustez vos prochains devis. Un historique fiable améliore progressivement le chiffrage et aide à repérer les prestations qui consomment régulièrement plus de ressources que prévu.
Retenir une méthode de calcul cohérente
Le calcul de la marge par chantier commence par un coût de revient complet, puis se poursuit par le rapprochement régulier du prévisionnel et du réel. Intégrez chaque dépense une seule fois, distinguez les coûts directs des frais généraux et précisez toujours la base des taux affichés. En suivant les heures, les achats et les dépenses engagées pendant les travaux, vous identifiez plus tôt les dérives et améliorez vos prochains devis.
Pilotez vos marges avec des chiffres fiables
Quand les coûts réels arrivent tard ou restent dispersés, le résultat du chantier devient difficile à anticiper. Un suivi régulier des affaires, associé à une connaissance précise du coût horaire et des frais de l’entreprise, aide à comprendre les écarts et à prendre des décisions de gestion plus éclairées.
Chez EGADIA, notre accompagnement associe le calcul du coût horaire réel, l’analyse de la rentabilité des chantiers et le suivi mensuel du résultat d’exploitation. Pour approfondir ces principes et structurer votre pilotage, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle est la formule de la marge d’un chantier ?
Soustrayez le coût de revient du chiffre d’affaires HT du chantier. Le coût de revient inclut les dépenses directes et la part de frais généraux imputée à l’affaire.
Quelle différence entre marge et taux de rentabilité ?
La marge est un montant en euros, tandis qu’un taux exprime un rapport en pourcentage. Indiquez si le calcul rapporte la marge au chiffre d’affaires ou au coût de revient.
Faut-il intégrer les frais généraux dans le calcul ?
Oui, si vous souhaitez estimer la marge après prise en compte de la structure de l’entreprise. Répartissez ces frais selon une règle cohérente et évitez de compter deux fois les dépenses déjà affectées directement au chantier.
À quelle fréquence suivre la marge d’un chantier ?
Actualisez les coûts et les heures chaque semaine ou à chaque étape importante du chantier. La fréquence doit permettre de repérer une dérive avant la fin des travaux.
Comment EGADIA accompagne-t-elle le pilotage des marges ?
Notre méthode associe le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Un premier échange gratuit et sans engagement permet de clarifier la situation et les objectifs du dirigeant.