
Une heure de travail facturée au client ne coûte jamais uniquement le montant indiqué sur le bulletin de paie. Entre les cotisations, les congés, les déplacements, les temps de préparation, les absences et l’encadrement, l’écart peut modifier complètement la rentabilité d’un chantier. Pour relier ce calcul à la performance globale de l’entreprise, notre suivi d’affaire BTP permet de rapprocher les prévisions, les coûts engagés et la marge réellement dégagée.
Le sujet est d’autant plus important en 2026 que les coûts évoluent encore. En France, le coût horaire du travail dans la construction a progressé de 2,0 % sur un an au deuxième trimestre 2026, selon les données détaillées de l’Insee. Un coût horaire établi plusieurs années auparavant peut donc rapidement devenir insuffisant pour établir des devis rentables.
Quel est le coût horaire réel dans le bâtiment ?
Le coût horaire réel bâtiment désigne le montant supporté par l’entreprise pour produire une heure de travail utile sur un chantier. Il ne s’agit ni du salaire horaire brut, ni du coût mensuel d’un salarié, ni du prix finalement facturé au client.
La formule de base est la suivante :
Coût horaire réel = coût annuel complet du salarié ÷ nombre d’heures réellement productives
Le coût annuel complet comprend le salaire brut, les cotisations patronales, les contributions propres au secteur du bâtiment, les primes, les indemnités de déplacement et de repas, la mutuelle, la prévoyance, les équipements individuels, les formations et les visites médicales. Selon l’organisation, il peut aussi inclure une quote-part de véhicule, d’outillage ou de téléphone.
Le dénominateur est tout aussi important. Un salarié peut être rémunéré pendant des périodes où il ne produit pas directement d’heures vendables, par exemple pendant ses congés, une formation, un déplacement entre deux chantiers, une réunion ou une intervention au dépôt. Diviser le coût annuel par une durée théorique trop élevée donne donc un résultat artificiellement bas.
Pour suivre l’évolution générale des salaires et du coût du travail, vous pouvez consulter les données de l’Insee. Elles donnent un repère macroéconomique national, mais elles ne remplacent pas le calcul réalisé à partir de vos propres bulletins de paie, de vos frais et de vos heures pointées.
Coût chargé, coût de revient et prix de vente : quelles différences ?
Imaginez un compagnon rémunéré 18 euros brut par heure. Ce montant ne représente qu’un point de départ. Pour éviter les confusions dans les devis, il faut distinguer trois niveaux de calcul.
| Notion | Ce qu’elle comprend | Utilité |
|---|---|---|
| Taux horaire brut | Salaire brut rapporté aux heures rémunérées | Établir la paie |
| Coût horaire chargé | Salaire brut, cotisations et éléments liés au salarié | Mesurer le coût de la main-d’œuvre |
| Coût de revient horaire | Coût chargé rapporté aux heures productives, avec la structure affectée | Déterminer le seuil de rentabilité |
| Prix de vente horaire | Coût de revient, frais généraux, aléas et marge | Construire le devis client |
Le coût chargé répond à la question suivante : combien l’entreprise dépense-t-elle pour employer cette personne ? Le coût de revient répond à une question plus opérationnelle : combien coûte réellement chaque heure que l’entreprise peut vendre ou affecter à un chantier ?
Le prix de vente HT intervient ensuite. Il doit couvrir le coût de revient, les frais généraux qui n’ont pas encore été affectés, les risques du chantier et la marge recherchée. Facturer directement le coût horaire chargé revient souvent à oublier une partie de la structure de l’entreprise.
Quels éléments intégrer dans le coût annuel complet ?
Un calcul fiable commence par un inventaire des dépenses effectivement supportées. Les statistiques de la CIBTP distinguent d’ailleurs les salariés présents dans l’entreprise, y compris lorsqu’ils sont momentanément absents pour congés, maladie ou intempéries. Cette distinction rappelle pourquoi les heures rémunérées et les heures productives ne doivent pas être confondues.
Le coût annuel complet peut être organisé en quatre familles.
La rémunération et les cotisations
Commencez par le salaire brut annuel. Ajoutez les heures supplémentaires structurelles, les primes, les indemnités de trajet, les paniers et les autres éléments récurrents. Intégrez ensuite les cotisations patronales réellement constatées dans votre paie, en tenant compte des exonérations et des paramètres propres à votre entreprise.
Les contributions propres au BTP
Le secteur du bâtiment comporte des mécanismes spécifiques, notamment la gestion des congés payés par les caisses professionnelles et la cotisation liée au chômage intempéries. Ces postes doivent être identifiés séparément afin d’éviter les omissions ou les doubles comptages. Les statistiques CIBTP permettent également de mieux comprendre la population salariée et les périodes d’absence prises en compte dans le secteur.
Les coûts directement liés au salarié
- Mutuelle et prévoyance ;
- Équipements de protection individuelle ;
- Vêtements et chaussures de travail ;
- Formations et habilitations ;
- Visites médicales ;
- Outillage individuel ;
- Véhicule affecté, lorsqu’il est attribuable à un profil ou à une équipe.
Ces dépenses sont parfois faibles prises séparément, mais elles deviennent significatives lorsqu’elles sont multipliées par le nombre de salariés et réparties sur les seules heures productives. L’objectif n’est pas de retenir une moyenne théorique, mais de rapprocher les charges du profil qui intervient réellement sur le chantier.
Pourquoi les heures productives changent-elles le résultat ?
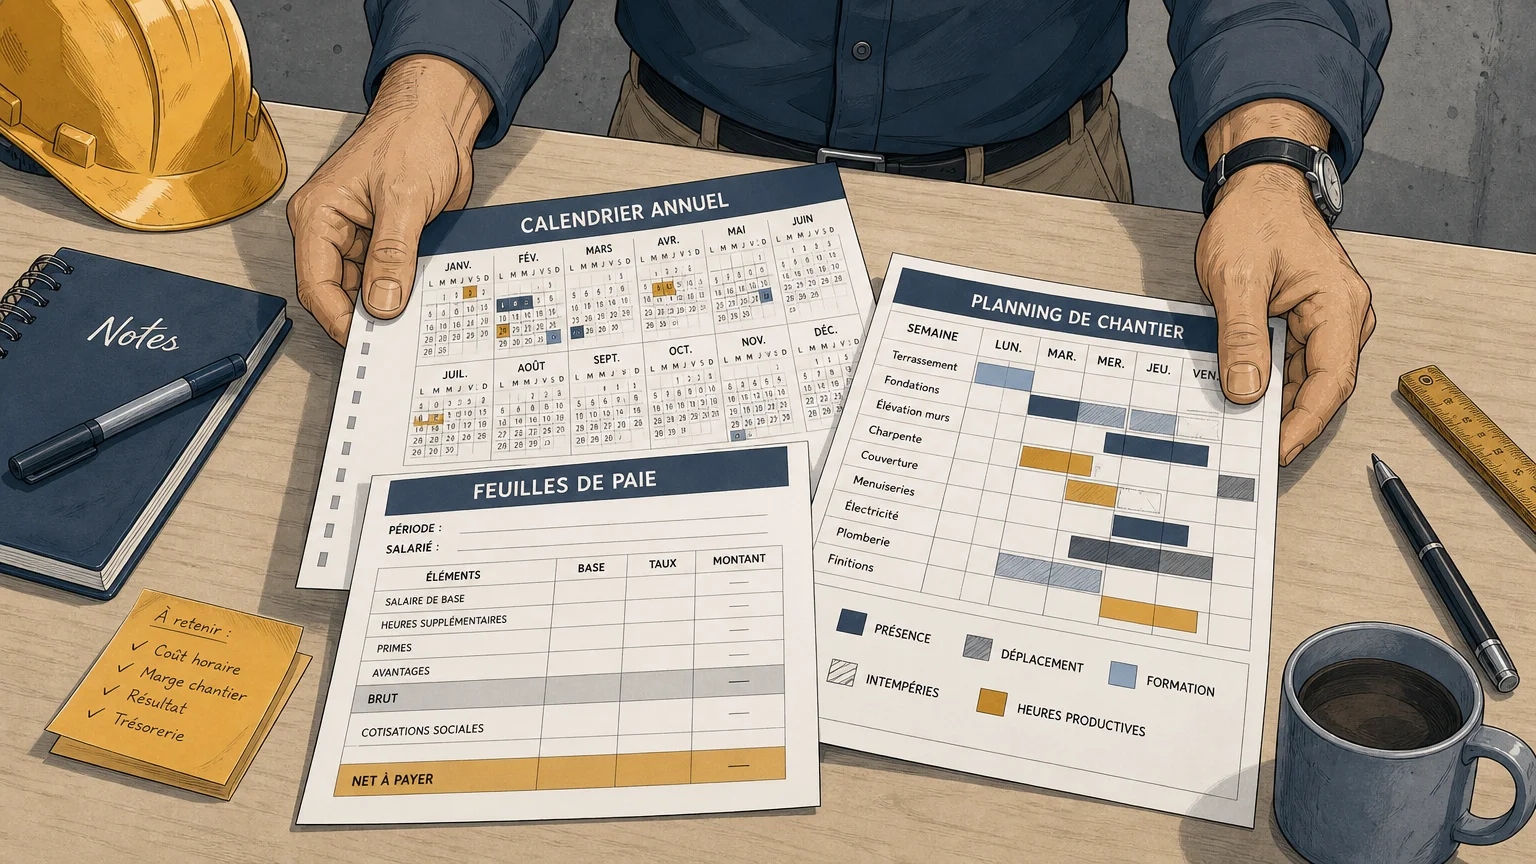
Deux entreprises peuvent payer un salarié au même niveau et obtenir pourtant un coût horaire réel très différent. La différence vient souvent du nombre d’heures réellement vendables.
Pour obtenir les heures productives, partez des heures rémunérées ou de la durée annuelle de travail applicable, puis retirez les périodes qui ne correspondent pas à une production directement affectable à un chantier :
- congés et jours fériés ;
- absences et arrêts ;
- formations et visites médicales ;
- réunions et temps de coordination ;
- trajets non facturés ;
- chargement, rangement et passages au dépôt ;
- intempéries ;
- temps d’attente lié aux approvisionnements ou à la coactivité ;
- temps de reprise ou de service après-vente non prévu.
À titre pédagogique, supposons qu’un salarié représente 48 000 euros de coût annuel complet. Avec 1 600 heures retenues par erreur, le coût ressort à 30 euros par heure. Avec 1 400 heures réellement productives, il atteint environ 34,29 euros. L’écart de 4,29 euros par heure représente plus de 6 000 euros sur 1 400 heures vendues.
Il est préférable de mesurer les heures réellement affectées aux chantiers pendant plusieurs mois plutôt que de retenir un ratio universel. Un couvreur, un maçon travaillant à l’extérieur et un technicien intervenant principalement en intérieur n’auront pas le même niveau d’heures productives.
Exemple de calcul du coût horaire réel en 2026
Prenons le cas illustratif d’un ouvrier qualifié employé par une entreprise du bâtiment en France en 2026. Les montants ci-dessous ne constituent pas une moyenne nationale. Ils servent à montrer la logique du calcul et doivent être remplacés par les données de votre entreprise.
| Élément | Montant annuel indicatif |
|---|---|
| Salaire brut annuel | 30 000 € |
| Cotisations patronales et contributions | 12 600 € |
| Primes, paniers et déplacements | 2 400 € |
| Mutuelle, prévoyance, formation et EPI | 1 800 € |
| Coût annuel complet | 46 800 € |
Si ce salarié produit 1 400 heures réellement affectables à des travaux, son coût horaire réel est de 46 800 ÷ 1 400, soit 33,43 euros par heure. Ce montant correspond à la main-d’œuvre chargée. Il ne comprend pas encore la totalité des frais généraux ni la marge commerciale.
Pour aller jusqu’au devis, l’entreprise peut ensuite ajouter une quote-part de structure. Si cette quote-part représente 8 euros par heure et que l’objectif de marge est fixé à 15 %, le prix de vente indicatif sera calculé à partir de 41,43 euros, puis majoré selon la méthode retenue par l’entreprise. Il faut préciser si le pourcentage est appliqué comme une majoration sur le coût ou comme un taux de marque sur le prix de vente.
Une autre précaution consiste à distinguer les profils. Un apprenti, un compagnon qualifié, un chef d’équipe et un conducteur de travaux ne doivent pas être regroupés dans un tarif moyen si leurs coûts et leurs rôles diffèrent fortement.
Comment passer du coût horaire réel au prix de vente ?
Le coût horaire réel constitue une donnée interne de pilotage. Le client, lui, reçoit un prix qui doit intégrer l’ensemble de la structure et le niveau de risque associé à la prestation.
La logique de chiffrage peut être présentée ainsi :
- Calculez le coût horaire réel de chaque profil ;
- multipliez ce coût par les heures prévues pour chaque tâche ;
- ajoutez les matériaux, la location de matériel et la sous-traitance ;
- intégrez les frais généraux qui ne sont pas déjà affectés ;
- ajoutez les aléas et la marge cible ;
- contrôlez le résultat attendu avant d’envoyer le devis.
Le déboursé sec correspond généralement aux coûts directs de l’ouvrage, notamment la main-d’œuvre, les matériaux et le matériel. Le prix de vente ajoute ensuite les coûts de structure et la marge. Cette séparation permet de comprendre si une affaire devient déficitaire à cause du temps passé, des achats, des frais fixes ou d’un prix commercial trop bas.
Nous recommandons aussi de comparer le coût prévu au coût constaté après chaque chantier important. Notre suivi de chantier et contrôle des marges aide à observer les écarts entre les heures budgétées, les heures réellement consommées et la marge obtenue.
Comment actualiser et piloter ce calcul dans le temps ?
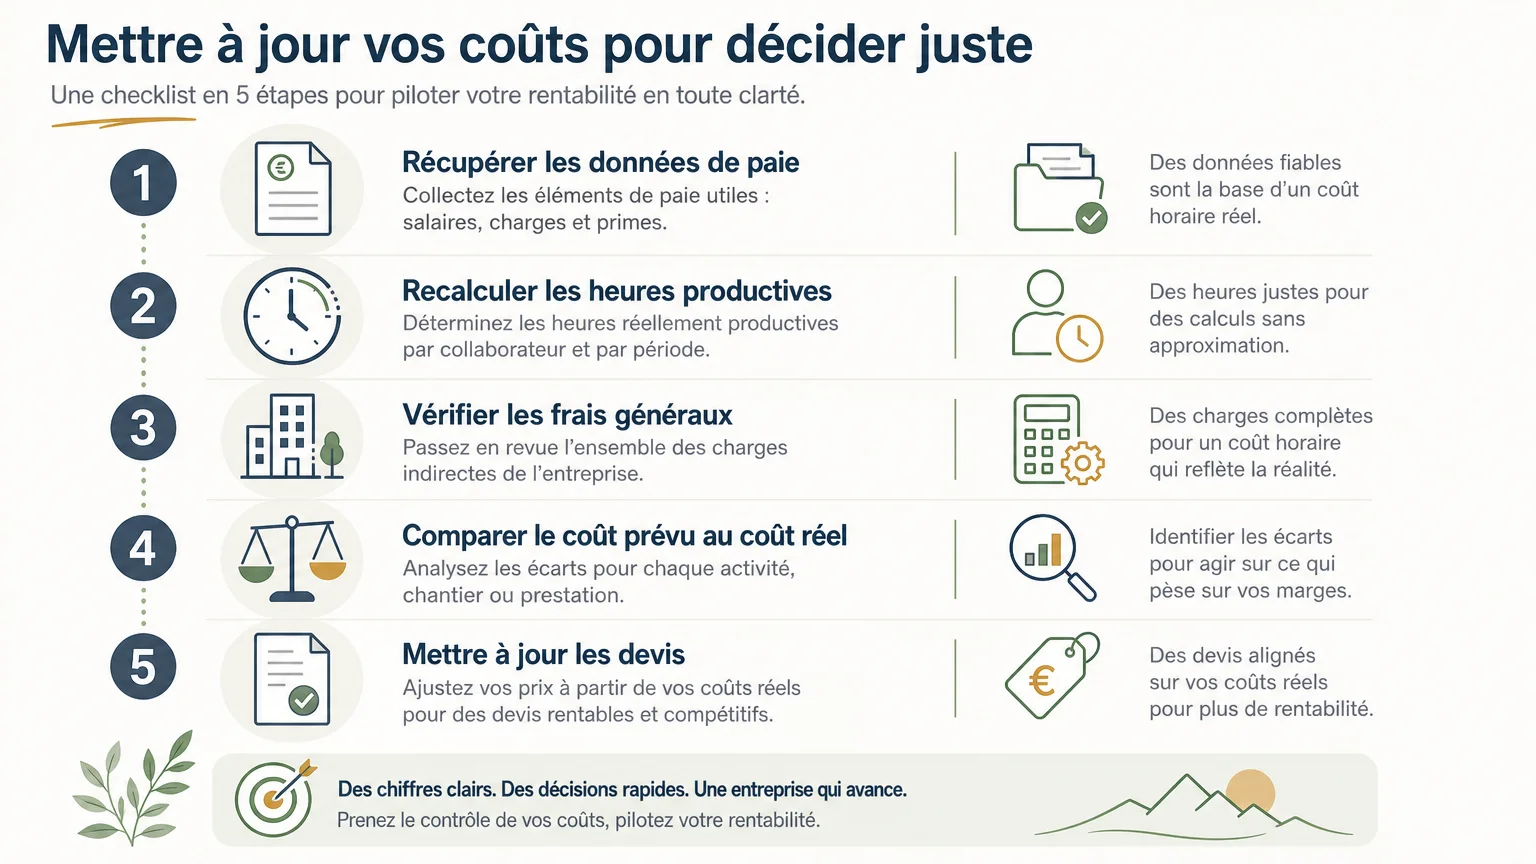
Un coût horaire réel n’est pas un chiffre définitif. Il doit être révisé au moins une fois par an et après tout changement significatif de salaire, d’effectif, de convention collective, de véhicule, d’assurance ou d’organisation.
Les indices régionaux publiés par la FFB montrent que les salaires horaires du BTP peuvent être suivis selon les territoires. Les indices salariaux de la FFB constituent un repère pour surveiller les évolutions, mais votre propre historique de paie reste indispensable pour calculer un coût adapté à votre structure.
Une révision annuelle peut suivre cette séquence :
- extraire les salaires et charges réellement payés ;
- mettre à jour les éléments propres au BTP ;
- mesurer les heures productives des douze derniers mois ;
- répartir les frais généraux sur une base réaliste ;
- recalculer le seuil de rentabilité et le prix de vente cible ;
- comparer les nouveaux montants aux devis actuellement utilisés.
Pour conserver un historique fiable, les séries publiques sur les salaires et le coût du travail peuvent servir de repère complémentaire. La base disponible sur les séries publiques permet de suivre les évolutions nationales, sans remplacer les données de gestion propres à chaque entreprise.
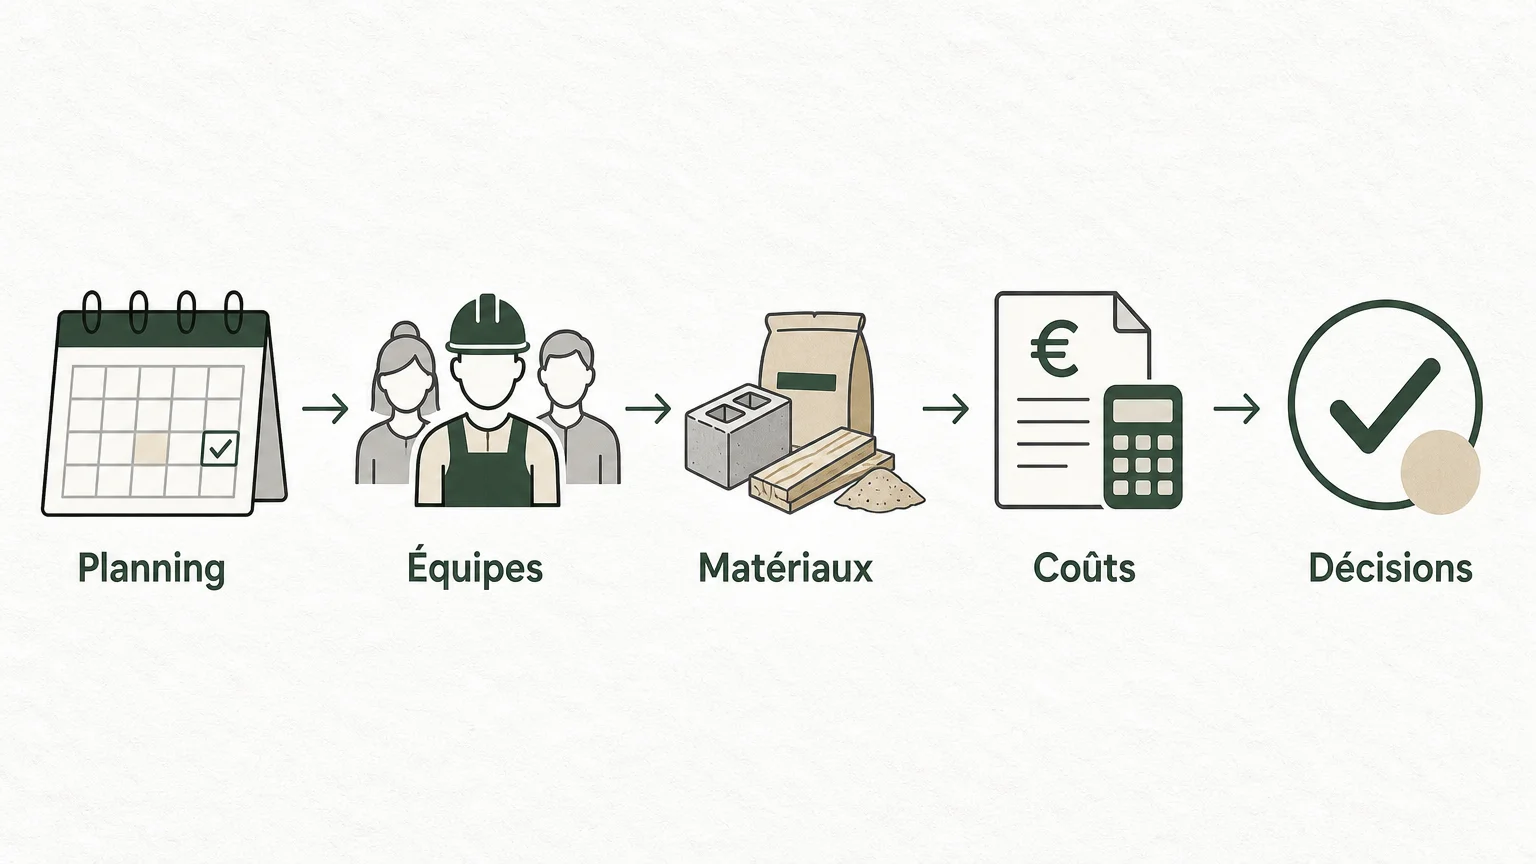
Le calcul devient réellement utile lorsqu’il est relié au suivi mensuel du résultat. Après un ajustement du coût horaire, il faut vérifier son effet sur les devis signés, les heures consommées, les affaires rentables et les affaires déficitaires. C’est cette boucle entre calcul, décision et contrôle qui transforme une donnée comptable en outil de pilotage.
Pour les dirigeants qui souhaitent structurer cette démarche, nous proposons également un pilotage d’entreprise pour artisans, avec une approche centrée sur des chiffres compréhensibles, la rentabilité des affaires et le suivi du résultat.
À retenir pour sécuriser vos devis
Le coût horaire réel dans le bâtiment se calcule à partir du coût annuel complet et des heures réellement productives. La méthode doit intégrer les charges patronales, les spécificités du BTP, les indemnités, les équipements, les frais indirects et l’encadrement, sans oublier de distinguer le coût de revient du prix de vente. En 2026, actualisez vos paramètres, mesurez les heures réellement affectées aux chantiers et comparez régulièrement le prévu au réalisé. Le bon indicateur n’est pas le tarif du voisin, mais le montant nécessaire pour couvrir vos coûts et dégager une marge durable.
Structurez votre pilotage d’entreprise
Un coût horaire corrigé est utile seulement s’il sert à prendre de meilleures décisions. En reliant vos charges, vos heures productives, vos marges par chantier et votre résultat mensuel, vous disposez d’une vision plus claire pour ajuster vos devis et prioriser les actions réellement rentables.
Pour approfondir cette méthode et organiser vos indicateurs, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle est la différence entre le coût horaire réel et le taux horaire brut ?
Le taux horaire brut correspond au salaire prévu pour une heure rémunérée. Le coût horaire réel ajoute les charges et les dépenses liées au salarié, puis rapporte le total aux heures réellement productives.
Faut-il inclure les frais généraux dans le coût horaire réel ?
Les frais généraux doivent être couverts par le prix de vente. Ils peuvent être intégrés dans un coût de revient horaire ou ajoutés séparément après le coût de la main-d’œuvre, mais ils ne doivent jamais être oubliés ni comptés deux fois.
Combien d’heures productives faut-il retenir pour un salarié du bâtiment ?
Il n’existe pas de volume universel. Il faut partir de votre calendrier réel et retirer les congés, absences, formations, déplacements non facturés, réunions, intempéries et temps de préparation.
Le coût horaire doit-il être identique pour toute l’équipe ?
Non. Les profils, les niveaux de rémunération, les responsabilités et les conditions d’intervention peuvent modifier fortement le coût réel. Un calcul par catégorie de personnel est généralement plus fiable pour les devis.
Comment EGADIA peut-il aider à suivre ce calcul ?
Nous pouvons vous accompagner dans le calcul du coût horaire réel, l’analyse de la rentabilité des affaires et le suivi mensuel du résultat. L’objectif est de transformer ces données en décisions concrètes pour les dirigeants d’artisans, de TPE et de PME du bâtiment.