
Votre chiffre d’affaires progresse-t-il alors que votre résultat recule ? Le pilotage du résultat d’exploitation en Alsace commence par une question simple : quelles prestations rémunèrent réellement les moyens engagés ? Pour piloter le résultat d’exploitation, nous partons des coûts réellement supportés et des marges par affaire afin de distinguer ce qui crée le résultat de ce qui le réduit.
En Alsace, les artisans, entreprises de services, commerces et sociétés du bâtiment ou de la production n’ont pas les mêmes charges ni les mêmes rythmes d’activité. Un chantier facturé avec une marge trop faible, des heures non prévues ou une période creuse peuvent peser différemment selon la structure de coûts. Un suivi régulier aide à relier ces éléments aux décisions du dirigeant, plutôt que d’attendre les comptes annuels pour constater un écart.
Que révèle vraiment le résultat d’exploitation ?
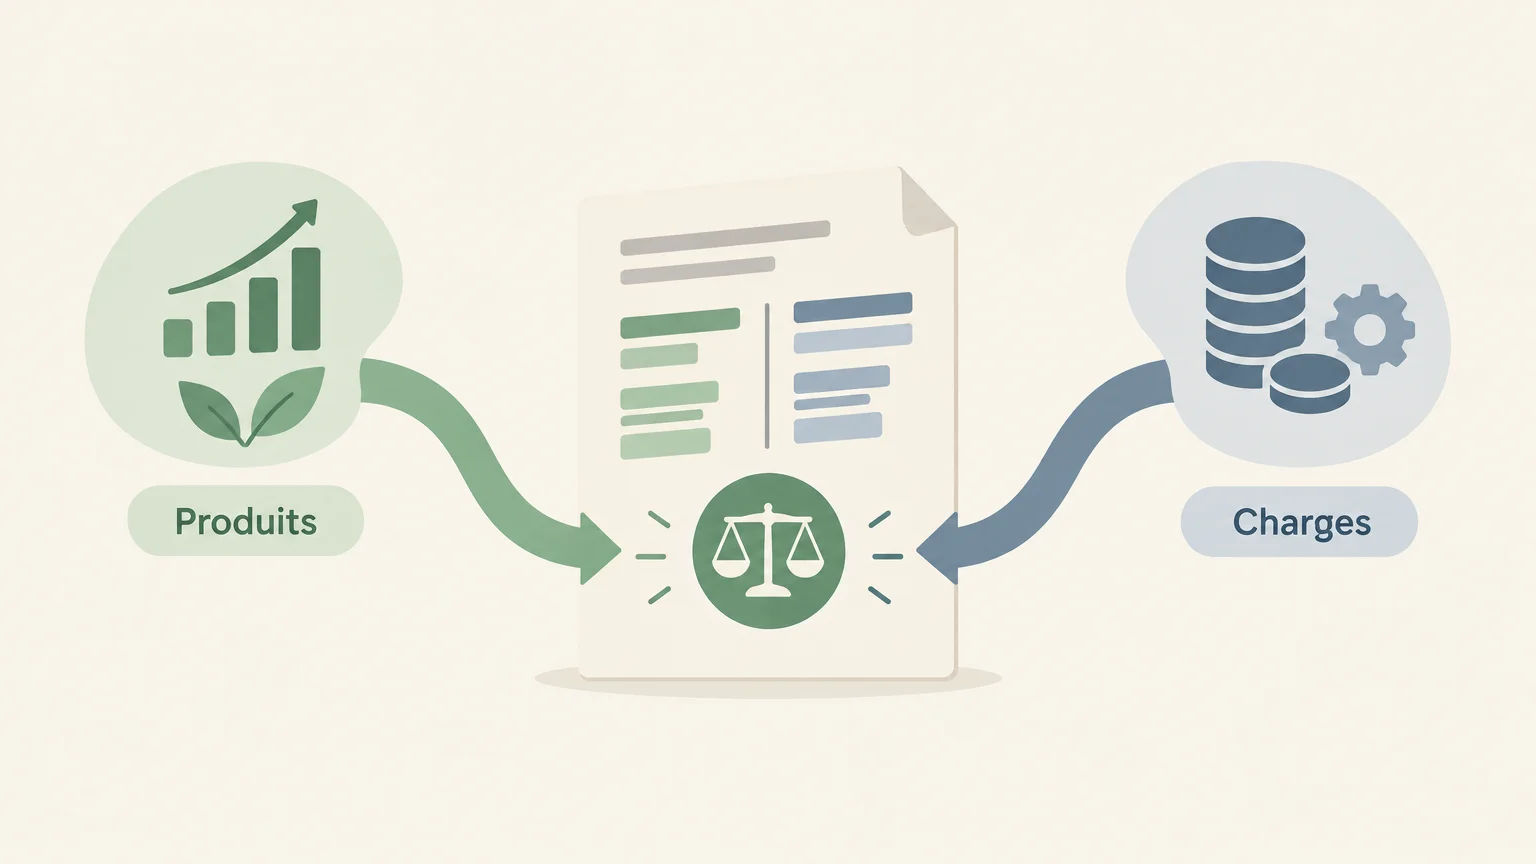
Que se passe-t-il lorsqu’une entreprise réalise beaucoup de ventes, mais que les frais nécessaires à leur réalisation augmentent encore plus vite ? Le résultat d’exploitation mesure la performance de l’activité courante en comparant ses produits et ses charges d’exploitation sur une période donnée. Il permet donc d’observer si le cœur de métier génère un excédent ou consomme plus de ressources qu’il n’en apporte.
Un résultat positif signifie que les produits d’exploitation dépassent les charges correspondantes. Un résultat négatif signale l’inverse, mais n’explique pas à lui seul la cause : baisse de prix, heures sous-estimées, achats plus coûteux, sous-activité ou frais fixes trop lourds. La comparaison avec les mois précédents et avec le chiffre d’affaires aide à repérer si la situation se dégrade progressivement ou si un élément ponctuel a pesé sur la période.
Le résultat d’exploitation n’est pas la trésorerie disponible. Une facture comptabilisée peut ne pas être encaissée, tandis que certaines charges sont payées avant le règlement du client. Il faut donc suivre séparément les encaissements et les décaissements, les délais de paiement et le besoin en fonds de roulement. Cette distinction est particulièrement utile lorsque l’activité augmente, car la hausse des ventes peut également mobiliser davantage de trésorerie.
Comment calculer et interpréter le résultat ?
Exemple : une entreprise de services réalise 40 000 euros de produits d’exploitation sur un mois. Si ses charges directes, ses frais de personnel et ses autres charges d’exploitation totalisent 37 000 euros, son résultat d’exploitation simplifié pour cette période est de 3 000 euros. Ce calcul illustre la logique de l’indicateur, mais le résultat comptable doit être établi à partir des catégories et des écritures appropriées.
La formule générale consiste à soustraire les charges d’exploitation des produits d’exploitation. Pour construire les soldes intermédiaires de gestion, le calcul à partir de l’EBE prend aussi en compte, entre autres, les reprises et transferts de charges, les autres produits et charges de gestion ainsi que les amortissements et provisions. La présentation des soldes intermédiaires par Bpifrance Création détaille ces étapes et distingue le résultat d’exploitation des résultats courant et net.
Pour comprendre un écart, comparez des périodes de même durée et repérez d’abord les postes qui ont le plus changé. Si le chiffre d’affaires reste stable mais que le résultat recule, examinez les achats, le temps passé, les coûts de personnel et les frais de structure. Si le résultat progresse moins vite que les ventes, vérifiez si la croissance repose sur des prestations moins margées ou sur une hausse des coûts proportionnelle à l’activité.
Quels indicateurs suivre pour piloter chaque mois ?
Un tableau de bord utile relie les moyens engagés aux résultats obtenus. Pour une entreprise du bâtiment, par exemple, suivre uniquement le chiffre d’affaires mensuel ne révèle pas si les heures prévues dans les devis correspondent au temps réellement passé. Associez les indicateurs globaux aux données de chaque chantier, prestation ou famille de produits afin d’identifier où la marge se forme et où elle s’érode.
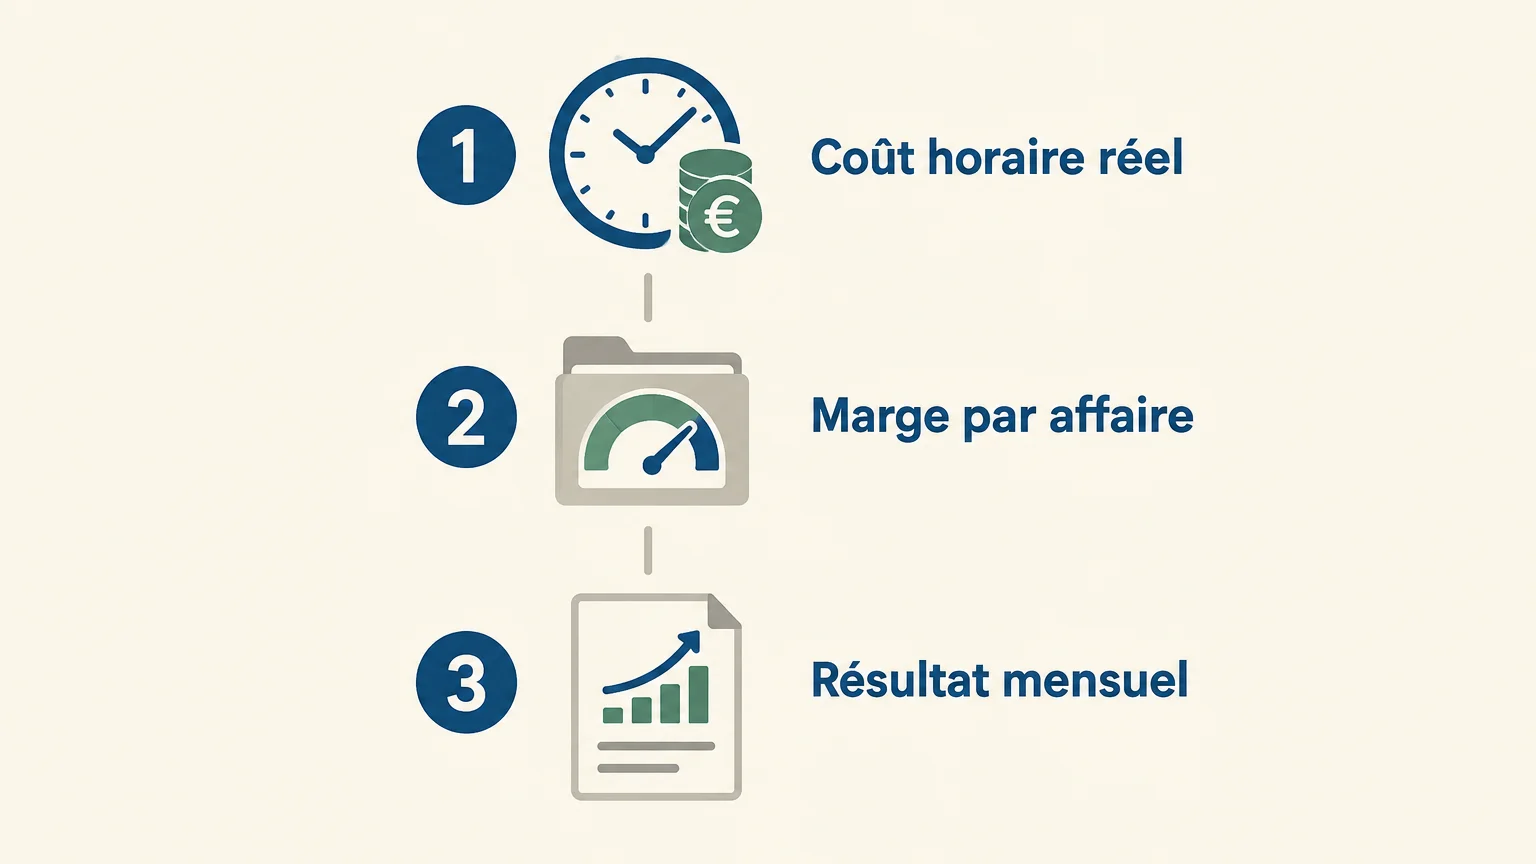
Commencez par le coût horaire réel, qui doit intégrer les charges directes et indirectes pertinentes, puis suivez la marge par affaire. Ajoutez l’évolution des produits et charges d’exploitation, le résultat mensuel, ainsi qu’une prévision de trésorerie tenue à part. Dans notre méthode, la mesure du coût et l’analyse de la rentabilité des affaires précèdent le suivi du résultat, afin de relier les écarts à des éléments sur lesquels le dirigeant peut agir.
La fréquence mensuelle offre un repère régulier pour comparer le réalisé aux objectifs et actualiser les prévisions. Elle ne signifie pas que toutes les écritures comptables sont immédiatement définitives : rapprochez les indicateurs de gestion des données comptables disponibles et notez les hypothèses encore provisoires. Pour approfondir l’analyse des affaires et des marges, consultez notre méthode pour piloter la rentabilité de l’entreprise.
Quels leviers actionner sans fragiliser l’activité ?
Une marge qui baisse sur plusieurs affaires appelle une analyse avant toute réduction générale des dépenses. Commencez par isoler le poste concerné et vérifiez si l’écart provient d’un prix de vente trop bas, d’un temps de production supérieur au devis, d’achats plus élevés ou d’une organisation qui multiplie les tâches improductives. Une fois la cause identifiée, retenez une action mesurable et vérifiez son effet au cycle de suivi suivant.
- Revoir le coût horaire et les hypothèses utilisées dans les devis, notamment les charges indirectes et le temps réellement facturable.
- Analyser les marges par chantier ou prestation pour distinguer les affaires contributrices de celles qui absorbent des ressources.
- Ajuster les prix ou le périmètre lorsque le travail demandé dépasse ce qui était prévu, en expliquant clairement les changements au client.
- Suivre les charges et la trésorerie après chaque décision, afin de vérifier que l’amélioration du résultat ne crée pas un autre déséquilibre.
Réduire un coût sans examiner son rôle peut pénaliser la qualité, les délais ou la capacité de production. À l’inverse, augmenter le volume des ventes ne suffit pas si les nouvelles affaires sont peu rentables. Pour structurer les indicateurs et relier chaque mesure à une décision, nous présentons aussi les indicateurs de pilotage d’une PME.
Quel accompagnement choisir en Alsace ?
Pour une entreprise du bâtiment, une analyse par chantier peut éclairer les décisions tarifaires, tandis qu’un commerce aura davantage intérêt à examiner ses marges par famille de produits et ses charges de structure. Le périmètre du suivi doit donc correspondre au modèle de l’entreprise, à ses données disponibles et aux décisions à prendre. Un expert-comptable peut éclairer les comptes et les obligations comptables ; un accompagnement de gestion peut compléter ce travail par une analyse régulière des coûts, des marges et des prévisions.
Le contexte régional mérite aussi d’être pris en compte dans les hypothèses. Le bilan économique du Grand Est publié par l’Insee en avril 2026 indique qu’en 2025 l’activité a diminué dans les principaux secteurs de la région et que le nombre d’heures rémunérées a baissé de 0,7 % en un an. Ces données régionales décrivent une tendance d’ensemble, pas la situation de chaque entreprise : elles invitent à tester les prévisions de chiffre d’affaires et de charges à partir de sa propre activité. Le bilan économique régional 2025 fournit le détail de ce contexte.
En Alsace et dans le Grand Est, nous accompagnons les dirigeants d’artisans, de TPE et de PME, notamment dans le bâtiment, les services, les commerces de proximité, la production et la maintenance. Notre approche relie le calcul du coût horaire, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat. Un premier échange gratuit et sans engagement permet de clarifier la situation et les objectifs avant d’envisager la suite ; l’accompagnement est également accessible à distance partout en France.
Faire du résultat un outil de décision
Un suivi efficace ne se limite pas à constater un bénéfice ou une perte à la clôture. En rapprochant le résultat d’exploitation des coûts, des marges par affaire et de la trésorerie, le dirigeant repère plus tôt les dérives et peut choisir une action adaptée à son activité. La régularité des données et la comparaison avec des périodes cohérentes rendent cette analyse réellement utile.
Téléchargez notre guide de pilotage d’entreprise
Quand le résultat ne suit pas le niveau d’activité, l’enjeu est de comprendre quels coûts pèsent, quelles affaires dégagent une marge suffisante et quelle décision prendre en priorité. Notre accompagnement digital et humain s’adresse aux dirigeants d’artisans, de TPE et de PME, notamment dans le bâtiment, les services, les commerces, la production et la maintenance. Nous intervenons en Alsace et dans le Grand Est, en présentiel ou à distance selon le besoin.
La méthode E.G.A.D.I.A.® relie le calcul du coût horaire réel, l’analyse de la rentabilité par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Un premier échange gratuit et sans engagement permet de clarifier votre situation et vos objectifs. Pour structurer vos décisions, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle est la différence entre résultat d’exploitation et résultat net ?
Le résultat d’exploitation porte sur les produits et les charges liés à l’activité courante. Le résultat net intègre aussi les résultats financiers et les autres éléments comptabilisés jusqu’au résultat final de l’exercice.
Un résultat d’exploitation positif garantit-il une trésorerie suffisante ?
Non, car le résultat comptable ne correspond pas aux encaissements disponibles en banque. Les délais clients, les stocks et les échéances de paiement peuvent créer un besoin de trésorerie même lorsque l’activité est rentable.
À quelle fréquence suivre le résultat d’exploitation ?
Un suivi mensuel aide à repérer les écarts et à actualiser les décisions sans attendre la clôture annuelle. Il convient de rapprocher les données de gestion des écritures comptables disponibles et de préciser les hypothèses utilisées.
Quels indicateurs compléter avec le résultat d’exploitation ?
Suivez notamment le coût horaire réel, les marges par chantier ou prestation, l’évolution des charges et les encaissements prévisionnels. Ces mesures aident à expliquer le résultat et à distinguer rentabilité et trésorerie.
Quel accompagnement est adapté à une TPE en Alsace ?
Choisissez un accompagnement cohérent avec votre secteur, vos données et les décisions que vous devez prendre. Notre méthode associe l’analyse du coût horaire, des marges par affaire et le suivi mensuel du résultat, avec un premier échange gratuit et sans engagement.