
Une entreprise peut afficher un carnet de commandes rempli et manquer malgré tout de liquidités au moment de payer ses charges. Le pilotage de trésorerie en France demande donc de regarder les dates réelles des encaissements et des décaissements, et pas seulement le chiffre d’affaires. Pour structurer cette démarche, nous proposons un accompagnement de trésorerie pour une TPE, adapté aux enjeux concrets du dirigeant.
La démarche n’est pas réservée aux grandes structures dotées d’un service financier. Une TPE du bâtiment, un commerce ou une entreprise de services peut commencer avec un tableau simple, à condition de le mettre à jour et d’y intégrer les échéances connues. L’objectif est de repérer assez tôt les écarts pour décider, plutôt que de découvrir une difficulté au moment où un paiement arrive à échéance.
Que faut-il suivre pour connaître sa trésorerie réelle ?
La trésorerie réelle correspond aux liquidités disponibles à une date donnée. Pour la suivre, recensez les encaissements attendus et les sommes à régler, avec leur date prévisible : règlements clients, salaires, cotisations, impôts, loyers, achats et remboursements d’emprunt. Une facture émise n’est pas encore un encaissement ; inversement, une dépense engagée peut peser sur les prochaines semaines même si elle n’a pas été débitée.
Un suivi utile montre le solde de départ, les entrées, les sorties et le solde prévisionnel après chaque période. Pour une activité qui encaisse au fil des chantiers, un suivi hebdomadaire peut aider à repérer un creux proche. Pour une activité plus régulière, une revue mensuelle peut suffire, à condition de conserver une visibilité sur les grosses échéances à venir.
Gardez séparés la trésorerie et le résultat. La première indique si l’entreprise peut honorer ses paiements aux dates prévues ; le second mesure la rentabilité de l’activité sur une période. Une vente rentable réglée tardivement peut créer un besoin de liquidités, tandis qu’un compte bancaire temporairement bien approvisionné ne prouve pas que les prestations dégagent une marge suffisante.
Comment construire une prévision de trésorerie exploitable ?
Imaginez une entreprise qui prévoit de payer ses fournisseurs dans deux semaines, mais dont plusieurs clients règlent après cette échéance. Son prévisionnel doit faire apparaître le décalage, même si les ventes réalisées couvrent les dépenses sur le papier. La prévision de trésorerie part de la date probable des mouvements, pas uniquement des montants inscrits dans les devis ou les factures.
Commencez par reporter le solde bancaire disponible, puis ajoutez les encaissements attendus selon leur échéance réaliste. Intégrez ensuite les dépenses certaines, les charges récurrentes et les investissements prévus. En cas d’incertitude, distinguez un scénario central d’un scénario prudent, par exemple en décalant un règlement client attendu ou en ajoutant une dépense connue dont le montant reste à confirmer.
La mise en scénario est particulièrement utile quand les coûts ou les conditions économiques changent. Dans son enquête de mai 2026 auprès des ETI et des grandes entreprises, Rexecode et l’AFTE indiquent que plus de 70 % des répondants percevaient un impact du contexte géopolitique sur les coûts et la trésorerie. Cette observation porte sur de grandes entreprises et des ETI, mais rappelle l’intérêt de tester des hypothèses plutôt que de dépendre d’une prévision unique.
Le plan de trésorerie devient réellement utile quand il est actualisé à partir des réalisations. À chaque revue, remplacez les prévisions passées par les encaissements et décaissements effectivement constatés, puis cherchez l’origine des écarts : retard de paiement, achat imprévu, chantier décalé ou dépense sous-estimée. Une solution de pilotage financier peut compléter ce travail lorsqu’il faut relier les flux de trésorerie aux indicateurs de gestion.
Pourquoi confronter les prévisions aux encaissements réels ?
Un prévisionnel n’est pas une promesse de solde : c’est un outil de décision qui doit être corrigé au fil des faits. Comparez régulièrement les dates et les montants attendus aux mouvements réellement enregistrés. Si plusieurs règlements sont décalés, le signal compte davantage qu’un écart isolé, car il peut révéler une habitude de paiement ou un suivi client à revoir.
Les outils ne remplacent pas cette vérification. Dans une enquête publiée en octobre 2026 sur les ETI et les grandes entreprises, l’AFTE rapporte que 67 % des répondants ne constataient pas encore d’effet notable de la facturation électronique obligatoire sur la visibilité de leurs prévisions d’encaissement. Près d’un quart anticipaient une amélioration dans les mois suivants. Ces résultats concernent les grandes entreprises et les ETI ; ils montrent que la qualité d’un suivi dépend aussi des données et des pratiques qui l’alimentent.
Pour transformer un écart en action, rattachez-le à une cause et à une décision : relancer une facture échue, revoir la date d’un achat, ajuster un devis ou préparer un échange avec la banque. Nous aidons aussi les dirigeants à rapprocher les flux du suivi des factures en entreprise, afin que les échéances clients et fournisseurs soient visibles dans le pilotage courant.
Comment réduire les décalages entre ventes et paiements ?
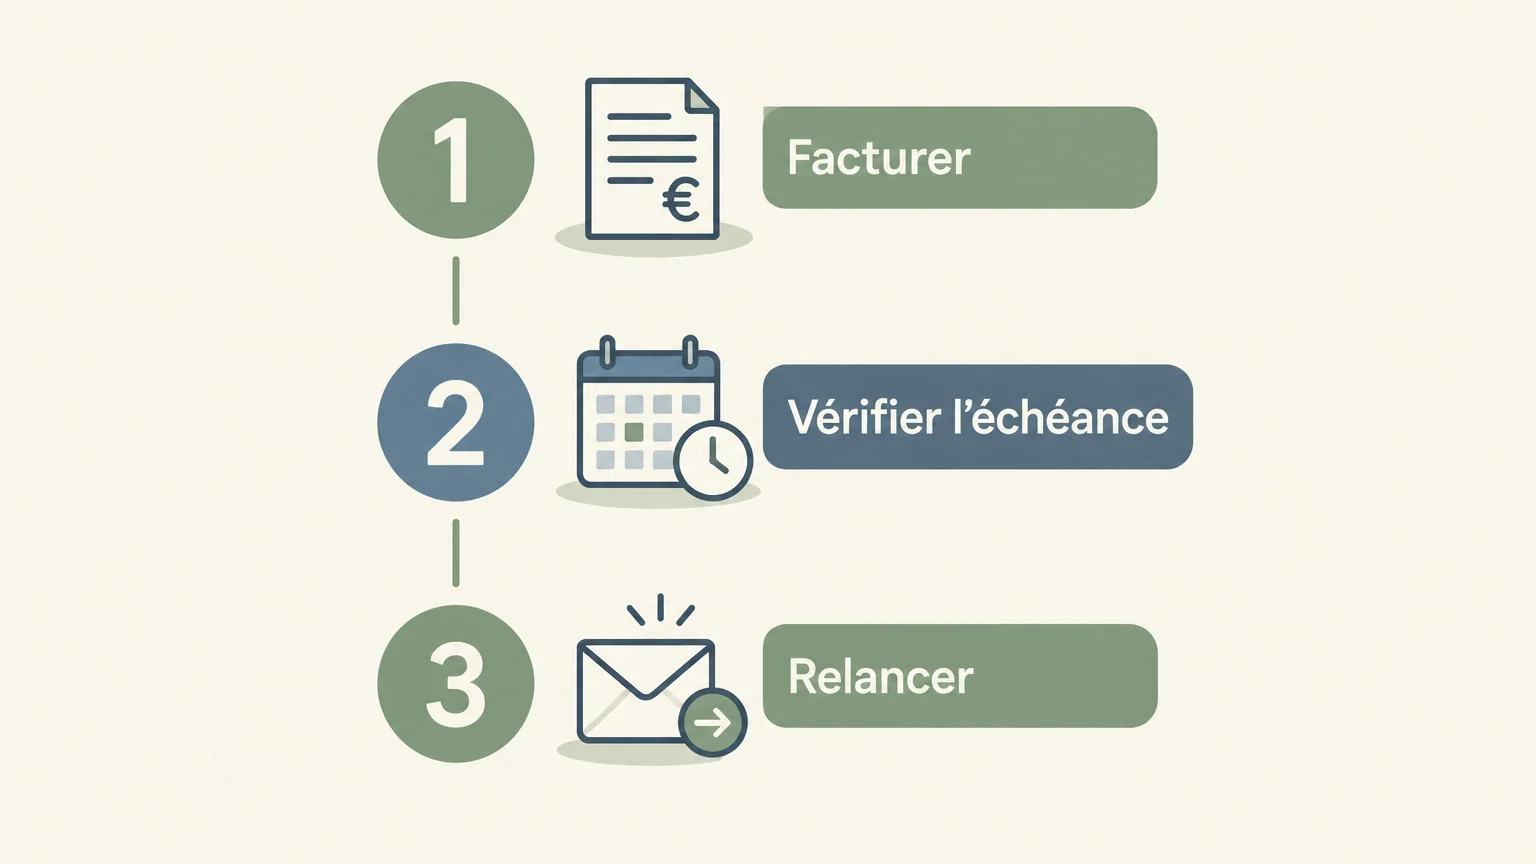
Une facture adressée tardivement ou une relance oubliée reporte l’entrée d’argent sans réduire les dépenses déjà engagées. Définissez donc une routine simple : émettre la facture dès que les conditions le permettent, enregistrer son échéance, puis vérifier le règlement à la date attendue. Dans les activités par chantier ou par prestation, rapprochez aussi les factures des jalons réalisés et des achats nécessaires à la suite du travail.
En cas de décalage récurrent, vérifiez les conditions de paiement prévues, la qualité du suivi des factures et la concordance entre les dates de règlement et les dépenses. Une baisse de trésorerie ne se corrige pas toujours par une relance : elle peut aussi venir d’un prix trop bas, d’une marge insuffisante ou d’un investissement mal planifié. Le bon diagnostic évite de traiter un problème de rentabilité comme un simple retard administratif.
Des données fiables sont indispensables pour agir. Dans un contexte différent de celui des entreprises privées, la Cour des comptes relevait en 2026, dans son étude portant sur 71 établissements publics, des lacunes d’outils et de données parmi les facteurs liés aux insuffisances du pilotage de trésorerie. Pour une entreprise, le principe pratique est le même : tenir à jour les échéances et vérifier leur concordance avec les mouvements bancaires.
Comment relier trésorerie, rentabilité et financement ?
Une trésorerie tendue peut provenir d’un décalage temporaire entre encaissements et paiements, ou d’une activité qui ne génère pas assez de marge. Pour les distinguer, examinez les affaires terminées et en cours, les charges directes et indirectes, ainsi que les besoins de financement liés au cycle d’activité. Nous relions ce travail au pilotage du résultat d’exploitation, afin que les décisions de trésorerie s’appuient aussi sur la rentabilité réelle.
Si le prévisionnel révèle un besoin durable, estimez son montant et sa durée avant de solliciter un financement. Préparez les échéances attendues, les retards constatés, les solutions déjà envisagées et les hypothèses qui expliquent le déficit temporaire. La Banque de France publie une série trimestrielle sur l’obtention de crédits de trésorerie par les PME, qui permet de suivre cet indicateur à l’échelle nationale, sans remplacer l’analyse de la situation propre à l’entreprise.
Pour une TPE ou une PME, le pilotage peut commencer avec un tableau léger, puis évoluer selon la complexité des flux. L’essentiel est de désigner une personne responsable de la mise à jour, de fixer un rythme de revue et de définir à l’avance les décisions associées aux alertes. Si les prévisions restent difficiles à relier aux marges ou aux résultats, nous accompagnons les dirigeants dans cette lecture avec des chiffres compréhensibles et un suivi mensuel du résultat.
Faire de la trésorerie un outil de décision
Un suivi prévisionnel de trésorerie fiable repose sur des échéances réalistes, une comparaison régulière avec les flux constatés et l’analyse des écarts. En reliant les liquidités aux factures, aux coûts et aux marges, le dirigeant peut distinguer un retard de paiement d’un déséquilibre plus profond, puis adapter ses décisions avant que les tensions ne s’installent.
Structurez le pilotage de votre entreprise
Lorsque les encaissements, les marges et les résultats restent difficiles à lire ensemble, un échange avec un interlocuteur extérieur aide à clarifier les priorités. Nous accompagnons les artisans, les TPE et les PME dans le pilotage de leur activité, en présentiel en Alsace et dans le Grand Est, ou à distance partout en France.
Notre accompagnement s’appuie sur la méthode E.G.A.D.I.A.®, qui associe calcul du coût horaire réel, analyse des marges par chantier ou prestation et suivi mensuel du résultat d’exploitation. Un premier échange gratuit et sans engagement permet de faire le point sur votre situation et vos objectifs. Pour approfondir ces repères, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
À quelle fréquence suivre la trésorerie d’une entreprise ?
La fréquence dépend du rythme des encaissements, des dépenses et des échéances. Un suivi hebdomadaire convient aux flux changeants, tandis qu’une revue mensuelle peut suffire si l’activité est régulière et les paiements bien prévisibles.
Quelle différence entre trésorerie et résultat ?
La trésorerie décrit les liquidités disponibles et leur évolution au fil des paiements. Le résultat mesure la rentabilité de l’activité sur une période, même si certaines factures ne sont pas encore réglées.
Que doit contenir un plan de trésorerie ?
Il indique le solde de départ, les encaissements et les décaissements attendus, leurs échéances et le solde prévisionnel. Il est utile de le mettre à jour avec les mouvements réels et de signaler les hypothèses incertaines.
Un tableur suffit-il pour piloter la trésorerie ?
Un tableur peut suffire si les flux restent lisibles, que les échéances sont actualisées et qu’une personne en assure le suivi. Si les données sont dispersées ou difficiles à relier aux marges et aux résultats, un outil ou un accompagnement structuré peut faciliter les décisions.
Comment EGADIA accompagne-t-elle un dirigeant ?
Notre accompagnement associe le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Le premier échange, gratuit et sans engagement, sert à clarifier la situation et les objectifs du dirigeant.