
Votre entreprise peut-elle payer ses prochaines échéances sans se fier uniquement au solde bancaire du jour ? Le pilotage de trésorerie apporte une réponse en reliant les mouvements déjà réalisés aux paiements attendus. Pour commencer, vérifiez que les factures sont émises et suivies au bon moment : suivre les factures de l’entreprise aide à mieux repérer les sommes à encaisser et les retards à traiter.
Une trésorerie positive aujourd’hui ne garantit pas que les liquidités seront suffisantes à l’échéance des salaires, des fournisseurs ou des charges. À l’inverse, une entreprise rentable peut connaître un manque de liquidités si ses clients paient après qu’elle a engagé ses dépenses. Pour les artisans, commerces, entreprises de services et autres TPE ou PME en France, la démarche utile consiste à prévoir les dates réelles de paiement, à repérer les périodes fragiles et à réviser les hypothèses lorsque l’activité évolue.
Pourquoi suivre les flux plutôt que le seul solde bancaire ?
Le solde bancaire indique les liquidités présentes à un instant donné, mais il ne raconte pas toute la suite. Une facture client non encaissée n’est pas encore de l’argent disponible, tandis qu’une échéance fournisseur, une cotisation ou un remboursement d’emprunt peut réduire le solde quelques jours plus tard. Le pilotage consiste donc à observer les flux de trésorerie selon la date où l’argent entre ou sort réellement.
Cette distinction est particulièrement importante lorsque l’activité accélère ou varie selon les saisons. Davantage de commandes peuvent entraîner des achats, des recrutements ou des dépenses avant que les règlements clients ne soient reçus. Le décalage entre ces sorties et entrées contribue au BFR, le besoin en fonds de roulement. Il ne suffit pas de vendre davantage : il faut aussi vérifier que l’entreprise peut financer le cycle de production, de livraison et d’encaissement.
Le baromètre Bpifrance Le Lab et Rexecode du troisième trimestre 2026 indique que le solde d’opinion sur l’évolution récente de la trésorerie des TPE et PME s’est redressé de 5 points par rapport au trimestre précédent, à moins 23, tout en restant sous sa moyenne de 2018 à 2025, à moins 16. Ce solde d’opinion n’est pas une mesure du montant de trésorerie détenu par chaque entreprise, mais il rappelle l’intérêt de suivre sa propre situation plutôt que de s’en remettre à une impression générale. Le baromètre du T3 2026 détaille cette enquête.
Construire un plan de trésorerie à partir des dates réelles
Un plan de trésorerie organise les encaissements et les décaissements attendus par période. Commencez par le solde disponible, puis listez les recettes et dépenses prévues : règlements clients, apports ou financements attendus, achats, salaires, loyers, impôts, cotisations, emprunts et investissements. Inscrivez chaque flux à la date probable de paiement, et non simplement à la date d’émission d’une facture.
Pour éviter un prévisionnel trop optimiste, distinguez les sommes confirmées des hypothèses. Une commande signée, une facture échue et un devis en attente n’ont pas le même degré de certitude. Vous pouvez prévoir un scénario central et un scénario prudent qui intègre, par exemple, un retard d’encaissement ou une dépense exceptionnelle. L’objectif n’est pas de prédire chaque mouvement au centime près, mais de rendre visibles les périodes où le solde pourrait devenir insuffisant.
Adaptez ensuite le calendrier à la décision à prendre. Une vision par semaine peut être utile lorsque les échéances sont rapprochées ou qu’une tension se dessine. Une projection par mois peut aider à examiner la saisonnalité, un recrutement ou un investissement. Quelle que soit la fréquence retenue, comparez régulièrement les prévisions aux sommes réellement encaissées et décaissées, puis corrigez les hypothèses qui ne se vérifient pas.
Quels indicateurs aident à repérer une tension ?
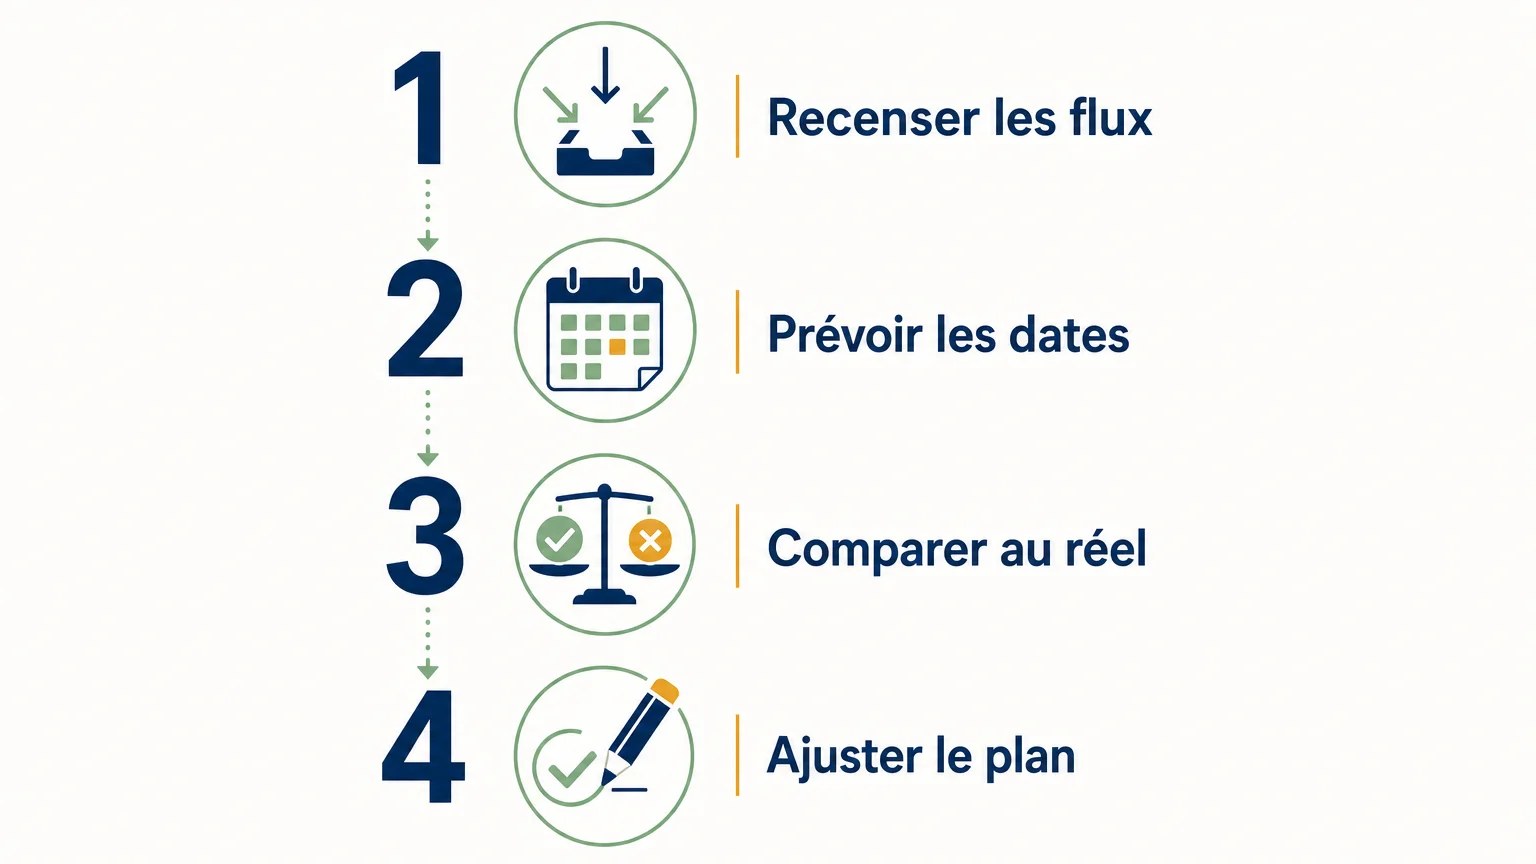
Un tableau de suivi peut rester simple si les indicateurs répondent à des questions concrètes. Le solde prévisionnel aide à voir le niveau de liquidités attendu à chaque échéance. Les créances clients et les retards de paiement éclairent les encaissements susceptibles de glisser. Les dettes fournisseurs, les charges à venir et les échéances d’emprunt montrent, de leur côté, les sorties qui ne peuvent être ignorées.
Le BFR complète cette lecture en reliant les besoins du cycle d’exploitation aux ressources mobilisées. Selon l’activité, il est utile d’observer les stocks, les délais de règlement des clients et les délais accordés par les fournisseurs. Ces indicateurs n’ont pas tous la même utilité pour chaque entreprise : une société de services avec peu de stocks ne suivra pas les mêmes postes qu’une entreprise qui achète des matières premières pour réaliser des chantiers.
Si votre activité dépend de devis, d’affaires ou de chantiers, la trésorerie gagne aussi à être rapprochée de la rentabilité de ces opérations. Chez EGADIA, notre méthode relie le calcul du coût horaire réel et l’analyse des marges par chantier ou prestation au suivi mensuel du résultat d’exploitation. Cette lecture aide le dirigeant à ne pas confondre volume d’activité et contribution réelle aux liquidités.
Choisir des outils et déclencher les bonnes actions
Un tableur peut suffire pour commencer, à condition que ses données soient fiables, compréhensibles et actualisées. Lorsque les flux deviennent plus nombreux, un outil de gestion peut faciliter la centralisation des échéances, limiter les ressaisies et rendre les prévisions plus faciles à mettre à jour. Le choix dépend notamment des besoins de l’entreprise, de son organisation et de sa capacité à exploiter les informations fournies. Pour évaluer les options, vous pouvez choisir des outils de pilotage d’entreprise selon les usages attendus plutôt que multiplier les fonctionnalités inutilisées.
Un logiciel ne remplace toutefois ni le contrôle des données ni la décision du dirigeant. Vérifiez la qualité des dates de paiement, la mise à jour de la facturation et la cohérence des catégories de dépenses. Définissez aussi qui actualise le suivi et à quel moment les écarts doivent être examinés. Une visualisation qui paraît précise peut rester trompeuse si les paiements attendus sont enregistrés trop tôt ou si une échéance importante manque.
Quand le prévisionnel fait apparaître un creux, commencez par en comprendre la cause. Une relance client ou une facturation plus rapide peut accélérer certains encaissements. Un acompte peut limiter l’avance de trésorerie nécessaire à une nouvelle affaire. Selon la situation, il peut également être pertinent de discuter du calendrier des paiements avec des clients ou fournisseurs, sans présumer que toutes les conditions peuvent être modifiées.
Le recours au financement se prépare aussi à partir du besoin estimé, plutôt qu’au dernier moment. Au deuxième trimestre 2026, la proportion de PME déclarant avoir demandé de nouveaux crédits de trésorerie est restée stable à 6%, selon la Banque de France. Ce chiffre décrit les demandes observées, et ne préjuge pas de la décision d’une banque pour une entreprise donnée. Les données d’accès au crédit fournissent ce repère pour la période concernée.
Relier la trésorerie aux choix de rentabilité
Une décision de gestion peut améliorer le solde à court terme sans résoudre la cause du déséquilibre. Réduire une dépense ponctuelle, par exemple, n’a pas le même effet durable que revoir une activité dont les coûts dépassent régulièrement les recettes. Il est donc utile de lire ensemble les flux et les marges, puis de vérifier comment un changement d’organisation ou de prix pourrait modifier le résultat et le calendrier des paiements.
Pour un artisan, cela peut signifier comparer le temps prévu pour un chantier avec le temps réellement mobilisé, puis rapprocher cette charge des règlements attendus. Pour une entreprise de services, il peut s’agir d’observer la marge par prestation et le délai entre la réalisation et le paiement. Si cette analyse nécessite de mieux structurer les indicateurs, notre approche du pilotage du résultat d’exploitation met l’accent sur un suivi mensuel destiné à éclairer les décisions.
Un rituel régulier donne enfin un cadre au pilotage : actualiser les flux, repérer les écarts, expliquer les causes et choisir une action avec un responsable et une échéance. Ce rendez-vous peut être bref, mais il doit aboutir à une décision vérifiable. Le prévisionnel devient alors un outil de gestion vivant, plutôt qu’un fichier préparé une fois puis oublié.
Faire du suivi un réflexe de gestion
Un pilotage régulier de la trésorerie s’appuie sur les dates réelles, des prévisions prudentes et une comparaison fréquente entre le prévu et le réalisé. Le solde, le BFR, les créances et les échéances prennent tout leur sens lorsqu’ils conduisent à une action concrète. En reliant les flux aux marges et aux décisions de l’activité, le dirigeant peut mieux anticiper les tensions et arbitrer ses projets avec davantage de visibilité.
Téléchargez notre guide de pilotage d’entreprise
Lorsque les encaissements et les échéances sont difficiles à rapprocher des décisions de gestion, une méthode claire aide à reprendre de la visibilité. Un accompagnement peut aussi permettre de relier la trésorerie à la rentabilité des affaires et au suivi du résultat, avec des chiffres adaptés à la réalité de votre activité.
Chez EGADIA, nous accompagnons les artisans, TPE et PME avec une approche digitale et humaine, fondée sur le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Un premier échange gratuit et sans engagement permet de clarifier votre situation et vos objectifs. Pour approfondir les principes de pilotage, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Qu’est-ce que le pilotage de trésorerie ?
C’est le suivi des encaissements et des décaissements, complété par des prévisions pour anticiper les liquidités disponibles. Il aide le dirigeant à repérer les périodes de tension et à préparer ses décisions.
Quelle différence entre trésorerie et rentabilité ?
La rentabilité mesure la performance économique d’une activité sur une période, tandis que la trésorerie reflète les liquidités disponibles à une date donnée. Un délai entre la facturation et le paiement peut créer un écart entre les deux.
Que faut-il inclure dans un plan de trésorerie ?
Inscrivez le solde de départ, les encaissements attendus, les décaissements prévus et leurs dates probables. Intégrez aussi les échéances moins fréquentes, comme les impôts, les cotisations ou les remboursements d’emprunt.
À quelle fréquence faut-il actualiser les prévisions ?
Actualisez-les assez souvent pour intégrer les paiements reçus, les nouveaux engagements et les changements d’activité. En cas de tension ou d’échéances rapprochées, un suivi plus fréquent peut être utile.
Comment EGADIA peut-il aider à mieux piloter la trésorerie ?
Notre accompagnement relie le suivi de la trésorerie au calcul du coût horaire réel, à l’analyse des marges par chantier ou prestation et au suivi mensuel du résultat. Le premier échange, gratuit et sans engagement, sert à clarifier la situation et les objectifs du dirigeant.