
Le calendrier a franchi sa première étape : depuis le 1er septembre 2026, les TPE assujetties à la TVA doivent pouvoir recevoir des factures électroniques de leurs fournisseurs. Pour traiter ces documents sans perdre de vue les échéances de règlement, il est utile de bien comprendre les obligations et le suivi des factures en entreprise.
Cette obligation de réception s’applique quelle que soit la taille de l’entreprise. Pour les TPE, l’émission électronique et l’e-reporting doivent suivre au 1er septembre 2027 : il reste donc une année pour préparer les outils et l’organisation, sans confondre les obligations déjà actives avec celles qui arriveront ensuite, comme le précise le calendrier officiel.
En 2026, la première obligation des TPE est la réception
Une petite entreprise qui n’émet pas encore ses propres factures électroniques n’est pas dispensée de réception. Depuis le 1er septembre 2026, elle doit disposer d’un moyen de recevoir les factures électroniques de ses fournisseurs. Cette priorité concerne aussi les micro-entreprises assujetties à la TVA, y compris celles qui bénéficient de la franchise en base.
La facture concernée n’est pas simplement un PDF ordinaire envoyé par courriel ou une facture papier scannée. Il s’agit d’un document comportant des données structurées, transmis dans le cadre du dispositif et lisible par les systèmes informatiques. Pour une TPE, cela signifie notamment qu’il faut savoir où les factures arrivent, qui les vérifie et comment elles sont transmises à la comptabilité.
Une plateforme de réception bien choisie peut aussi clarifier le circuit de validation : réception du document, contrôle, traitement d’une éventuelle anomalie, puis préparation du paiement. Ces étapes ne remplacent pas le suivi des échéances ni l’analyse des charges, mais elles peuvent aider à organiser le traitement quotidien.
E-invoicing et e-reporting : des opérations différentes
Une TPE qui travaille à la fois pour des professionnels et des particuliers peut rencontrer deux types de flux. L’e-invoicing porte sur les factures entre entreprises assujetties à la TVA établies en France. L’e-reporting concerne la transmission à l’administration de certaines données de transaction ou de paiement pour des opérations qui ne relèvent pas de cet échange de factures, notamment certaines ventes à des particuliers ou opérations internationales.
Le calendrier distingue également réception et émission. Les TPE sont concernées par la réception depuis septembre 2026 ; leur obligation d’émettre au format électronique et de transmettre les données relevant de l’e-reporting commence le 1er septembre 2027. Le rapport de la Direction générale des Finances publiques rappelle ce déploiement progressif à l’échelle nationale.
La franchise en base ne signifie donc pas automatiquement que l’entreprise échappe à la réforme. En revanche, toutes les opérations ne suivent pas le même circuit : leur traitement dépend de leur nature et de la situation des clients. Il est prudent de vérifier les cas particuliers auprès des ressources fiscales officielles ou de son expert-comptable, plutôt que de déduire ses obligations d’un seul type de facture.
Quelle plateforme agréée choisir pour recevoir vos factures ?
Par où commencer si votre logiciel actuel crée déjà des factures ? D’abord, distinguez le logiciel qui vous sert à préparer ou gérer vos factures de la plateforme agréée, qui assure les fonctions réglementaires de transmission. Un logiciel peut être relié à une plateforme agréée sans être lui-même immatriculé comme tel. Vérifiez donc le rôle exact de votre outil et le chemin suivi par les factures entrantes.
La plateforme agréée doit permettre de recevoir les factures prévues par la réforme et, selon les services qu’elle fournit, de transmettre les données requises. La DGFiP publie la liste des plateformes agréées : consultez-la pour vérifier le statut d’un prestataire, plutôt que de vous fier à la seule mention « compatible » affichée dans une présentation commerciale.
Pour comparer les solutions, examinez leur compatibilité avec votre logiciel de gestion ou de comptabilité, la facilité de consulter et traiter les factures reçues, les modalités d’assistance et les coûts éventuels. Demandez aussi comment la plateforme accompagne l’émission prévue en 2027. Les ressources consacrées à la facturation des indépendants, notamment celles d’Abby, peuvent compléter votre veille, mais seule la vérification de la liste officielle confirme le statut d’une plateforme.
Préparer l’émission et l’e-reporting d’ici 2027
Une TPE qui n’a pas encore adapté son émission peut profiter du délai pour faire l’inventaire de ses ventes et de ses outils. Repérez les factures adressées à des professionnels en France, les ventes à des particuliers et les opérations internationales. Cette cartographie aide à déterminer quels flux relèvent de l’e-invoicing et lesquels peuvent nécessiter de l’e-reporting.
La base clients mérite également un contrôle. Les factures devront intégrer de nouvelles mentions selon la date à laquelle l’obligation d’émission s’applique à l’entreprise : le SIREN du client, la catégorie de l’opération, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Pour une TPE, l’échéance d’émission est en 2027 ; mieux vaut donc repérer dès maintenant les informations manquantes dans les fiches clients et les modèles de facture.
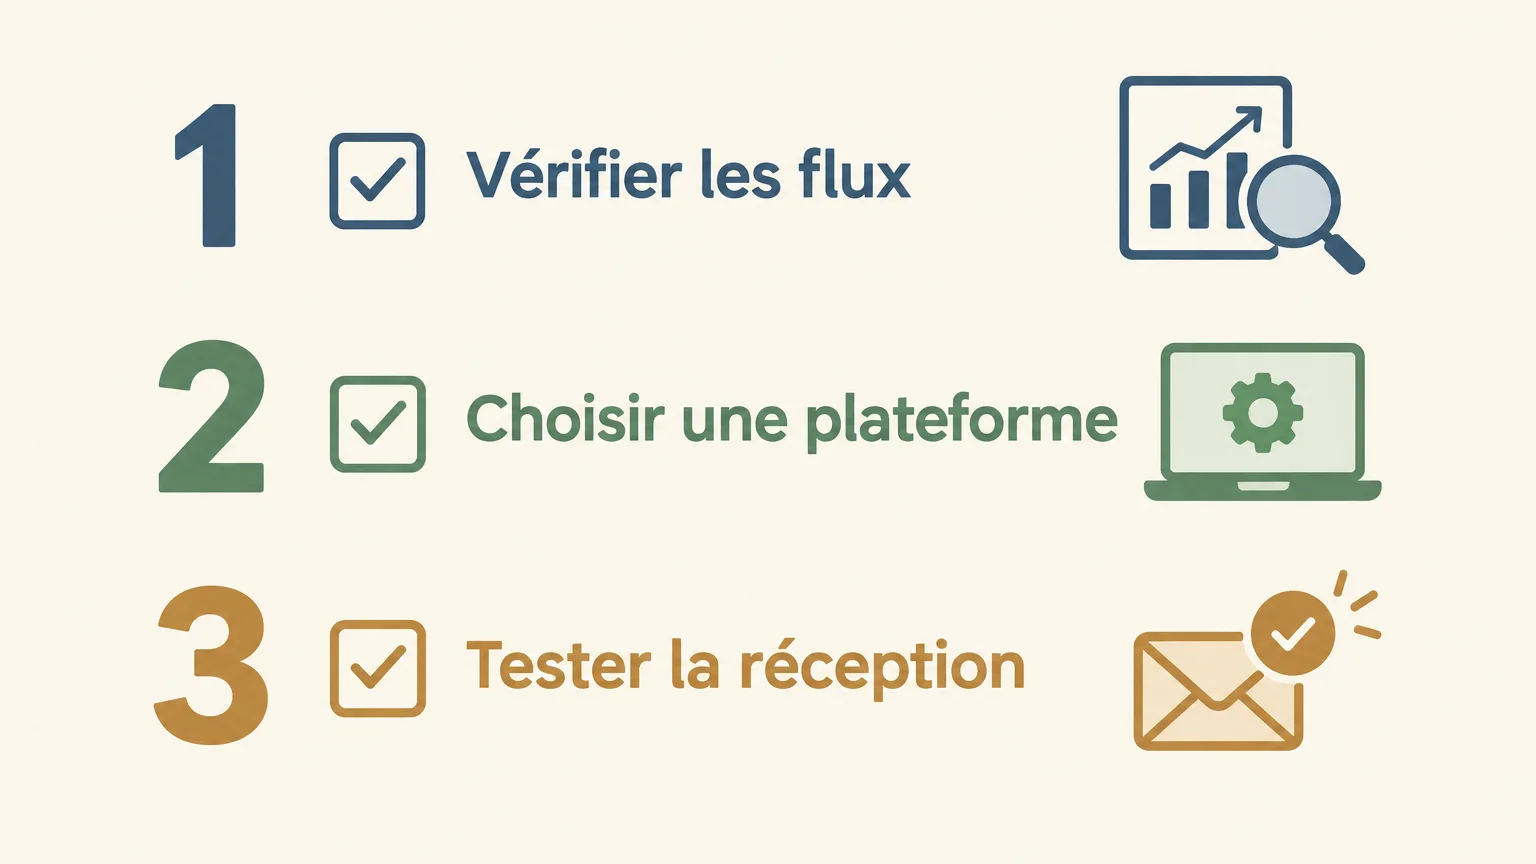
Avant de retenir une solution, faites un test de réception avec les personnes qui gèrent les achats. Définissez qui contrôle les factures, comment les anomalies sont signalées et où les échéances de règlement sont suivies. Pour éviter que la conformité reste un sujet isolé, nous pouvons aussi aider à relier l’organisation des factures à la trésorerie : découvrez notre approche pour piloter la trésorerie d’une TPE.
Faire de la réforme un processus de gestion clair
La facturation électronique ne se limite pas au choix d’un outil : elle modifie le circuit de réception, de vérification et de suivi des documents. Une procédure simple, comprise par les personnes concernées, facilite le traitement des factures et aide le dirigeant à maintenir une vue cohérente sur les charges et les échéances.
Le gain de temps ou la fluidité des paiements ne sont pas automatiques. Ils dépendent notamment de la qualité des données, de la compatibilité des outils et de la manière dont l’entreprise organise le traitement des factures. Pour une petite structure, l’objectif raisonnable est d’éviter les ressaisies inutiles, les documents introuvables et les validations qui reposent sur une seule personne.
À retenir pour votre TPE
La facturation électronique des TPE suit deux échéances distinctes : la réception est obligatoire depuis le 1er septembre 2026, tandis que l’émission électronique et l’e-reporting s’appliqueront à partir du 1er septembre 2027. La priorité consiste à disposer d’un point de réception, vérifier le statut de la plateforme choisie et préparer les données nécessaires à la prochaine étape. Une organisation claire permet de traiter la réforme comme un processus de gestion, plutôt que comme un simple changement de format.
Structurer votre pilotage au-delà des factures
La réforme touche aux documents, mais ses effets se ressentent aussi dans le suivi des dépenses, des règlements et de la trésorerie. Chez EGADIA, nous accompagnons les dirigeants d’artisans, de TPE et de PME avec une approche digitale et humaine, centrée sur le coût horaire réel, les marges par chantier ou prestation et le suivi du résultat d’exploitation.
Pour prolonger cette réflexion et disposer de repères concrets pour vos décisions de gestion, téléchargez notre guide sur le pilotage d’entreprise : télécharger le guide de pilotage d’entreprise.
Questions fréquemment posées
Une facture PDF envoyée par e-mail suffit-elle ?
Non, un PDF ordinaire envoyé par courriel ne correspond pas, à lui seul, à une facture électronique structurée au sens de la réforme. Vérifiez que le document et son mode de transmission répondent aux exigences applicables à votre opération.
Une micro-entreprise en franchise en base est-elle concernée ?
Oui, la franchise en base ne dispense pas automatiquement de l’obligation de réception lorsque l’entreprise est assujettie à la TVA et établie en France. La nature de ses opérations détermine aussi les obligations qui s’appliqueront à ses ventes.
Les ventes à des particuliers passent-elles par l’e-invoicing ?
Les ventes à des particuliers ne relèvent pas de l’e-invoicing entre entreprises. Certaines données de transaction ou de paiement peuvent toutefois être concernées par l’e-reporting.
Faut-il forcément remplacer son logiciel de facturation ?
Pas nécessairement : l’outil existant peut convenir s’il peut fonctionner avec une plateforme agréée et répondre aux besoins de réception puis d’émission. Vérifiez sa compatibilité et les services réellement inclus avant de décider d’en changer.
Comment relier facturation et pilotage de l’activité ?
En suivant les échéances et les factures avec les autres indicateurs de gestion, vous obtenez une vue plus utile des flux financiers de l’entreprise. Chez EGADIA, notre accompagnement aide les dirigeants à analyser leurs marges, leur trésorerie et leur résultat d’exploitation.