
Votre entreprise peut-elle être très occupée et pourtant dégager trop peu de résultat ? Le chiffre d’affaires ne montre pas, à lui seul, quelles heures, quels achats ou quels contrats rémunèrent réellement le travail engagé. Pour piloter la rentabilité de l’entreprise, nous conseillons de partir du coût complet, puis de comparer chaque affaire au temps effectivement consommé. Cette lecture transforme la marge en indicateur d’action : ajuster un prix, un mode opératoire, un périmètre ou un type de client.
Le contexte national rappelle l’intérêt de raisonner à partir de ses propres chiffres. Une étude publiée par la Banque de France le 4 août 2026, fondée sur 1,5 million de liasses fiscales de 2025, décrit une activité qui a progressé lentement pour les PME et les ETI cette année-là, malgré des taux de marge qui ont résisté. Une moyenne nationale ne dit toutefois pas si un chantier ou une prestation précise est rentable.
Quels indicateurs de marge suivre pour prendre les bonnes décisions ?
Commencez par préciser ce que vous appelez « marge ». Pour une activité de vente, la marge brute correspond généralement au prix de vente hors taxes diminué du coût d’achat des biens vendus. Pour un chantier ou une prestation, l’analyse doit aussi intégrer les coûts attribuables à l’affaire, comme les matériaux, la sous-traitance et le temps de travail. Le résultat d’exploitation se calcule à un autre niveau : il tient compte des charges de l’activité dans son ensemble.
Les taux ont également des bases différentes. Pour des biens achetés puis revendus, le taux de marge rapporte la marge au coût d’achat, tandis que le taux de marque la rapporte au prix de vente. Dans les statistiques de l’Insee, le taux de marge des entreprises rapporte l’excédent brut d’exploitation à la valeur ajoutée. Cette définition, utilisée à l’échelle de l’entreprise, ne remplace donc pas le calcul des coûts d’un devis particulier.
La dispersion des résultats compte autant que la moyenne. Dans son étude portant sur les entreprises françaises en 2023, l’Insee relève un écart important entre les taux de marge selon les entreprises. Pour un dirigeant, cela souligne une limite des comparaisons générales : elles ne révèlent pas la rentabilité d’une activité particulière dans sa propre structure. La définition de l’Insee aide à distinguer cet indicateur global de la marge calculée sur une vente ou une affaire.
Reconstituer le coût horaire réel avant de revoir ses tarifs
Un devis de 1 200 € hors taxes peut sembler confortable jusqu’à ce que les heures réellement passées soient comptabilisées. Imaginez un travail qui mobilise 280 € de matériaux, 120 € de sous-traitance et quatre heures de main-d’œuvre valorisées à 120 € par heure. Après ces coûts, il reste 320 €, avant les frais qui n’auraient pas encore été affectés à l’affaire. Ce montant n’est donc pas automatiquement un bénéfice net.
Pour calculer le coût horaire réel, partez des charges annuelles liées au travail et divisez-les par le nombre d’heures réellement productives ou facturables, selon une méthode cohérente avec votre activité. Ne confondez pas le salaire horaire avec le coût complet d’une heure : ce dernier doit refléter les charges de personnel et les coûts indirects que votre activité doit couvrir. Documentez la période utilisée et actualisez le calcul lorsque les charges ou le volume d’heures évoluent.
Si le tarif couvre à peine les coûts, cherchez d’abord ce qui explique l’écart. Le temps de déplacement, les retouches, les achats urgents ou une estimation trop optimiste du temps peuvent absorber la marge prévue. La réponse n’est pas nécessairement d’augmenter tous les prix : certains devis ont besoin d’une meilleure estimation, d’un périmètre plus clair ou d’une organisation différente.
Analyser la marge par chantier ou par prestation
Un chantier rentable sur le devis peut perdre de la marge si les heures dépassent l’estimation ou si des achats supplémentaires ne sont pas facturés. Comparez donc, affaire par affaire, le montant prévu aux dépenses réelles : heures travaillées, matériaux utilisés, sous-traitance, déplacements et éventuels travaux supplémentaires. Enregistrez ces éléments pendant l’exécution, pas uniquement à la clôture du chantier, afin de corriger un écart tant qu’il reste possible d’agir.
La même logique s’applique aux services. Une prestation qui mobilise davantage de préparation, de suivi ou d’échanges que prévu peut rapporter moins qu’une mission au chiffre d’affaires similaire. Pour calculer la rentabilité de chaque prestation, rapprochez le temps réellement mobilisé du prix encaissé et des dépenses directement associées. Classez ensuite les affaires selon leur contribution au résultat, plutôt que selon leur seul chiffre d’affaires.
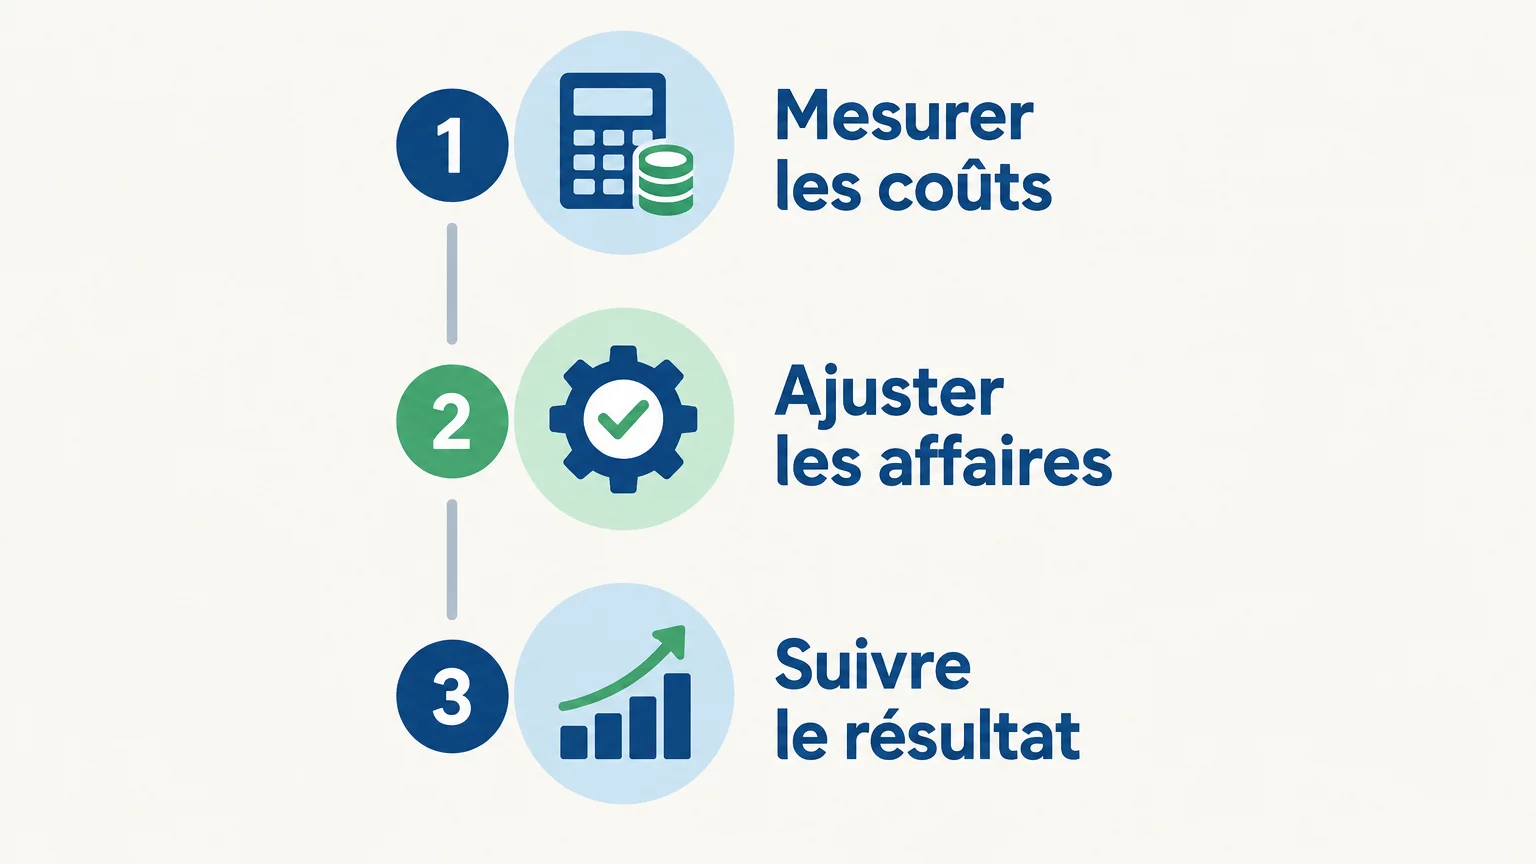
Dans notre accompagnement, la méthode E.G.A.D.I.A.® suit une progression concrète : calcul du coût horaire réel, analyse de la rentabilité de chaque chantier ou prestation, puis suivi du résultat d’exploitation. Cette lecture aide à repérer les affaires à ajuster et à s’appuyer sur des données compréhensibles pour décider.
Agir sur les prix et les coûts sans réduire à l’aveugle
Couper uniformément les dépenses peut dégrader la qualité ou ralentir la production sans corriger la cause d’une marge insuffisante. Examinez chaque poste à partir de son effet sur les affaires : un achat fournisseur peut-il être renégocié sans compromettre les délais ? Une tâche répétée peut-elle être mieux organisée ? Les prestations les moins rentables mobilisent-elles des ressources disproportionnées ? L’objectif est de réduire les coûts inutiles, pas de fragiliser les activités qui contribuent au résultat.
Le prix mérite la même analyse. Vérifiez qu’il couvre les coûts estimés, le temps nécessaire et la contribution attendue aux charges de l’entreprise. Lorsque le client demande une modification du périmètre, chiffrez les heures et les achats supplémentaires avant de l’accepter. Cela évite qu’un supplément de travail soit réalisé sans révision du prix ni accord explicite.
Un baromètre publié par Bpifrance Le Lab en janvier 2026 rapportait les anticipations formulées par des TPE et PME à la fin de 2025 : une légère amélioration de la rentabilité était alors attendue en 2026, notamment dans l’industrie et les transports. Il s’agissait de prévisions, et non d’un résultat constaté pour toutes les entreprises. Le baromètre de Bpifrance rappelle ainsi l’intérêt de ne pas baser ses décisions uniquement sur les perspectives générales, mais de vérifier les résultats de sa propre activité.
Installer un suivi régulier du résultat et des écarts
À la fin de chaque mois, comparez les résultats aux objectifs et aux périodes précédentes. Suivez au minimum le chiffre d’affaires, la marge par affaire, les heures prévues et réalisées, les coûts directs, les charges fixes et le résultat d’exploitation. Ajoutez la trésorerie pour repérer les décalages entre les ventes, les dépenses et les encaissements. Un indicateur n’est utile que si sa définition reste stable d’un mois à l’autre.
Transformez chaque écart significatif en action vérifiable. Si les heures dépassent systématiquement les devis, améliorez les estimations ou révisez le périmètre vendu. Si les achats font baisser la marge, examinez les consommations et les conditions fournisseurs. Notez un responsable, une échéance et le résultat attendu, puis contrôlez le mois suivant si l’action a corrigé l’écart.
Si les chiffres restent difficiles à relier aux décisions, nous pouvons vous aider à structurer leur lecture. Pour évaluer le type d’appui adapté à votre situation, consultez notre page sur le choix d’un accompagnement pour améliorer la rentabilité.
La marge se pilote affaire par affaire
Améliorer la marge d’une entreprise commence par un calcul cohérent du coût horaire, une analyse des affaires au niveau du chantier ou de la prestation, puis un suivi régulier du résultat. Ces repères rendent les écarts visibles et permettent de décider où revoir les prix, les estimations, le périmètre ou l’organisation. La rentabilité de l’entreprise se construit ainsi à partir de mesures compréhensibles et d’actions suivies dans le temps.
Pilotez votre entreprise avec des chiffres clairs
Lorsque les devis s’enchaînent mais que la marge reste incertaine, le premier besoin est de comprendre quels coûts et quelles affaires pèsent sur le résultat. Un suivi simple et régulier permet de décider avec davantage de visibilité, plutôt que de corriger les prix ou les dépenses à l’aveugle.
Nous accompagnons les dirigeants dans le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi mensuel du résultat d’exploitation. Téléchargez notre guide sur le pilotage d’entreprise pour disposer de repères concrets : télécharger le guide de pilotage d’entreprise.
Questions fréquemment posées
Comment calculer la marge d’une entreprise ?
Soustrayez les coûts retenus du chiffre d’affaires correspondant, en précisant si vous analysez une vente, une prestation ou l’ensemble de l’activité. Pour interpréter un taux, vérifiez toujours la base utilisée dans le calcul.
Pourquoi le chiffre d’affaires ne suffit-il pas à mesurer la rentabilité ?
Il indique le volume des ventes, mais pas les coûts nécessaires pour les réaliser ni le temps réellement mobilisé. Deux affaires au chiffre d’affaires similaire peuvent donc contribuer différemment au résultat.
Comment calculer un coût horaire réel ?
Rassemblez les charges liées au travail et rapportez-les aux heures productives ou facturables selon une méthode adaptée à l’activité. Actualisez le calcul lorsque les charges, les effectifs ou le volume d’heures changent.
À quelle fréquence suivre la marge par chantier ?
Suivez les coûts et les heures pendant l’exécution pour pouvoir réagir avant la clôture. Faites ensuite un bilan à la fin de l’affaire afin d’améliorer les estimations des prochains devis.
Quel accompagnement proposons-nous pour améliorer la rentabilité ?
Chez EGADIA, nous accompagnons les dirigeants dans le calcul du coût horaire réel, l’analyse des marges par chantier ou prestation et le suivi du résultat d’exploitation. Un premier échange gratuit et sans engagement permet de clarifier la situation et les objectifs du dirigeant.