
Le carnet de commandes est plein, mais la trésorerie baisse : où se perd la marge ? Le redressement commence par distinguer un problème de prix ou de coûts d’un manque de liquidités immédiat. Pour comprendre le parcours à suivre quand la situation se dégrade, nous présentons aussi les repères d’un accompagnement d’une entreprise en difficulté, distinct d’une procédure judiciaire.
En France, les derniers chiffres annuels disponibles dans les sources citées ici montrent l’ampleur du sujet : la Banque de France a recensé 68 602 défaillances en 2025, soit une hausse de 3,6 % sur un an. Ce chiffre porte sur les procédures ouvertes, pas sur toutes les entreprises fragilisées. Il rappelle l’intérêt de distinguer une difficulté d’exploitation, une tension de trésorerie et une cessation des paiements.
Quels signaux révèlent la cause des difficultés ?
Une entreprise peut travailler davantage tout en voyant son résultat reculer. Des devis qui couvrent mal les charges, des chantiers peu rentables, des retards d’encaissement ou des frais fixes en hausse peuvent se cumuler sans que le chiffre d’affaires ne révèle le problème. Il faut donc examiner séparément la rentabilité, les marges et les mouvements de trésorerie.
Commencez par rapprocher les encaissements attendus des échéances à payer. Puis repérez les prestations ou affaires qui contribuent réellement au résultat, et celles qui mobilisent du temps ou des ressources sans couvrir leurs coûts. Une baisse durable du résultat d’exploitation appelle une analyse de l’activité ; une incapacité à régler des dettes arrivées à échéance exige aussi d’évaluer la situation juridique.
Comment distinguer une difficulté de gestion d’une urgence juridique ?
Le critère déterminant est la cessation des paiements : l’entreprise ne peut plus faire face à son passif exigible avec son actif disponible. Une baisse de marge ou une trésorerie tendue ne suffit pas, à elle seule, à établir cette situation. Il faut regarder les sommes dues et les ressources effectivement mobilisables, puis demander rapidement un avis adapté si le doute persiste.
Avant ce seuil, certaines démarches de prévention peuvent aider le dirigeant à discuter avec ses créanciers ou à rechercher un accord. La sauvegarde concerne une entreprise qui rencontre des difficultés qu’elle ne peut surmonter, sans être en cessation des paiements. Lorsque cette cessation est constatée, le redressement judiciaire peut être envisagé si la poursuite de l’activité reste possible ; la liquidation relève d’une situation où le redressement apparaît manifestement impossible.
Ces voies ne sont pas interchangeables et leur adéquation dépend des faits, de la forme de l’entreprise et de son état financier. Un accompagnement de gestion peut éclairer les coûts, les marges et les prévisions, mais il ne remplace ni un conseil juridique ni les démarches à engager auprès du tribunal compétent.
Quels leviers peuvent redresser l’exploitation ?
Avant de modifier les prix ou de réduire les dépenses, établissez un diagnostic chiffré. Calculez le coût horaire réel, en intégrant les charges directes et indirectes, puis comparez-le au prix facturé. Pour une activité de chantier ou de service, analysez aussi la marge par affaire : un devis qui semble rentable peut ne pas couvrir le temps passé, les achats et les frais de structure.
À partir de ces constats, choisissez des actions concrètes : revoir les tarifs ou le contenu des devis, ajuster les conditions d’achat, suivre les factures à encaisser, ou réorganiser les affaires qui consomment trop de ressources. Pour approfondir ces pistes, nous détaillons comment améliorer la rentabilité de l’entreprise à partir des chiffres de son activité.
Un plan de trésorerie prévisionnel aide à repérer les semaines où les encaissements risquent de ne pas couvrir les sorties. En parallèle, un suivi régulier du résultat d’exploitation permet de vérifier si les décisions améliorent effectivement l’activité, plutôt que de simplement reporter une difficulté. Nous expliquons aussi comment piloter le résultat d’exploitation pour éclairer les décisions du dirigeant.
Quelle procédure peut correspondre à la situation ?
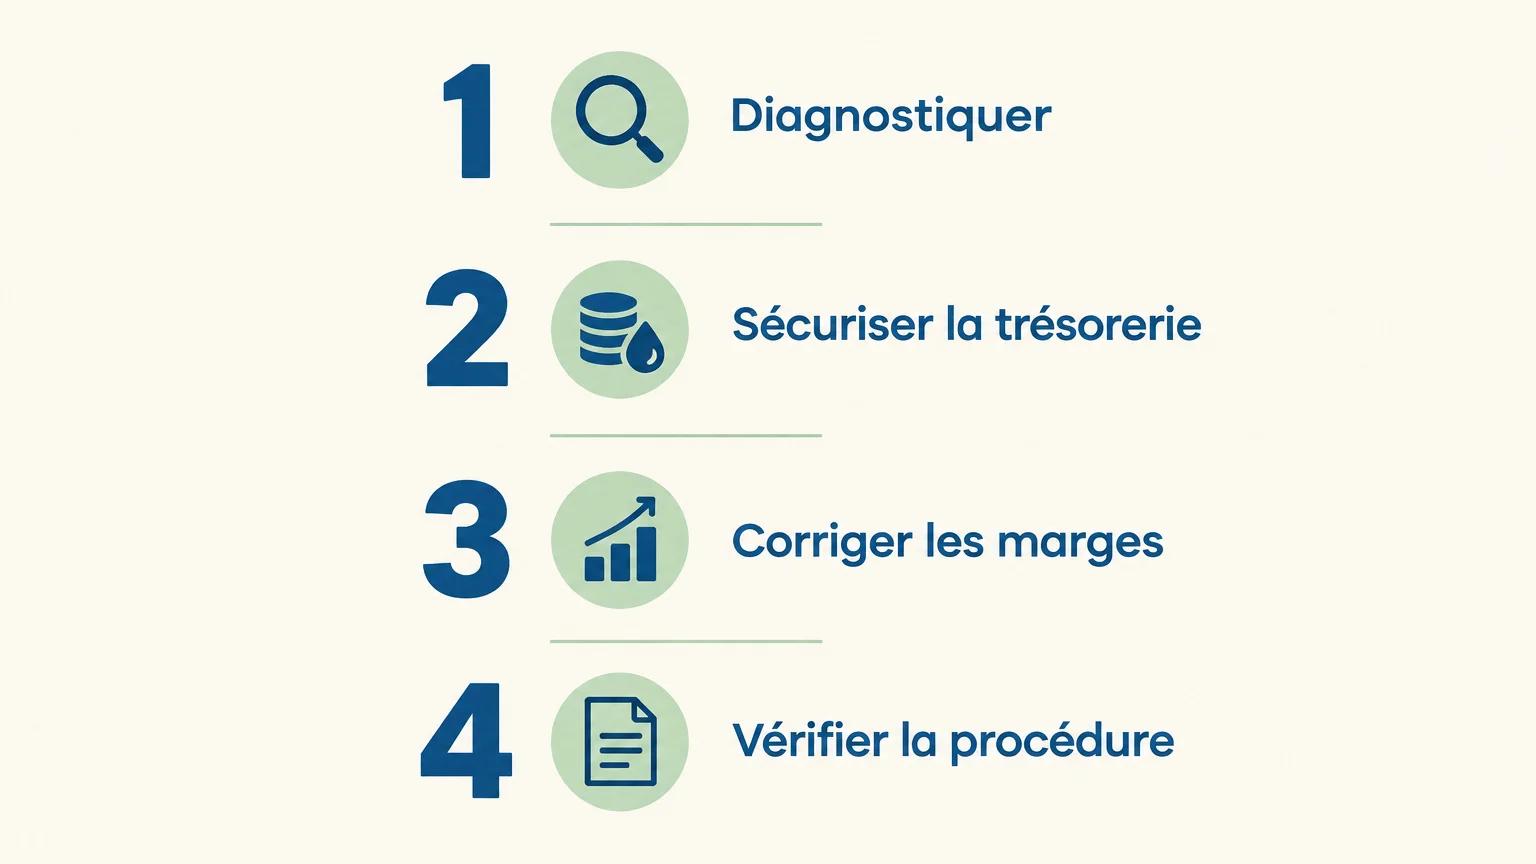
Quand un accord amiable paraît envisageable, le mandat ad hoc ou la conciliation peuvent être étudiés dans un cadre de prévention. La sauvegarde et le redressement judiciaire relèvent, eux, de procédures judiciaires dont les conditions et les effets diffèrent. Le dirigeant doit faire examiner sa situation par un professionnel compétent, notamment lorsque les dettes exigibles ne peuvent plus être réglées avec les ressources disponibles.
Les chiffres judiciaires ne constituent pas une prévision de réussite individuelle, mais ils montrent que ces dispositifs sont utilisés : en 2024, le rapport statistique de la Justice a recensé environ 70 700 décisions d’ouverture de procédures collectives et 3 000 entreprises bénéficiaires d’un plan de redressement. Le choix d’une procédure doit toutefois reposer sur la situation réelle de l’entreprise, et non sur ces seuls volumes.
Quels interlocuteurs mobiliser pour avancer ?
Le dirigeant peut réunir son expert-comptable, un conseil juridique et, selon la difficulté, un spécialiste du pilotage ou du traitement des entreprises en difficulté. Chacun intervient sur un périmètre différent : les comptes et les prévisions, les obligations légales, ou l’analyse des coûts et de la rentabilité. Clarifiez les rôles, les livrables, les honoraires et les délais avant de vous engager.
Plus tôt le problème est exposé, plus il est possible d’examiner plusieurs leviers avant que la trésorerie ne se dégrade davantage. En France, la Direction générale des Entreprises a lancé le 10 février 2026 une Charte de confiance visant à renforcer l’anticipation, l’accompagnement et la prévention des difficultés. Cette initiative ne remplace pas un diagnostic individuel, mais s’inscrit dans l’attention portée à la détection précoce.
Chez nous, l’accompagnement de pilotage porte sur les indicateurs économiques et financiers : calcul du coût horaire réel, analyse des marges par chantier ou prestation, puis suivi mensuel du résultat. Il peut aider le dirigeant à structurer ses décisions, sans se substituer à un administrateur judiciaire, à un avocat ou à une procédure judiciaire lorsque ceux-ci sont nécessaires.
Agir tôt, puis choisir les bons leviers
Pour redresser une activité, commencez par comprendre où se forment les pertes et comment évoluent les liquidités. Corrigez ensuite les facteurs opérationnels mesurables, tout en faisant vérifier rapidement la situation juridique si l’entreprise ne peut plus régler ses dettes exigibles. Le pilotage de gestion et les procédures judiciaires répondent à des besoins différents, mais peuvent être examinés ensemble pour éclairer la suite.
Reprenez la main sur le pilotage de votre entreprise
Quand les marges se réduisent ou que la trésorerie devient difficile à prévoir, disposer de chiffres compréhensibles aide à décider des prochaines actions. Notre accompagnement digital et humain s’adresse aux dirigeants qui souhaitent clarifier leurs coûts, analyser leurs affaires et suivre leur résultat d’exploitation, sans confondre ce travail de gestion avec une procédure juridique.
Nous commençons par un échange gratuit et sans engagement pour clarifier la situation et les objectifs. Notre méthode examine le coût horaire réel, la rentabilité des chantiers ou prestations et le suivi mensuel du résultat. Pour disposer d’un support complémentaire, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelles sont les premières actions à prendre face à une baisse de rentabilité ?
Analysez les coûts, les prix facturés et la marge par affaire, puis construisez une prévision de trésorerie. Ce diagnostic aide à hiérarchiser les décisions au lieu de réduire les dépenses sans connaître leur effet.
Une activité qui manque de trésorerie est-elle forcément en cessation des paiements ?
Non, une tension de trésorerie ne suffit pas à caractériser cette situation. Il faut vérifier si l’entreprise peut régler ses dettes arrivées à échéance avec les ressources disponibles et demander conseil en cas de doute.
Quelle différence entre une sauvegarde et un redressement judiciaire ?
La sauvegarde s’adresse à une entreprise qui rencontre des difficultés qu’elle ne peut surmonter, mais qui n’est pas en cessation des paiements. Le redressement judiciaire concerne une entreprise en cessation des paiements dont la poursuite de l’activité reste envisageable.
Un consultant en gestion peut-il ouvrir une procédure judiciaire ?
Non, l’accompagnement de gestion aide à analyser les coûts, les marges et les résultats, mais ne se substitue pas aux professionnels du droit ni au tribunal. Le dirigeant doit faire examiner séparément les obligations et démarches adaptées à sa situation.
Comment EGADIA peut-il accompagner le redressement de l’activité ?
Notre accompagnement aide les dirigeants à calculer leur coût horaire réel, analyser la rentabilité de leurs affaires et suivre leur résultat d’exploitation. Il est proposé en présentiel en Alsace et dans le Grand Est, ainsi qu’à distance partout en France.