
Votre entreprise travaille beaucoup, mais les marges restent difficiles à expliquer ? Le choix entre un consultant en rentabilité ou un contrôleur de gestion externalisé tient d’abord à la question que vous devez résoudre : comprendre où la marge se perd, ou installer un suivi régulier de la performance. Pour préciser le premier besoin, nous détaillons l’accompagnement dédié à la rentabilité de l’entreprise, notamment pour relier les coûts, les affaires et le résultat.
Dans une TPE ou une PME, les deux missions peuvent couvrir des sujets proches, comme l’analyse des coûts et des marges. Mais elles ne produisent pas nécessairement le même rythme de travail ni les mêmes livrables. Un tableau de bord utile permet, par exemple, de repérer une baisse de marge ou une hausse de coûts et d’appuyer les décisions sur des données concrètes, comme le rappelle Bpifrance Création sur les tableaux de bord.
Consultant en rentabilité ou contrôleur externalisé : la différence
Vous avez identifié une baisse de marge sur certains chantiers, mais vous ne savez pas si elle vient des heures, des achats ou du prix de vente ? Pour ce diagnostic ciblé, un consultant en rentabilité est souvent le point de départ le plus direct. Si le besoin est plutôt de bâtir des budgets, suivre les écarts et actualiser des indicateurs au fil des périodes, le contrôle de gestion externalisé correspond davantage à une fonction régulière. Dans les deux cas, le périmètre précis se fixe avec le prestataire.
| Critère | Consultant en rentabilité | Contrôleur de gestion externalisé |
|---|---|---|
| Besoin central | Comprendre ou améliorer une marge, un coût ou une affaire | Suivre la performance, les budgets et les écarts dans le temps |
| Travail possible | Diagnostic, analyse de coûts et recommandations ciblées | Budgets, indicateurs, tableaux de bord, analyses périodiques |
| Rythme | Ponctuel ou récurrent, selon le périmètre convenu | Souvent régulier lorsque le suivi périodique est le besoin défini |
| Place dans l’entreprise | Intervention externe centrée sur un problème ou un levier | Intervention externe organisée autour des données et processus de pilotage |
| Coût à comparer | Devis à établir selon le diagnostic et les livrables | Devis à établir selon la fréquence, le périmètre et les livrables |
Ces intitulés ne suffisent pas à garantir un contenu identique d’un prestataire à l’autre. Demandez une proposition qui précise les données analysées, les livrables remis, les décisions que vous pourrez prendre à partir du travail et les échanges nécessaires avec vos équipes.
Consultant en rentabilité : cibler les marges et les coûts
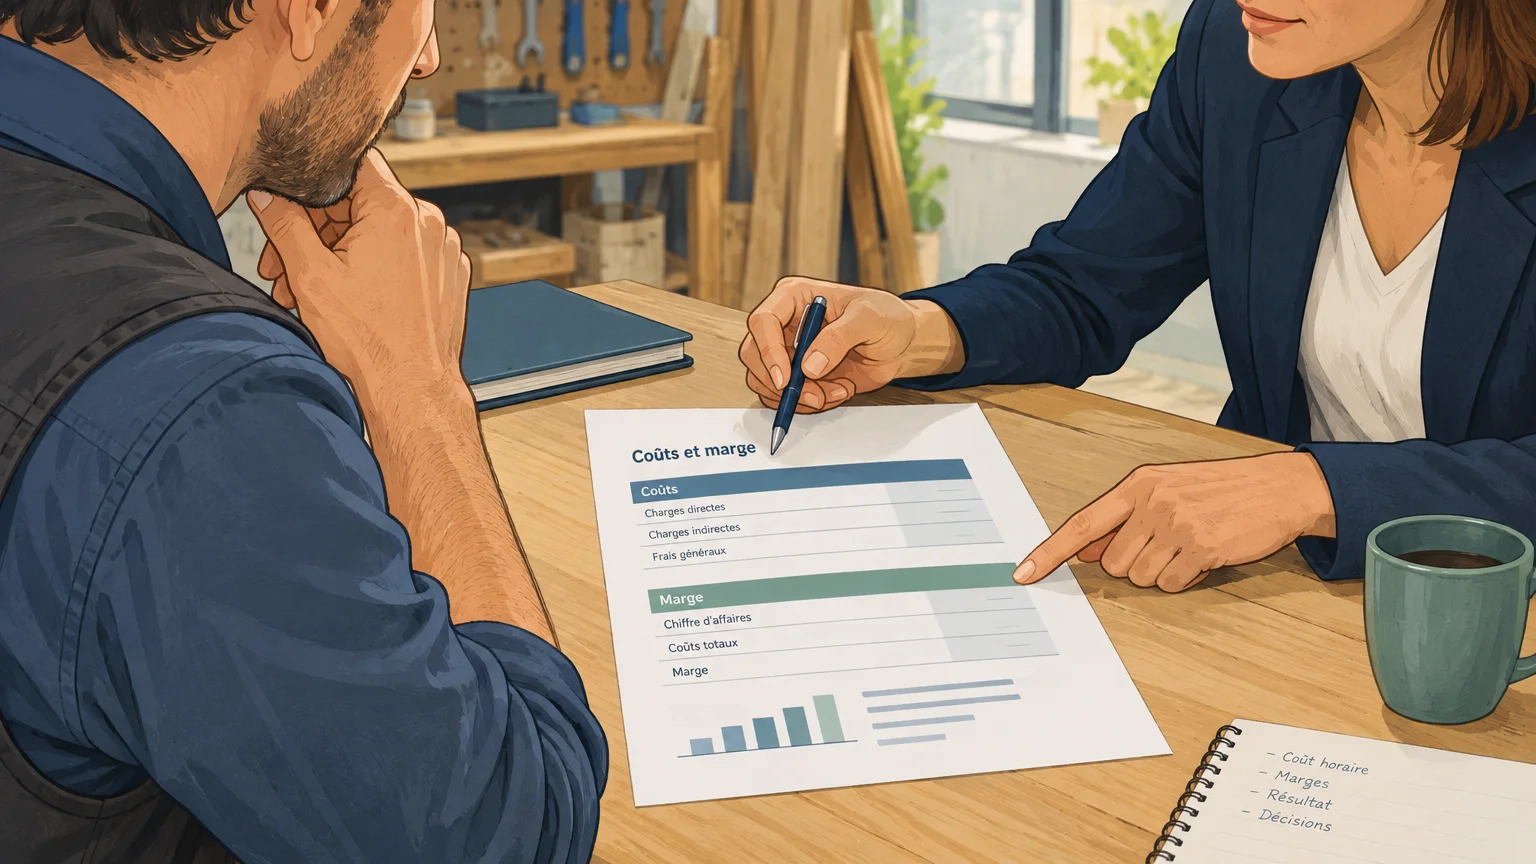
Idéal pour : un dirigeant qui doit comprendre pourquoi un devis, une prestation ou un chantier rapporte moins que prévu, ou qui veut vérifier son coût horaire réel.
Un consultant en rentabilité se concentre sur les leviers économiques définis avec l’entreprise. Il peut s’agir de calculer les coûts, d’examiner les marges par activité ou de repérer des affaires déficitaires. La mission doit préciser les documents examinés, le niveau de détail et la forme des recommandations. Un diagnostic ponctuel peut éclairer un problème circonscrit ; si les causes reviennent chaque mois, le suivi doit également être prévu.
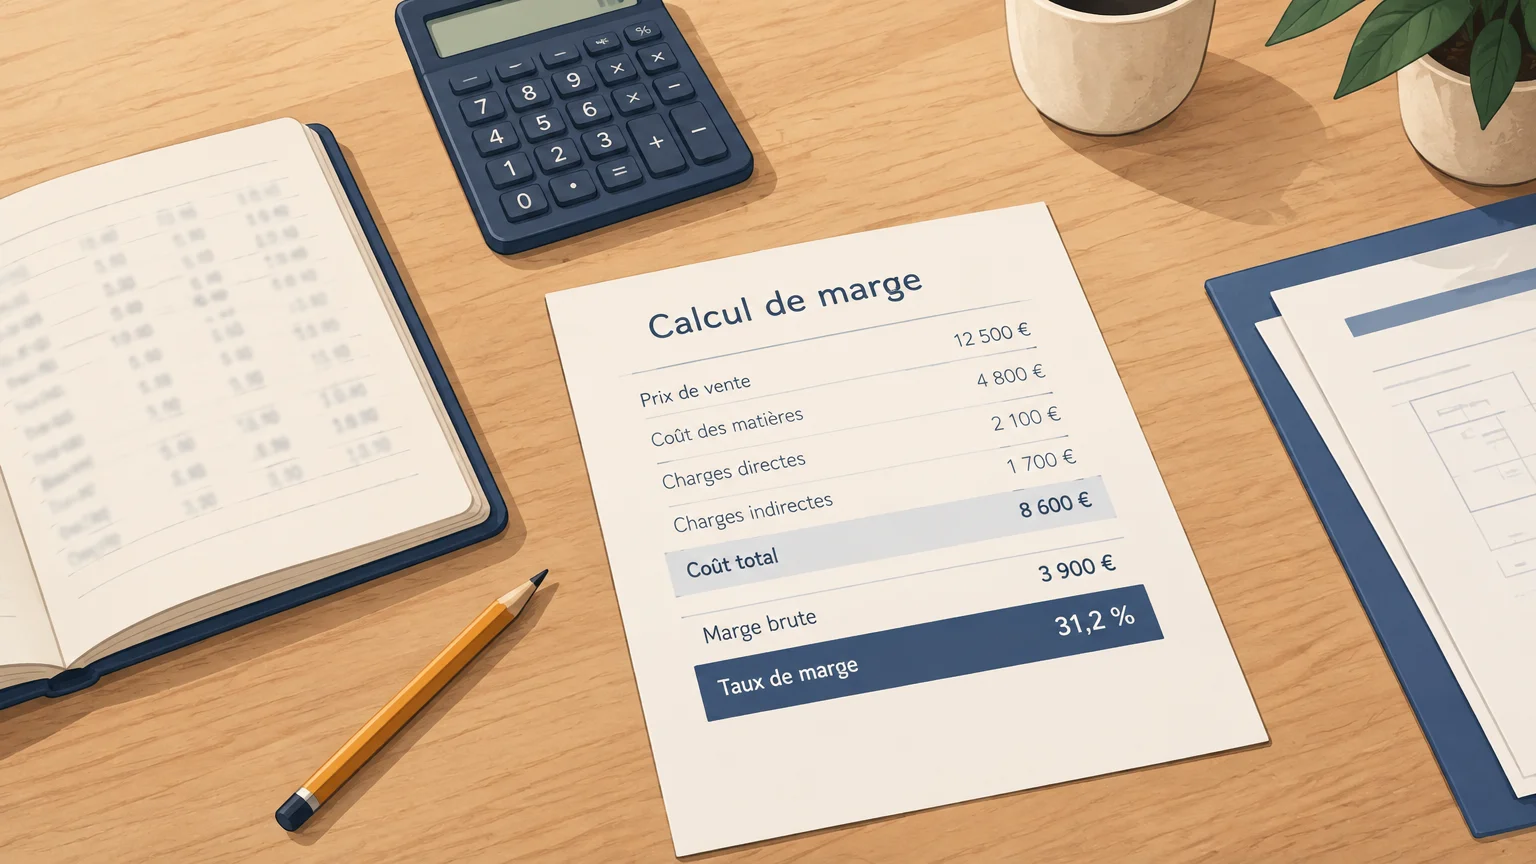
Dans notre accompagnement, nous relions le calcul du coût horaire réel, en intégrant les charges directes et indirectes, à l’analyse de la rentabilité par chantier ou prestation. Nous suivons ensuite le résultat d’exploitation mensuel afin que le dirigeant puisse s’appuyer sur des chiffres compréhensibles pour décider. Cette méthode est conçue pour les artisans, les TPE et les PME, dans le bâtiment, les services, le commerce de proximité, la production et la maintenance.
Avantages :
- Un périmètre ciblé peut aider à traiter une difficulté concrète de marge ou de tarification.
- Une analyse par chantier ou prestation met en regard le coût calculé et la rentabilité réelle de chaque affaire.
- Avec notre méthode E.G.A.D.I.A.®, le travail peut associer calcul du coût horaire, analyse des marges et suivi mensuel du résultat.
Inconvénients :
- Une mission limitée à un diagnostic ne remplace pas un suivi récurrent si l’entreprise doit surveiller ses résultats au fil des mois.
Pour choisir le bon type d’intervention, distinguez aussi le conseil en pilotage de l’expertise comptable. Nous expliquons les différences entre consultant en gestion ou expert-comptable, car ces rôles peuvent se compléter sans avoir le même objet.
Contrôleur de gestion externalisé : suivre budgets et indicateurs
Idéal pour : une entreprise qui veut organiser un suivi périodique de ses budgets, de ses coûts, de ses écarts et de ses indicateurs sans créer nécessairement un poste à temps plein.
Un contrôleur de gestion suit les résultats par rapport aux objectifs, analyse les coûts, prépare des prévisions et produit des reportings ou des tableaux de bord. L’APEC décrit notamment le suivi des coûts, l’analyse des écarts budgétaires, les prévisions et la proposition de mesures correctrices parmi les missions du métier. L’étendue concrète d’une mission externalisée dépend toutefois de ce qui est prévu avec le prestataire.
Le contrôle de gestion sert à éclairer les décisions avant, pendant et après l’action. Le programme officiel du diplôme de comptabilité et de gestion le présente comme un processus d’aide à la décision et relie l’analyse des coûts au diagnostic et au choix de gestion.
Avantages :
- Un rythme défini aide à comparer les prévisions aux résultats et à repérer les écarts au fil du temps.
- Des indicateurs suivis régulièrement peuvent donner un cadre commun au dirigeant et aux équipes opérationnelles.
- Une intervention externalisée permet de définir une mission adaptée au besoin, sans présumer d’un recrutement permanent.
Inconvénients :
- Le suivi repose sur des données accessibles et suffisamment organisées. Il faut aussi convenir de la manière dont le prestataire travaillera avec les équipes et les outils existants.
Pour une TPE qui ne dispose pas d’un service financier structuré, clarifiez d’abord qui rassemble les données, qui vérifie leur cohérence et qui décide des actions correctrices. C’est ce cadrage qui permet de distinguer un accompagnement opérationnel d’une simple production de tableaux.
Comment choisir la mission adaptée à votre entreprise ?
Imaginez que vos devis semblent rentables, mais que le résultat d’exploitation reste décevant. Commencez par nommer la décision que vous devez prendre : revoir un tarif, comprendre la marge d’un chantier, préparer un budget ou suivre la trésorerie. Le besoin indique si vous avez surtout besoin d’une analyse ciblée, d’un pilotage récurrent, ou d’une combinaison des deux.
Avant de signer, demandez des réponses écrites à ces questions :
- Mission : quels coûts, marges, chantiers, prestations ou budgets seront analysés ?
- Rythme : s’agit-il d’une intervention ponctuelle, d’un suivi mensuel ou d’une autre fréquence convenue ?
- Livrables : recevrez-vous une analyse, des indicateurs, des prévisions, un tableau de bord ou un plan d’action ?
- Organisation : quelles données devez-vous fournir, qui les prépare et quelles personnes participent aux échanges ?
- Coût total : quel est le prix pour le périmètre défini, la fréquence retenue et les livrables convenus ?
- Modalités : l’accompagnement se déroule-t-il à distance, en présentiel ou selon une combinaison précisée ?
Comparez les propositions sur ces critères plutôt que sur l’intitulé du poste. Pour approfondir les points à examiner avant de choisir un prestataire, consultez les critères pour choisir un conseil en gestion. Vous pouvez aussi compléter votre recherche avec ce site partenaire.
Le budget doit être comparé à périmètre équivalent. Une mission courte d’analyse et un suivi périodique n’impliquent pas les mêmes livrables ni la même disponibilité. Demandez donc un devis décrivant la fréquence, les tâches incluses, les éventuels échanges avec vos équipes et le format de restitution, puis comparez le coût global de chaque proposition.
Faire un choix à partir de votre besoin réel
Un consultant en rentabilité convient lorsque vous cherchez à expliquer ou améliorer une marge, un coût ou une affaire. Un contrôleur de gestion externalisé correspond davantage à un besoin de budgets, d’indicateurs et d’analyses périodiques. Pour une petite entreprise, la différence décisive tient moins au titre qu’au périmètre, au rythme et aux livrables convenus. Définissez d’abord les décisions à prendre, puis choisissez la mission qui donnera au dirigeant les chiffres nécessaires pour les prendre.
Téléchargez notre guide pour piloter votre entreprise
Une marge inconnue, un coût horaire mal établi ou un résultat difficile à anticiper compliquent les décisions quotidiennes. Pour avancer, le premier pas consiste à clarifier les chiffres qui comptent dans votre activité et les questions auxquelles ils doivent répondre.
Notre accompagnement s’appuie sur le calcul du coût horaire réel, l’analyse de la rentabilité des chantiers ou prestations et le suivi mensuel du résultat d’exploitation. Nous accompagnons les artisans, les TPE et les PME en Alsace et dans le Grand Est, ainsi qu’à distance partout en France. Pour poursuivre votre réflexion sur le pilotage d’entreprise, téléchargez notre guide sur le pilotage d’entreprise.
Questions fréquemment posées
Quelle est la différence entre un consultant en rentabilité et un contrôleur de gestion externalisé ?
Le consultant en rentabilité cible généralement une problématique de coût, de marge ou de rentabilité d’affaire. Le contrôleur de gestion externalisé répond plutôt à un besoin de suivi régulier des budgets, des écarts et des indicateurs, selon le périmètre convenu.
Une TPE a-t-elle forcément besoin d’un contrôleur de gestion à temps plein ?
Non. Une entreprise peut définir une mission externalisée en fonction de son besoin de pilotage et de la fréquence souhaitée. Il faut cadrer les tâches, les livrables et la disponibilité attendue.
Quel professionnel choisir pour analyser la rentabilité des chantiers ?
Un consultant qui travaille sur les coûts et les marges par affaire peut répondre à ce besoin. Demandez comment il calcule les coûts, quelles pièces il examine et comment il restitue les résultats.
Un contrôleur de gestion externalisé peut-il suivre les budgets et les écarts ?
Oui, si le périmètre convenu inclut le suivi budgétaire et l’analyse des écarts. La proposition doit préciser les indicateurs, la fréquence de mise à jour et les personnes qui fournissent les données.
Quels éléments comparer dans les devis ?
Comparez le périmètre, les livrables, la fréquence, les échanges prévus, les modalités de travail et le coût total. Vérifiez que chaque proposition répond à la même décision ou au même besoin de pilotage.