
Une entreprise peut travailler davantage sans améliorer son résultat. Le problème ne vient pas toujours du volume d’activité, mais d’un coût horaire mal calculé, de marges insuffisantes ou de décisions prises trop tard. Pour progresser, les top 5 conseils en gestion d'entreprise 2026 doivent donc privilégier les chiffres réellement utiles et leur traduction opérationnelle. Pour clarifier vos priorités, nos conseils pour piloter son activité peuvent servir de point de départ.
En France, le pilotage devient aussi plus exigeant avec la digitalisation des échanges, les tensions de trésorerie et la nécessité de décider rapidement. Un tableau de bord ne doit pas seulement présenter des données, il doit aider à choisir une action. Bpifrance Création rappelle qu’il sert notamment à suivre les indicateurs clés, mesurer les écarts et prendre des décisions adaptées.
1. Calculez votre coût réel avant de chercher à vendre davantage
Savez-vous combien vous coûte réellement une heure de travail, un chantier ou une prestation ? Le chiffre d’affaires ne suffit pas à répondre à cette question. Il faut intégrer les charges directement liées à la production, mais aussi les charges indirectes comme les locaux, les assurances, les logiciels, les frais administratifs ou le temps non facturé.
Pour une entreprise artisanale, cette étape est particulièrement importante. Un tarif peut sembler acceptable en comparaison avec celui des concurrents tout en restant insuffisant pour couvrir les charges et dégager un résultat. Le même raisonnement s’applique aux entreprises de services, aux commerces de proximité et aux TPE de production ou de maintenance.
Commencez par distinguer trois niveaux :
- le coût direct de la mission, du produit ou du chantier ;
- la part de charges fixes à absorber par l’activité ;
- la marge nécessaire pour financer le développement et rémunérer le dirigeant.
Le calcul doit ensuite être confronté à la réalité. Comparez le temps prévu dans vos devis avec le temps effectivement consacré à chaque affaire. Analysez les achats, les déplacements, les reprises, les retards de paiement et les heures improductives. Une prestation qui paraît rentable sur le papier peut devenir déficitaire lorsque ces éléments sont intégrés.
Cette discipline est d’autant plus utile que la solidité financière reste un sujet sensible pour les entreprises françaises. La Banque de France comptabilisait 69 392 défaillances d’entreprises sur douze mois à fin février 2026, un niveau en légère hausse par rapport au mois précédent, selon ses statistiques de défaillances. Ce chiffre ne signifie pas qu’une mauvaise tarification provoque à elle seule une cessation d’activité, mais il rappelle l’intérêt d’un suivi économique rigoureux.
2. Faites de la trésorerie un indicateur suivi chaque semaine
Imaginez une entreprise dont les ventes progressent, mais dont le compte bancaire devient de plus en plus tendu. Ce scénario est fréquent lorsque les encaissements arrivent après les salaires, les achats, les cotisations et les échéances fiscales. La rentabilité et la trésorerie sont liées, mais elles ne répondent pas à la même question.
La rentabilité mesure la capacité de l’activité à créer un résultat. La trésorerie indique si l’entreprise dispose des liquidités nécessaires au bon moment. Une affaire rentable peut donc provoquer une tension temporaire si elle exige beaucoup d’achats avant l’encaissement client. À l’inverse, une activité qui encaisse rapidement peut donner une impression de confort tout en restant peu rentable.
Pour reprendre la main, construisez un prévisionnel de trésorerie sur plusieurs mois et actualisez-le régulièrement. Faites apparaître les encaissements attendus, les décaissements incompressibles, les échéances fiscales et sociales, les investissements ainsi que les remboursements d’emprunt. Ajoutez une marge de sécurité pour les retards de règlement et les dépenses imprévues.
Suivez en priorité quatre informations :
- le solde bancaire réellement disponible ;
- les encaissements attendus et leur date probable ;
- les décaissements prévus sur les prochaines semaines ;
- les créances échues ou présentant un risque de retard.
En 2026, la gestion de la liquidité figure parmi les priorités mises en avant pour les directions financières françaises. L’analyse de PwC France souligne notamment l’importance d’une gestion optimisée du cash face à un environnement économique plus imprévisible. Pour une TPE, cela ne suppose pas un dispositif complexe, mais un rituel court, régulier et relié à des décisions concrètes.
Par exemple, une baisse des encaissements doit entraîner une relance plus rapide des clients, une discussion avec certains fournisseurs ou un décalage d’investissement. L’indicateur n’a de valeur que s’il déclenche une action.
3. Réduisez votre tableau de bord à quelques indicateurs décisifs
Que se passe-t-il lorsque le dirigeant consulte une dizaine de fichiers avant de comprendre la situation de son entreprise ? Il perd du temps et risque de se concentrer sur les données les plus faciles à obtenir, plutôt que sur celles qui permettent de décider.
Un tableau de bord efficace n’a pas vocation à tout montrer. Il doit présenter les indicateurs qui répondent aux principales questions de gestion : l’activité progresse-t-elle, les affaires sont-elles rentables, la trésorerie est-elle maîtrisée et les objectifs sont-ils atteints ?
Pour une TPE ou une PME, une base de suivi peut inclure :
- le chiffre d’affaires réalisé et prévu ;
- la marge par produit, chantier ou prestation ;
- le montant des créances clients et le délai moyen d’encaissement ;
- la trésorerie disponible et projetée ;
- le volume de devis, le taux de transformation et le carnet de commandes ;
- le résultat d’exploitation mensuel.
Chaque indicateur doit avoir une fréquence de mise à jour et un seuil d’alerte. Une baisse de marge peut appeler une révision des prix, une renégociation des achats ou une modification du processus de production. Une hausse des devis non signés peut signaler un problème de positionnement, de délai de réponse ou de qualification des prospects.
Évitez également de confondre activité et performance. Un chiffre d’affaires en hausse ne garantit pas une amélioration du résultat. Il faut rapprocher les ventes des coûts, du temps mobilisé et des encaissements. Pour sélectionner des outils adaptés à votre structure, consultez les outils de pilotage d’entreprise en tenant compte de la taille de votre activité, de vos usages et de votre capacité à exploiter les données.
Le bon outil est celui que vous consultez réellement. Un fichier simple, mis à jour chaque mois et compris par le dirigeant, peut être plus utile qu’une solution très complète mais rarement utilisée.
4. Formalisez les processus qui ralentissent vos décisions
Une entreprise peut perdre de la rentabilité sans commettre d’erreur spectaculaire. Les pertes viennent parfois d’un devis envoyé trop tard, d’une relance oubliée, d’un achat mal anticipé, d’une information conservée dans une boîte mail ou d’une validation qui dépend toujours du dirigeant.
Identifiez les tâches répétitives qui influencent directement le résultat. Il peut s’agir de la préparation des devis, du suivi des commandes, de la facturation, du recouvrement, du contrôle des heures ou de la clôture mensuelle. Pour chaque processus, précisez qui intervient, à quel moment, avec quelle information et selon quel délai.
Une procédure utile doit rester courte. Elle peut tenir sur une page et répondre à quatre questions :
- quelle est la tâche à réaliser ;
- qui en est responsable ;
- quel document ou indicateur doit être vérifié ;
- quelle action est déclenchée en cas d’écart.
Cette formalisation devient aussi nécessaire pour anticiper les obligations numériques françaises. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent également les émettre, tandis que les PME et micro-entreprises devront être en capacité de les émettre à partir du 1er septembre 2027, selon le calendrier officiel de la facturation électronique.
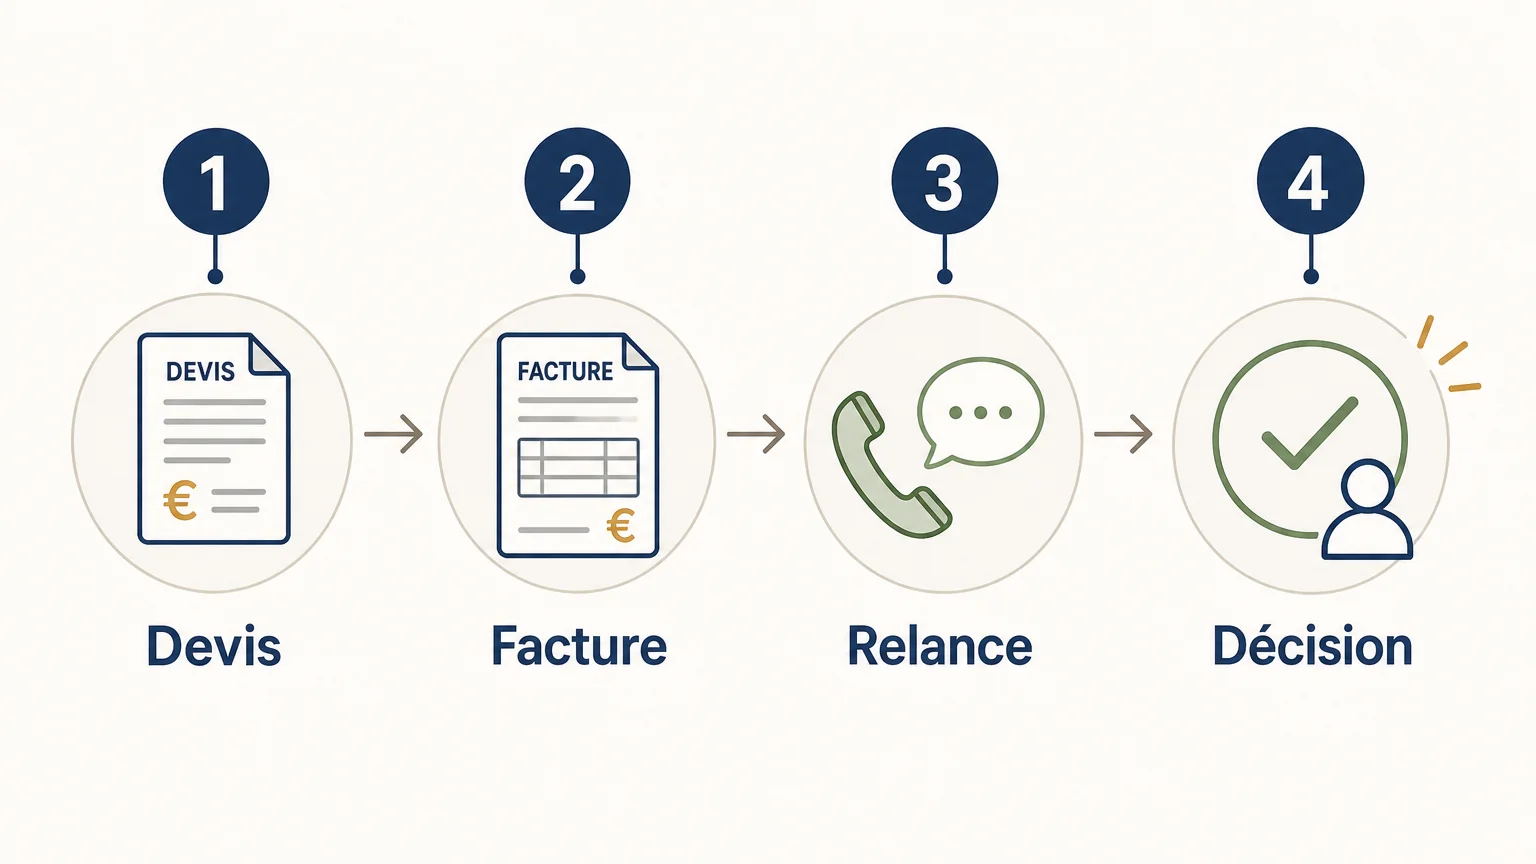
La mise en place d’un processus ne signifie pas rigidifier l’entreprise. Elle permet au contraire de libérer du temps pour les décisions à plus forte valeur, tout en réduisant la dépendance à une seule personne.
5. Installez un rituel mensuel pour transformer les chiffres en décisions
Que faites-vous lorsque les chiffres révèlent une baisse de marge ou une tension de trésorerie ? Si la réponse consiste à attendre le bilan annuel, l’entreprise risque de subir les conséquences avant de pouvoir agir.
Un rituel mensuel permet de relier les données aux décisions. Il commence par une comparaison entre les prévisions et le réalisé, puis se poursuit par l’analyse des écarts. L’objectif n’est pas de chercher un responsable, mais de comprendre le mécanisme : prix insuffisant, temps dépassé, achat plus coûteux, encaissement retardé, charge nouvelle ou volume inférieur aux prévisions.
Organisez la réunion autour de trois questions :
- quels résultats sont conformes aux objectifs ;
- quels écarts menacent la rentabilité ou la trésorerie ;
- quelle action doit être décidée, par qui et pour quelle date.
Pour les dirigeants d’artisans, de TPE et de PME, cette approche peut être structurée autour de trois volets complémentaires : établir le coût horaire réel, mesurer la rentabilité des affaires, puis suivre le résultat d’exploitation. C’est le principe de la méthode E.G.A.D.I.A.®, qui associe chiffres compréhensibles, outils pratiques et suivi mensuel.
Nous pouvons également vous aider à déterminer les critères pour choisir un conseil en gestion d’entreprise lorsque les difficultés dépassent le simple besoin d’un outil. L’enjeu est de choisir un accompagnement capable de relier l’analyse à des décisions concrètes, sans ajouter de complexité inutile.
Le rituel doit déboucher sur un plan d’action limité. Trois décisions bien suivies valent mieux qu’une longue liste de recommandations jamais appliquées. Notez la mesure à prendre, son responsable, son échéance et l’indicateur qui permettra de vérifier son effet au mois suivant.
Les 5 conseils à retenir pour mieux gérer en 2026
Les conseils en gestion d’entreprise les plus utiles reposent sur une même logique : connaître le coût réel de l’activité, protéger la trésorerie, suivre des indicateurs lisibles, formaliser les processus et décider à partir d’un rituel régulier. En 2026, cette discipline aide les entreprises françaises à gagner en visibilité sans multiplier les outils. Le pilotage devient alors un système de décisions, et non une simple accumulation de chiffres.
Passez du suivi à un vrai pilotage
Lorsque les marges sont instables, que la trésorerie manque de visibilité ou que les décisions reposent encore sur l’intuition, un regard structuré peut faire gagner du temps. Notre accompagnement digital et humain s’adresse aux artisans, dirigeants de TPE et PME qui souhaitent mieux comprendre leurs chiffres et relier leur gestion quotidienne à leurs objectifs.
Pour approfondir cette démarche et disposer d’une méthode claire, téléchargez notre guide sur le pilotage d’entreprise afin de structurer vos prochaines décisions.
Questions fréquemment posées
Quel est le premier indicateur à suivre dans une petite entreprise ?
Commencez par la trésorerie disponible et projetée, puis rapprochez-la de la marge générée par l’activité. Ce duo permet de distinguer un problème de rentabilité d’un simple décalage entre encaissements et décaissements.
À quelle fréquence faut-il mettre à jour un tableau de bord ?
Une mise à jour mensuelle convient à de nombreuses TPE et PME, avec un suivi plus rapproché de la trésorerie lorsque les flux sont tendus. La fréquence doit surtout permettre de corriger rapidement les écarts.
Comment savoir si mes tarifs sont réellement rentables ?
Calculez le coût complet de chaque produit, chantier ou prestation en intégrant les charges directes, les charges indirectes et le temps réellement mobilisé. Comparez ensuite ce coût au prix facturé et à la marge nécessaire pour financer l’entreprise.
Faut-il investir immédiatement dans un logiciel de gestion ?
Pas nécessairement. Commencez par définir les indicateurs et les processus dont vous avez besoin, puis choisissez un outil que vous pourrez utiliser régulièrement et faire évoluer avec votre activité.
Quand faire appel à un accompagnement en gestion d’entreprise ?
Un accompagnement peut être pertinent lorsque vous travaillez beaucoup sans visibilité sur le résultat, lorsque vos marges varient fortement ou lorsque votre trésorerie devient difficile à anticiper. Chez EGADIA, la méthode associe notamment coût horaire réel, analyse des marges et suivi mensuel du résultat.